

钼铁价格突破33万元/吨,年内涨超28%。钨价暴涨暴跌后,三大存储巨头在3DNAND高层字线以钼代钨。半导体替代虽小,但全球钼供需缺口约4.43万吨,供给刚性约束下价格中枢上移。
钼市场行情迎来翻身仗
作者:技术拾光
时间:2026-07-15
浏览:479
文章目录
先说几个关键判断:
钼铁价格已突破33万元/吨,年内涨幅超28%。另一边,钨价经历了一轮历史级暴涨暴跌——从年初14万元/吨一路冲至104.5万元/吨,又回落至40.5万元/吨。一涨一跌间,材料替换的窗口期就此打开。
截至7月14日,百川盈孚数据显示,钼铁报价上行至32.9万—33.5万元/吨;上海有色网数据则显示,钼精矿成交价站上5240—5280元/吨度,两类品种双双创下年内新高。年初钼铁价格仅约25万元/吨,年内涨幅约28%。
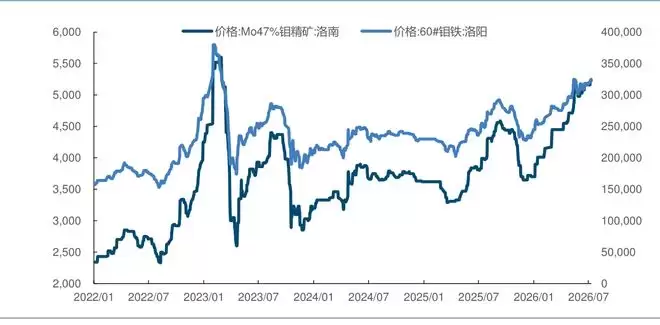
(来源:Wind、国金证券研究所)
钨价这轮“过山车”行情中,65%黑钨精矿从2025年初低位(约14万元/吨)一度涨至2026年3月的104.5万元/吨,此后大幅回落。6月均价约52.75万元/吨,截至7月14日进一步跌至40.5万元/吨,较高位回落超60%。六氟化钨也从523元/千克涨至6月高点的1740元/千克,涨幅超230%。
当一种材料从稀缺变得不可预测,下游厂商不得不寻找替代方案。钨和钼同属一族元素,化学性质相近,应用场景多有重叠。但过去几十年分工明确:钨多用于制备硬质合金和芯片字线;钼则常添加到钢水中,提升钢材的耐热性和抗腐蚀性。
转折出现在今年6月。SK海力士宣布完成375层3D NAND生产验证,字线材料全面切换为钼,计划年底在清州M15工厂量产。美光科技也在同步推进钼工艺验证,规划2027年量产。加上两年前已在286层产品上率先试水的三星,三大存储巨头在同一方向踩下了油门。钨在芯片中占据十几年的位置,开始松动。
为什么是现在?
以钼代钨并非新概念。三星2024年已在量产中使用钼,但直到2026年SK海力士官宣,市场才真正兴奋。不是钼突然变好,而是钨在物理和成本两条线上同时出现新变化。
3D NAND堆到300层以上,字线通孔越来越细。钨的工艺需要先铺一层“打底材料”,层数越高,这层材料占掉的空间比例就越大,导电性能断崖式下降,同时留下化学残留,良率一路下滑。钼的工艺无需这层打底材料,直接贴合,导电更好,良率更高。
成本方面,钨价从暴涨到暴跌的剧烈波动,打破了芯片厂商对钨供应稳定的信心。2026年6月65%黑钨精矿均价约52.75万元/吨(东方财富数据),较2025年初低位涨了约4倍。芯片制造用的核心钨材料六氟化钨,从去年同期的523元/千克涨至1740元/千克,涨幅超230%。钨粉在六氟化钨成本中占比为六到七成,钨价一涨,整个半导体用钨的成本链条承压。
一边是钨做不了,一边是钨不稳定。三家存储厂没有分歧:三星先用,SK海力士跟上,美光科技计划2027年量产。往400层、600层冲击时,材料换挡是必答题。但替代有边界——以钼代钨目前只发生在3D NAND高层字线这一特定场景。在超高温合金、矿山钻头、军工部件中,钨的地位纹丝不动。这是一次局部换防,而非全面替代。
走到哪一步了?
替代正在发生,但尚在早期。据国金证券测算,三星2025年钼材料采购量约4吨,2026年预计10吨。SK海力士375层量产后的采购量尚未披露,业界估计初期也在吨级。对比全球每年二十多万吨的钼消费量,半导体端的绝对体量微乎其微。
不过,钼的供需格局本就紧张。七成以上钼消费用于特钢、不锈钢和高温合金。2025年中国高端特钢产量明显增长,这是钼需求端最大的增量。国际钼协会(IMOA)与安泰科7月发布预测显示,2026年全球钼供需缺口约4.43万吨,创近年最高。另一种表述更直观:2026年全球钼总产量预计27.27万吨,总消费量超过30万吨。
换句话说,半导体替代是在一个已经紧平衡的市场里,额外加了一把火。吨级采购撬动的是万吨级缺口的预期。但缺口并非短期扰动造成——全球约半数钼矿为铜钼伴生矿,大型铜矿品位逐年下滑,伴生的钼也跟随减产。业内人士表示,原生钼矿从勘探到投产至少需要三到五年,2026年全球没有大型新矿投产。供给端的刚性约束,让钼市场呈现“有价无量”的僵局——需求增长,但产能追不上,价格中枢缓慢上移。
替代的下一站
3D NAND字线只是以钼代钨的第一个场景,并非最后一个。
今年5月韩国水原举办的SEMI材料峰会上,泛林科技(Lam Research)与默克(Merck)一致表示,钼材料未来将扩展至逻辑芯片和3D DRAM。这意味着其替代空间不止于存储。但发展时间线会更长——逻辑芯片对材料的验证周期和工艺要求远高于存储,短期看不到实质进展。
回到眼前,更现实的关注点是量的爬坡。据国金证券测算,到2030年300层以上NAND成为主流后,仅三星一家的钼需求预计达到80吨。加上SK海力士和美光科技,全球半导体用钼可能从当前的吨级跨入数百吨级。对比全球每年三十万吨的钼消费量,即便到2030年,半导体领域钼消费占比仍不到1%。替代不会改变钼的大宗商品属性,但会改变其定价逻辑——从纯钢铁周期品种,变为带有结构性成长溢价的品种。
行业机构百川盈孚分析师张秀华在近期研报中表示:“未来3至5年,钼行业最大的变化并非二选一,而是‘赛道升级’驱动‘价格中枢上移’的结构性共振。”市场愿意为不可逆的长期增量,给出更高估值。
换言之,钼不再只是跟着钢铁周期走的品种。它正在被赋予一种新的身份——AI时代的材料底仓。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章