

途铠年度保险费用受用车地区、驾驶习惯、车辆配置及保险方案影响,通常为4500至6500元,含交强险950元及商业险4000至5500元。高配车型保费更高,一线城市费率上浮15%至20%,连续未出险可享最高约50%折扣。
途铠一年保险费用多少钱
作者:技术拾光
时间:2026-08-02
浏览:669
文章目录
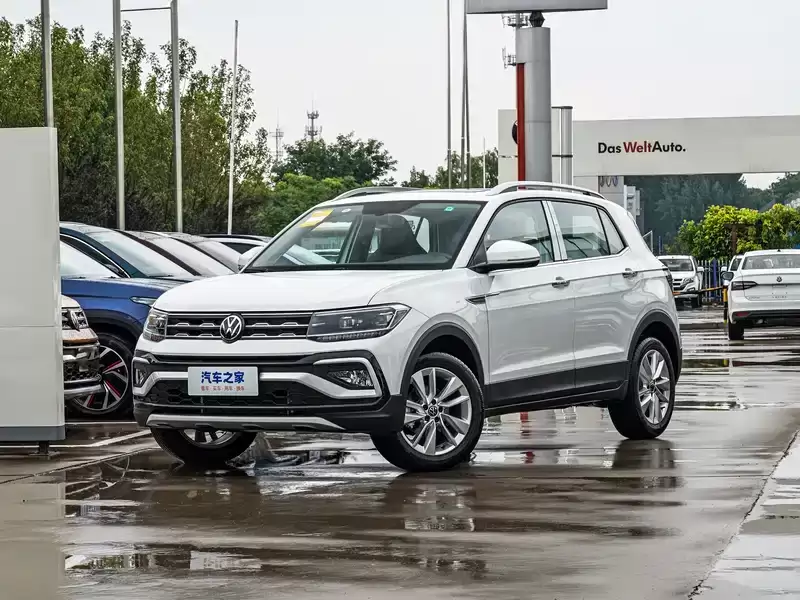
途铠作为一款备受关注的车型,其年度保险费用并非固定不变,而是受到车主用车地区、驾驶习惯、车辆配置及保险方案等多重因素的综合影响。根据市场调研,途铠一年的保险费用通常在4500元至6500元之间,这一区间覆盖了从基础保障到全面保障的不同需求,为车主提供了灵活的选择空间。下面将详细拆解保险费用的构成与关键影响因素,帮助您更科学地规划用车成本。
途铠保险费用基础构成
车辆保险费用由法定必缴的交强险和可选商业险两部分组成。
- 交强险:全国统一固定费用,为950元,无论车辆品牌或型号,此项费用均不可豁免。
- 商业险:这是影响总保费差异的核心部分,通常在4000元至5500元之间浮动,具体取决于车主选择的险种与保额。
商业险具体险种与费用占比
商业险主要包含车损险、第三者责任险、不计免赔险以及车上人员责任险等。其中,第三者责任险是多数车主重点关注的险种,保额通常选择100万至200万元,以应对城市复杂路况下的潜在风险,这部分费用约占商业险总保费的40%至50%。
- 车损险:保障车辆自身因碰撞、自然灾害等造成的损失,保费与车辆购置价及零配件成本挂钩。
- 不计免赔险:附加险种,可避免车主在事故中自行承担部分损失,建议与车损险、三者险搭配购买。
- 车上人员责任险:为车内驾乘人员提供意外伤害保障,保额可灵活选择。
车辆配置对保险价格的影响
高配车型因搭载更多高端配置,其零部件成本较高,导致车损险基准保费上浮。例如:
- 搭载全景天窗、智能驾驶辅助系统或更高功率发动机的车型,车损险保费会相应增加。
- 若车主选择附加险,如玻璃单独破碎险、车身划痕险或新能源车专属保障(如电池保障),总保费也会随之提升。
地区差异与费率浮动
不同地区的交通事故发生率、维修成本及保险公司的定价策略存在差异:
- 一线城市因事故率与维修成本较高,保险费率普遍高于二三线城市约15%至20%。
- 例如,北京、上海等地的途铠车主,相同险种下的保费可能比三四线城市高出数百元。
无理赔记录带来的折扣优惠
保持良好的驾驶记录,是降低年度保险费用的有效方式:
- 连续未出险年限越长,续保时享受的折扣越大。
- 连续三年未出险者,商业险部分最高可享约50%的折扣,显著降低支出。
- 反之,出险次数过多,次年保费可能上浮甚至被拒保。
投保建议与规划
为获得最优投保方案,建议车主在续保前对比多家正规保险公司的报价,选择服务完善、理赔高效的机构。合理搭配险种、保持良好驾驶记录,是控制途铠年度保险成本的有效方式。
小提示: 每年续保前,可让保险公司提供不同方案报价,重点关注第三者责任险保额(建议至少100万)以及不计免赔险的附加情况。同时,无理赔折扣是长期节省保费的关键,日常驾驶中注意遵守交通规则,避免小额事故私了后不报案,反而影响记录。
常见问题解答
Q1:如果第一年出险了,第二年保费会如何变化?
出险次数直接影响次年保费。通常,出险1次且理赔金额不大,次年商业险折扣可能减少或取消,保费上浮约10%至20%;若出险2次以上,保费可能上浮30%至50%,甚至更高。建议小额事故(如几百元)可考虑自费维修,避免影响续保折扣。
Q2:第三者责任险保额选100万还是200万更划算?
这取决于用车地区与个人风险承受能力。在一线城市,豪车较多、人伤赔偿标准较高,建议选择200万保额,保费差额通常在100元至200元之间,但赔付上限翻倍,性价比很高。在二三线城市,100万保额基本足够。具体可咨询保险公司获取实际报价对比。
Q3:高配途铠的保险费用比低配贵多少?
高配车型因车损险基准保费较高,总体保费可能比低配车型贵10%至20%。例如,低配年保费约5000元,高配可能达到5500元至6000元。具体差异需根据车辆实际配置(如天窗、辅助系统等)及保险公司报价确定。
科学规划保险组合,既能保障行车安全,也能实现经济高效的风险管理。最终,根据自身实际情况选择合适险种,并坚持安全驾驶,是控制途铠年度保险费用的最佳方法。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。