

2024年具身智能创业潮中,软件派与硬件派之间存在明显鄙视链,大模型背景团队更受追捧。行业割裂严重,硬件公司对AI投入有限,大模型与机器人落地差距大。下半年投资风向从人形硬件转向具身智能,行业共识趋向软硬件融合。
机器人创业圈子的鄙视链
作者:技术拾光
时间:2026-07-29
浏览:90
文章目录
2024年,具身智能创业潮来势汹汹,但别急着兴奋。智能涌现与几十家机器人公司深入交流后,发现一条隐秘的“鄙视链”。
搞软件的看不上搞硬件的,做大模型的瞧不起做强化学习的。多位行业人士给出几乎一致的观察。这背后是思路的分野——认知不同,决定了入局姿势完全不同。
英诺天使基金合伙人王晟给出了更清晰的切割方式:目前国内涌现出几百家机器人创业公司,大致可分为三类基因。
第一类是本体派,创始团队原本就是机器人出身,更关注硬件能力,绕不开的是控制、电机、关节。核心是机器人本体(人形狗、四足狗),其次是臂或关节。
第二类是软件派,更重视机器人的智能化和泛化能力。软件派还能再往下分——一部分是上一波AI浪潮的老兵(搞CV、强化学习的),另一部分是真正大模型背景的新玩家。后一波人少,但往往站在鄙视链顶端。
一家具身智能大脑公司的创始人直接表示:“看不上国内那些搞硬件的公司。”在他看来,软件才是机器人的真正卡点,而硬件公司对AI软件的投入太低,“只是简单接接国外开源的大模型”。
宇树科技算是典型的硬件派。创始人王兴兴在公开采访中回应过:他们对于AI的投入很克制,因为太烧钱了,“机器人才是我们的立身之本”。他甚至说,“欢迎客户用我们的硬件,哪怕把我们的软件全删了”。
一家机器人硬件公司人士无奈表示,目前机器人在“软”的方面还没收拢共识——行业存在太多技术范式和路线,大脑和小脑的边界是什么?具身智能到底怎么做?目前还很混乱,留有很多问号。
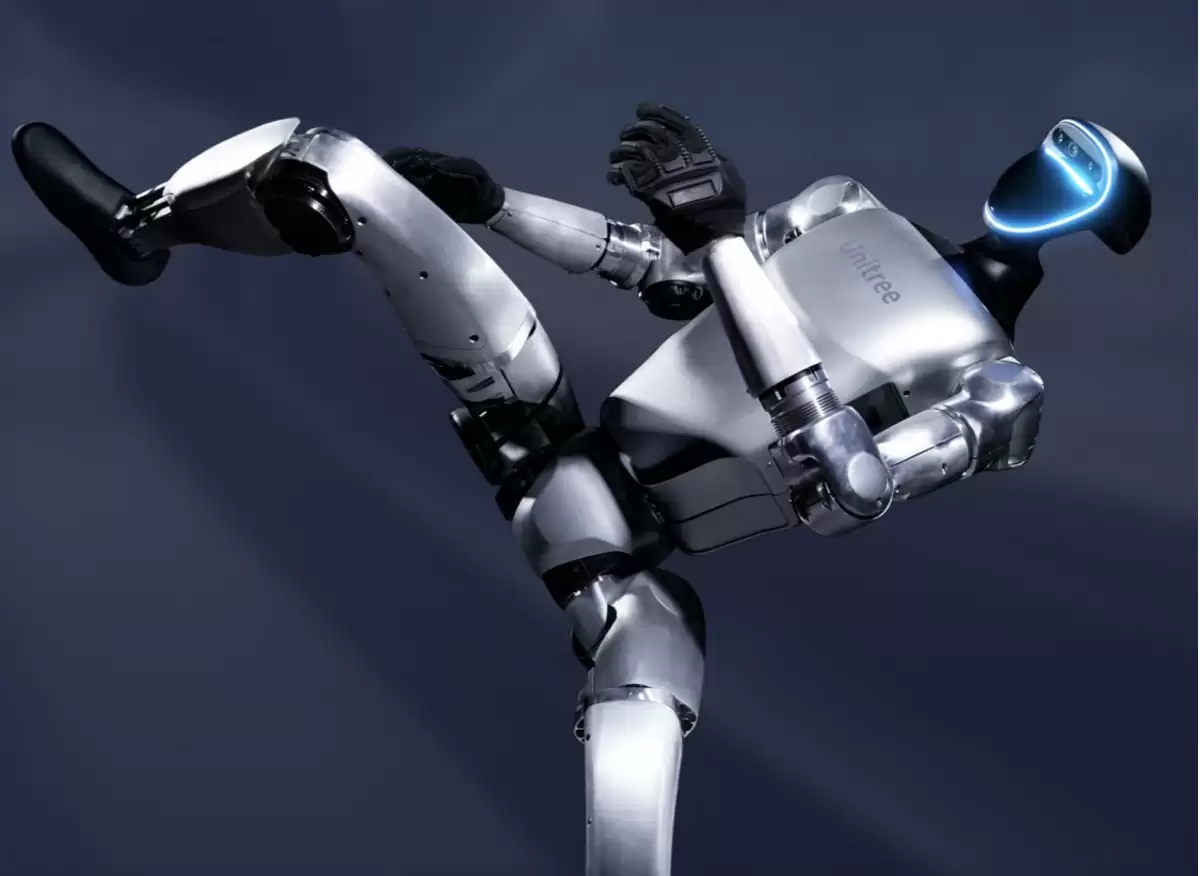
宇树 Unitree G1
“软硬之争”的结局是,大部分硬件公司还在用传统的硬件思维来做机器人,对“脑”的运用蜻蜓点水;大部分做“脑”的公司,则选择自己从头做一个硬件。各自为政,行业呈现出一种隐约的割裂状态。
大模型,还没办法“赋能”机器人
“现在搞硬件的公司,就是视频拍摄公司!”多位投资人、行业人士给出这样的评价。
今年以来的机器人Demo,场景足够酷炫:在汽车工厂搬东西、在货架前分拣商品,给人一种AGI时代机器人照进现实的错觉。
但实际情况远没有看上去那么美。
一个完美Demo的幕后往往是这样的:拍摄一个机器人从抽屉里抓水杯,训练的时候是早晨,等到拍摄的时候天黑了;或者训练时抽屉里多摆了两个杯子、抽屉位置挪动了——这些细枝末节一变,任务失败的概率直线上升。
“有的Demo,甚至一万次才成功一次,不诚实的情况非常严重。”一位行业人士说。
你可能会疑惑:大模型在手机、电脑等终端上已经足够智能,为什么到了机器人这里就不行?以至于硬件公司们要在Demo上如此“下功夫”。
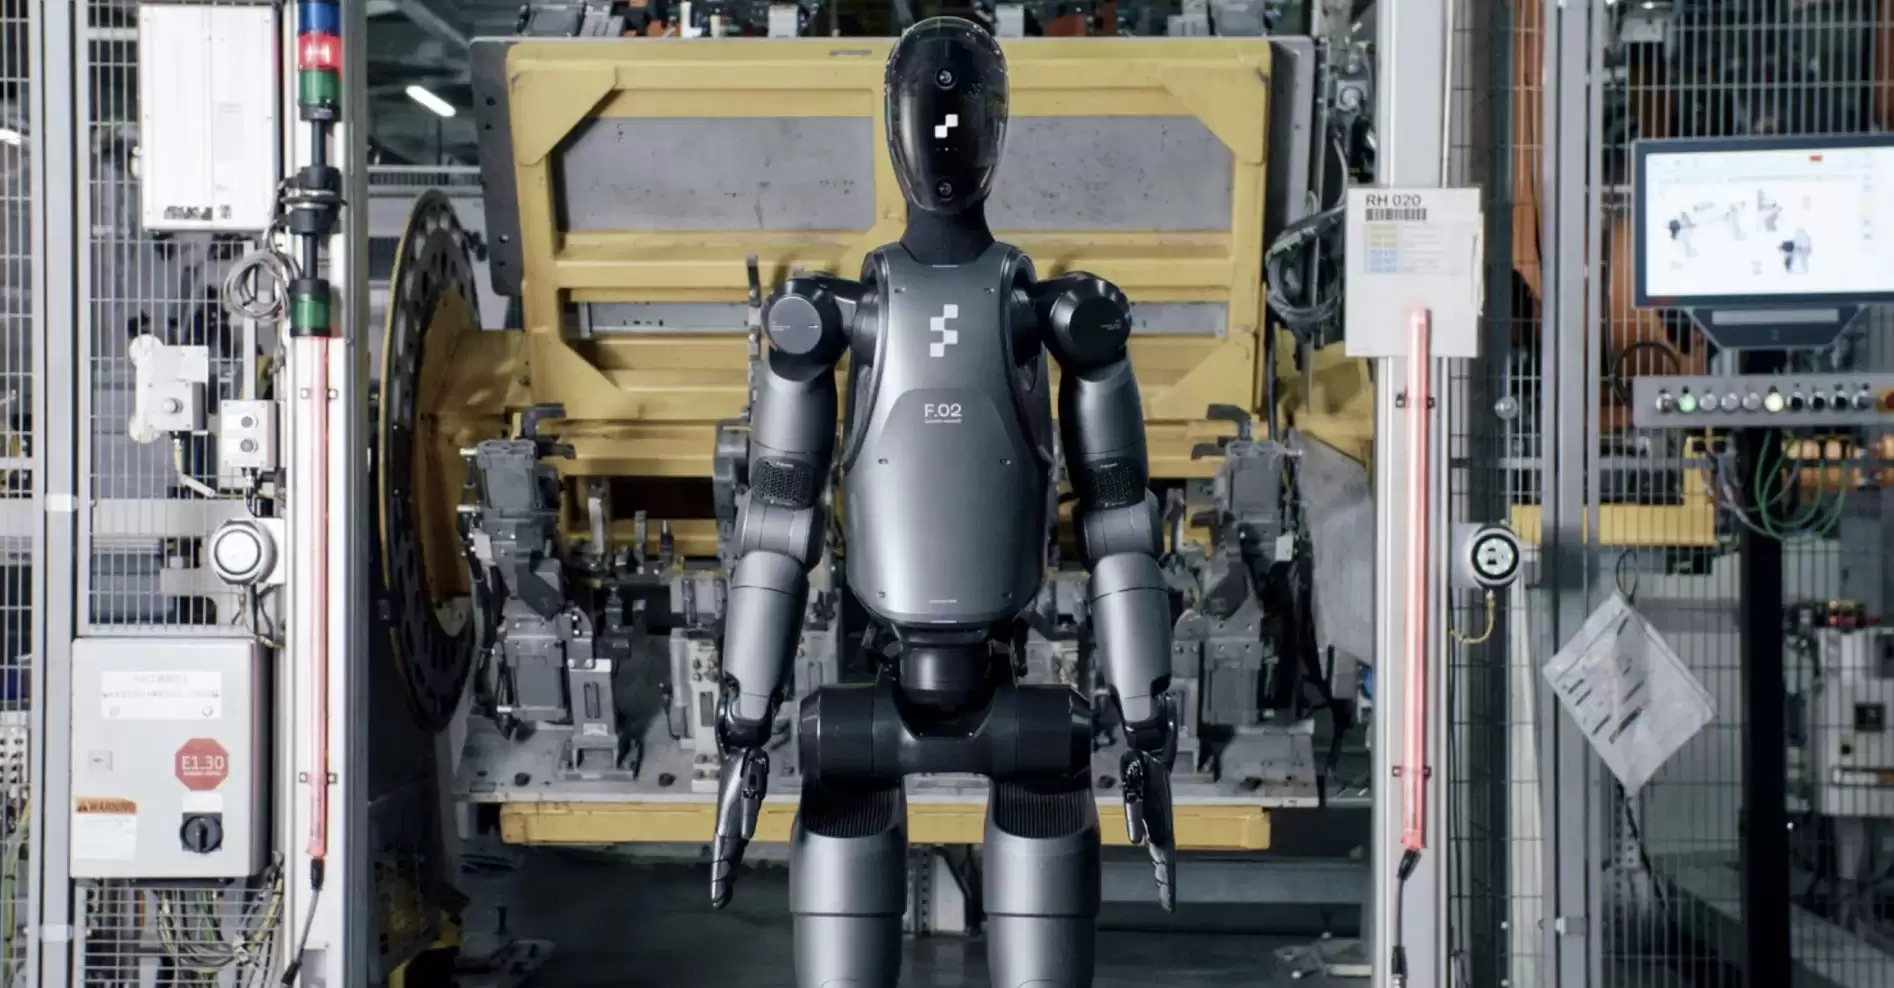
figure 02
据智能涌现了解,大部分硬件公司对大模型的理解和应用并不深入——基本只是简单接入国内外通用语言大模型。但语言大模型和机器人真正需要的“空间智能”,差距还很远。
多位行业人士提到,语言大模型数据量越大,越容易产生“幻觉”,干扰任务执行。多个行业人士给出了同样的感受:“语言大模型和机器人落地关系不大,区域任务上的成功率,惨不忍睹!”
前述具身智能大脑公司创始人表示,目前国内没有一个团队真正从机器人出发,去做适配具身智能的大模型。
此前,行业常用的解法是,在多模态大模型和机器人身体之间,引入一个中间层“小脑”——它的作用是承上启下,存放多项“子任务”(比如把“让机器人冲咖啡”任务拆成“拿杯子-磨豆子-冲水”等多个子任务),供大脑调配,也让机器人身体能读懂并动起来。
但新的难点也来了。小脑的引入,意味着机器人厂商们需要在其中预设无穷无尽的子任务,遇到复杂任务,各个子任务还得再进一步拆分。
更大的难题是数据匮乏。政府和企业投入了大量资源做集中训练,但效果不理想。大家既不清楚应该收集何种数据,也不知道如何界定优质数据的标准。
以抓杯子为例,理想状态下的高质量数据是——拿一个机械臂控制它从头到尾做一遍,告诉他抓杯子要怎么抓,当任一场景变化了,又要怎么抓。但一个简单抓取动作,就需要几千万条甚至几亿条数据。
当许多人怀揣着“大模型改变一切”的心态闯进机器人领域,才发现中间的gap远比想象的更大。
一场集体纠偏
从行业角度看,这种割裂并不健康。而如今的投资人、产业玩家们,正在出现一场关于“纠偏”。
2024年下半年,机器人行业投资风向隐秘发生变化。王晟告诉智能涌现,2024年前,很多投资人粗浅地认为:投机器人=投资人形机器人硬件。
过去一年半,人形机器人公司烈火烹油,估值飙升。以宇树科技、智元机器人为例,两家炙手可热的机器人硬件厂商,近两年连续完成数轮融资后,估值双双迈过10亿美金大关——“贵到大家投不起”。
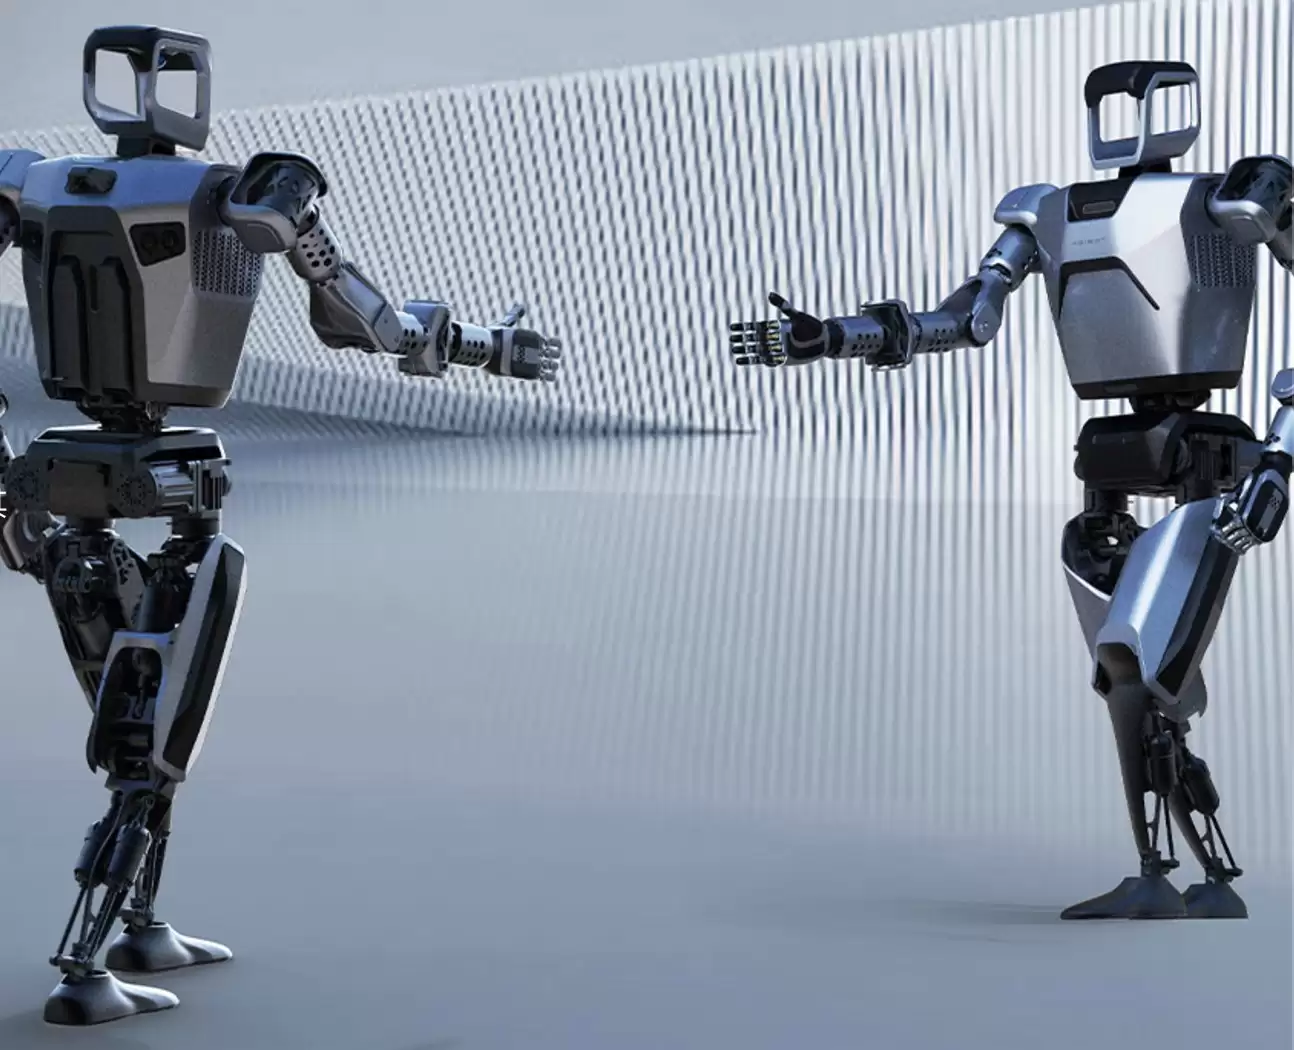
智元远征A2-max
与此同时,很多专攻机器人小脑/大脑的公司,面临融资困境,一些甚至需要重新思考如何向市场讲故事。
“今年下半年以前,我们和投资人讲,做机器人统一大模型、讲端到端,谁信呢?”前述机器人大脑公司创始人说——“但是今天你不讲端到端,都不好意思出门了”。
投资风向直至今年下半年,出现逆转。
一家做人形机器人关节的公司创始人坦言,今年以来,明显感觉纯做硬件的初创公司很难拿到大笔融资了,“市场有点冷”。
从近期消息面上看——在海外,Skild AI、Physical Intelligence成立短短时间内,估值飙升至百亿;在国内,机器人小脑公司「星海图」拿到蚂蚁投资,大脑公司「自变量」「千诀科技」先后拿到融资。
“现在投资人从投人形,改投具身智能了”,王晟表示。因为大家逐渐意识到,具身智能才是机器人驱动完成泛化任务的关键。
反思不止在投资层面。一波硬件厂商也开始集体复盘过去的模式:过去,机器人厂商更多是在专用领域里收集数据,再去做专用场景,大家信奉“通用,就是没用”。
如今,虽然大模型还没办法真正用起来,但它给这一派创业者的启示是:或许要先学会忘记专项场景,先构建通用的基础模型能力,再在上面长出专用的能力——这或许是系统解决通用性的关键。
机器人圈里的软硬之争,说到底,靠的是全链条的跑通。AI来了,这个行业共识还没有完全形成,但确定性是——机器人的终局是硬件和具身智能的融合,软硬件缺一不可。
“无论是从软件出发还是从硬件出发,大家的终局是接近的,就看谁的商业效率更高”,一位行业人士表示,“而AGI时代的机器人公司,本质上需要既懂AI、又懂硬件的团队。但更关键的是,大家还要相互认同”。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章