

DeFi衍生品市场存在实物资产支持模型与合成资产模型。前者由真实资产支撑,破产风险低且流动性深;后者资本效率高、资产灵活但依赖预言机。两者各有优劣,未来市场增长需结合两者优势并持续优化风险与资本管理。
DeFi衍生品深度解析:实物资产与合成资产模型对比
作者:技术拾光
时间:2026-07-29
浏览:152
文章目录
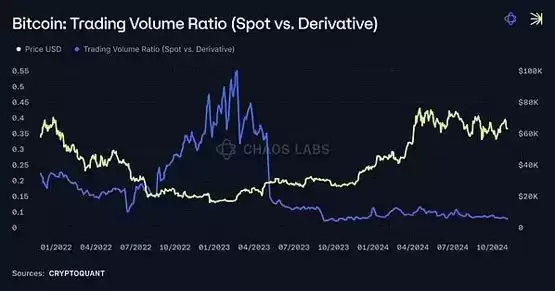
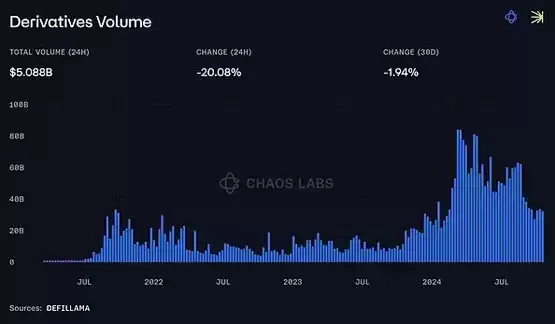
在传统金融与加密市场中,衍生品市场的体量通常远超现货市场,规模往往是后者的数倍。以比特币为例,每日现货交易量大约在几十亿美元级别,而衍生品交易量则可达到数百亿甚至更高(具体数据可随时参考行情平台或交易所实时页面)。
实物资产支持模型
在实物资产支持模型中,交易者直接与存入流动性池的“真实”资产(如代币或稳定币)进行交互。这些真实资产实际上被借给交易者,用于建立保证金交易的头寸。 GMX、Jupiter、Gearbox PURE和Contango等协议均采用此模式。提供实物资产的流动性提供者(LPs)通过交易费或作为交易对手方获得回报。因此,LPs的收益主要取决于池内资产的表现和利用率。如果池子没有平衡多头和空头的机制,LPs的收益还会直接受到交易者盈亏的影响。优势
1. 破产风险相对较低:由于交易由真实资产全额支撑,系统遭遇破产风险的概率显著降低。 2. DeFi生态中的可组合性:例如GMX和Jupiter的模型支持流动性池代币的再抵押。像$GLP和$JLP这类代币可被用作抵押品,或在其他DeFi应用中质押,从而大幅提升资本效率。 3. 对交易和做市激励的需求不高:由于LP直接充当对手方或做市商,对额外代币激励的依赖较少。虽然初期LP可能获得一些代币奖励,但长期主要收入仍来自交易费,无需设计复杂的激励计划。 4. 市场流动性更深厚:实物资产支持模型要求以实际资产为支撑,由此建立的流动性篮子有助于加深市场流动性。近年来,GMX等协议已成为交易现货资产最高效的场所之一。流动性集中在一个同时服务衍生品和现货市场的池子里,交易深度和市场效率均显著提升。
合成资产模型
与优先考虑安全性和可组合性的实物资产支持模型不同,合成资产模型走的是另一条路径。 在合成资产模型中,交易通常不由真实资产直接支持。相反,这些系统依赖订单簿匹配、流动性金库和价格预言机来创建和管理头寸。 合成资产模型并非千篇一律,设计多种多样。有的更依赖点对点订单簿匹配(由活跃做市商提供流动性,包括专业做市商或算法金库。算法金库是基于算法自动管理的流动性池,可以是全局共享或市场隔离的);有的则完全以合成方式运作,协议本身充当对手方。什么是流动性金库(liquidity vault)?
在合成衍生品模型中,流动性金库是一种汇集流动性的机制,用于为交易提供资金,无论是直接支持合成头寸还是作为做市商。不同协议的金库结构略有不同,但核心用途都是为交易提供流动性。 这些流动性金库通常由专业做市商管理(如Bluefin稳定币池),或由算法管理(如Hyperliquid、dYdX unlimited、Elixir池)。其他一些模型中,它们纯粹是被动的对手方池(如Gains Trade)。通常这些池子对公众开放,参与者可提供流动性以换取平台活动奖励。 流动性金库也可在全局市场之间共享(如Hyperliquid),或部分隔离(如dYdX unlimited、SynFutures和Bluefin),其风险和收益特点与前述类似。 一些协议如Bluefin采用混合模型,既有做市商管理的全局流动性金库,也有隔离的算法池。 在合成资产模型中,流动性由活跃用户(P2P匹配)、流动性金库(作为后备)和做市商(在订单簿上下单)共同提供。在一些纯合成资产模型(如Gains Network)中,流动性金库本身充当所有交易的对手方,省去了直接订单匹配的需要。优势
合成资产模型与实物资产支持模型各有取舍,但也带来了一些明显的优势: 1. 资本效率高:合成资产模型的资本效率较高,因为它们不需要1:1的真实资产支持。只要流动性足以覆盖活跃交易可能的结果,系统就能以较少的资产运作。 2. 资产灵活性大:这些系统在可交易资产方面更灵活,因为头寸是合成的。不需要每个资产都有直接流动性支持,可以支持更多样化的交易对,还能更快——甚至半无需许可——地上新资产。这在Hyperliquid的预上市市场中尤为明显,有些资产甚至尚未正式存在即可交易。 3. 价格执行可能更好:由于交易是纯合成的,特别是订单簿上有活跃做市商时,有可能实现更好的价格执行。缺点
不过,这些模型也有明显的短板: 1. 依赖预言机:合成资产模型高度依赖价格预言机,因此更容易受到预言机操纵或延迟等问题的影响。 2. 不贡献全球流动性:与实物资产支持模型不同,合成资产交易不会为资产的全球现货流动性做出贡献,因为流动性仅提供给衍生品订单簿。 尽管去中心化交易所目前仅占整个永续合约交易量的一小部分(约2%的市场份额),但可用模型的多样性为未来真正的增长奠定了基础。这些模型的组合,加上资本效率的不断提升和风险管理的持续改进,将是去中心化交易所获取更多衍生品份额的关键。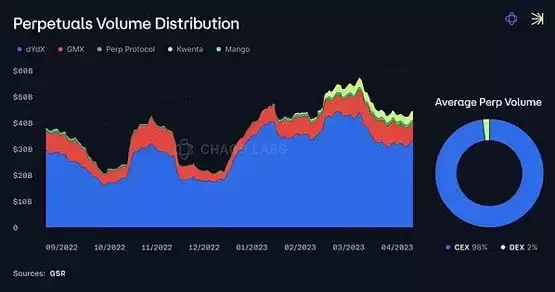
风险声明:本文仅供学习参考,不构成任何投资建议、交易建议或收益承诺。加密货币和迷因币价格波动较大,市场数据请以官方公告、交易所实时页面及行情平台为准。投资者应独立判断、谨慎决策,自行承担风险。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章