

U卡是以USDT等加密货币充值的虚拟或实体银行卡,通过Visa、Mastercard等网络实现消费、取现和线上支付,简化加密资产到法币的转换路径,但存在费率、风控、平台及法律风险,仅适合小额日常出金。
U卡是什么?最直白讲解U卡知识
作者:技术拾光
时间:2026-07-26
浏览:472
文章目录
随着加密资产与日常消费的边界越来越模糊,U卡正在成为投资者安全出钱、实现资产流转的热门工具。它本质上是一种支持以USDT等加密货币充值的虚拟或实体银&行卡,让用户从加密资产到现实消费的路径大大简化。你可以直接在全球各地的ATM机提取法币,或在POS终端刷卡购物,这种无缝的支付体验,对于渴望摆脱银&行卡冻结风险的新手来说,确实很有吸引力。那么,到底什么是U卡?下面我们就来最直白地讲解一下。
「U 卡」通常指的是加密货币支付卡(Crypto Card)。用户可以把 USDT 等加密货币充值到卡里,系统会自动将其转换为当地法币,用来日常消费、订阅海外服务或者 ATM 取现。
什么是U卡?
U卡,全称就是“USDT卡”或“加密货币支付卡”,是一种支持用USDT充值的虚拟或实体银&行卡。它本质上是一张境外发行的预付借记卡,通常与Visa、Mastercard或银联合作。用户把USDT充值后,可以直接用于日常消费、ATM取现或线上支付,省去了先兑换法币的步骤。当然,它和国内普通的银&行卡不一样,可以理解为一种国际信用卡。
U卡的底层逻辑是发卡方在Visa或MasterCard等国际卡组织拥有银&行账户,用户将稳定币存入平台,平台再根据汇率在卡片中分配相应的支付额度。你可以把它想象成一张超市充值卡,卡内并没有直接的法币余额,而是通过锚定你充值的加密资产来赋予消费能力。它主要用于线下取现或线上支付,通常不具备转账功能。这种“化虚为实”的体验,让U卡成了币圈避开银&行风控、实现小额日常消费的利器。
目前市面上五花八门的U卡,大多是基于发卡中介提供的成熟技术。这些中介掌握着与国际卡组织对接的稀缺资质和渠道,处理着核心的消费风控与封卡逻辑。各家U卡项目方,本质上是在做流量转化与品牌运营的生意,通过收取发卡费、充值兑换费以及资金管理收益来获利。
U卡运行逻辑
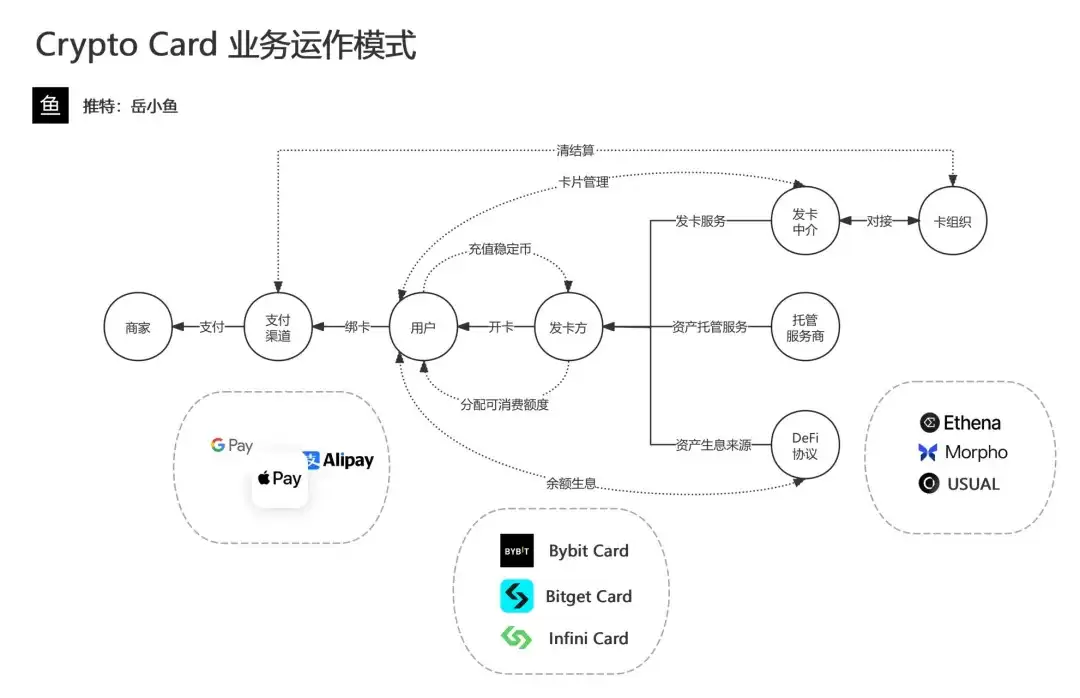
充值:用户从钱&包或交易所将USDT转入U卡指定的链上地址,通常使用Arbitrum或ERC20网络。部分U卡,比如与Fait24合作的,是直接绑定钱&包的,钱&包里有钱就能直接消费。
结算:U卡运营方收到USDT后,实时或批量兑换成美元、欧元等法币。
消费/取现:刷卡时,通过Visa/Mastercard/银联网络清算,商户收到的是法币。在国内绑定支付宝或微信时,也等同于普通境外卡支付。
关键点在于:整个过程,商户和支付平台(如支付宝)完全不接触USDT,只收到法币,从而降低了冻卡的概率。
费率方面,通常包括充值1-2%、消费0-3%、ATM取现2-3%,部分还有开卡费或月费。如果未来U卡能支持双向通道,法币存进去可以变成U,那就更好了,当然,发展之路还任重道远。
在国内U卡都能干什么?
U卡在国内的使用场景相当广泛,尤其适合小额日常消费:
- 线上支付:绑定支付宝、微信、美团、饿了么、京东等,直接扫码或选择卡支付,单日200元内往往免手续费。
- 线下消费:实体卡支持超市、餐饮、加油、便利店POS刷卡;部分银联通道卡能兼容更多国内商户。
- ATM取现:实体卡可在支持Visa/Mastercard的ATM机上提取软妹币,每日或每月限额视具体卡片而定。
- 其他用途:海淘、订阅海外服务(比如ChatGPT、Netflix)、广告费支付等。
注意:大额交易或频繁取现可能触发风控,建议小额分散使用。实测反馈来看,日常消费比如点外卖、会员订阅,完全够用。
U卡的坑和风险
U卡虽然方便,但其中的坑和风险也不容忽视:
- 费用坑:开卡费、充值费、消费汇损、取现费、管理费等,累计损耗可能在3-10%之间,存大额并不划算。
- 风控坑:充值“黑U”(来源不明的USDT)可能导致卡冻结;频繁大额取现或异常消费会被平台风控。
- 平台风险:运营方可能跑路,政策变动也可能导致卡失效,历史上多款U卡曾下架或限制大陆用户使用。
- 法律风险:中国禁止虚拟货币与法币直接兑换,U卡本质上绕过了外汇管制,可能涉及非法换汇、冼钱隐患。虽然个人小额使用目前暂无处罚案例,但大额或商用容易被查。税务方面,隐瞒收入可能面临追税。
- 安全坑:卡信息泄露可能被盗刷;部分小平台KYC松散,容易成为黑钱通道。
- 其他:不支持转账给他人;余额长期存放有损失风险。
建议选择主流平台,最近反诈卡不少,要格外留心。
U卡能代替C2C吗?
部分能代替,但不能完全代替。
能代替的部分,主要体现在小额出钱和日常消费。U卡避免了C2C收黑钱、冻卡的风险,损耗低、速度快,已经成为许多人主流的小额出钱方式。
不能完全代替的原因在于:大额出钱限额低、手续费高,不适合快速变&现大量USDT。C2C仍然是大额出钱的首选,尽管有风险。而且目前主流的U卡都是单向的,虽然有一些实用小窍门,但终究需要用户自己另辟蹊径。
总的来说,U卡是C2C的优秀补充或替代,尤其适合小额场景。组合使用会更稳妥:U卡用于日常花销,C2C用于大额出钱。
U卡功能有哪些?
U卡不仅是支付工具,更是加密资产与实体经济融合的里程碑。它集成了充值、支付、变钱及资产管理等功能,为用户在Web3时代提供了前所未有的金融灵活性。核心功能包括极致的支付与兑换体验、灵活的跨境与取现能力、安全隐私与资产管理等。
1、极致的支付与兑换体验
U卡的核心在于加密货币支付与即时法币转换。它像是一台移动的“汇率转化器”,支持比特币、以太坊及USDT等主流币种。无论是线下探店、线上网购,还是海外旅行,系统都会根据实时汇率将加密资产瞬间转化为当地法币,真正实现“一卡走天下”。
2、灵活的跨境与取现能力
得益于区块链的无国界特性,U卡在跨境支付领域优势明显,能有效绕过传统银&行的高额手续费与清算延迟。同时,其现金变钱功能支持在全球数百万台ATM机提取法币,完美解决了无加密支付环境下的资金使用痛点。
3、安全隐私与资产管理
相比传统银&行卡,部分U卡提供更高维度的匿名支付属性,减少了敏感身份信息的暴露。U卡采用预付卡设计,用户需要“充值后再消费”,配合专属App的实时管理与消费记录追踪,既能杜绝透支风险,又让每一笔支出清晰透明。许多卡片还引入了消费返现与积分计划,让用户在享受便捷的同时获取额外的持币收益。
常见U卡有哪些
目前市场上比较热门的U卡,主要包括OKX Card、Bybit Card、Crypto.com Visa卡、SafePal Card、Coinbase Card等。这些卡作为加密货币预付卡,为用户提供了便捷的支付解决方案,具有跨境支付、即时加密货币转换、全球兼容性等显著优势。下面是一些具体介绍:
1、OKX Card
OKX Card是欧易与万事达卡合作推出的加密货币借记卡,旨在连接加密资产与日常消费。该卡允许用户直接使用储存在OKX钱&包中的稳定币(如USDC)在支持Mastercard的全球商户进行支付,消费时即时转换稳定币,同时支持Apple Pay和Google Pay。
2、Bybit Card
Bybit Card是由知名加密货币交易所Bybit与Mastercard合作发行的加密货币借记卡。用户无需进行繁琐的提币转账,就能直接使用Bybit资金账户中的加密资产(如BTC、ETH、USDT等)进行全球数百万商户的线下及线上消费和ATM变钱。该卡片提供虚拟卡和实体卡,具有即时自动结算、最高10%消费返现、无年费等特点。不过,因为被不法分子使用,现在该卡已经不能使用,容易触发风控。
3、Crypto.com Visa卡
Crypto.com Visa卡是一张由加密货币交易所Crypto.com发行的预付Visa金属卡,旨在连接加密货币与日常消费。用户通过质押CRO币,可享受最高8%的消费回馈、流媒体订阅费报销及免费机场贵宾室等高权益,无需支付年费。
4、ether.fi
Ether.fi Cash Card是一款由以太坊再质押协议ether.fi推出的去中心化加密货币签帐卡,主打非托管、高额现金回馈、结合链上生息与消费。该卡支持全球超过1亿个接受Visa的消费据点,并可直接绑定Apple Pay与Google Pay使用。基本享有2%至3%的现金回馈,特定活动或等级最高可达4%-5%,回馈通常即时以代币形式发放。
5、Coinbase Card
Coinbase Card是一张由Coinbase与Visa合作发行的加密货币借记卡。用户可以直接使用Coinbase账户中的比特币、以太坊等加密资产在Visa商户消费或在ATM变钱,无需预先将加密币换成法币,在销售点即时转换,且通常免年费。
6、plasma one
Plasma U卡是一款热门的稳定币原生加密货币支付卡,支持中国护照开户但需要海外地址证明,可以绑定Apple Pay、支付宝、微信,并提供消费返现与出钱功能。
7、MetaMask Card
MetaMask Card是一款支持自托管钱&包的去中心化借记卡。结账时资金直接由MetaMask钱&包划扣,支持全球1.5亿家万事达卡商户,虚拟卡消费可享1%返现。
U卡的未来发展
从行业视角来看,未来的U卡如果能在做好合规的基础上实现双向通道,那将是对C2C、OTC的降维打击。当然,大陆地区可能性不大,但肯定还是可以用的。
随着加密市场与监管体系的同步演进,U卡正成为化虚为实的关键纽带。但便利背后仍有三大风险不容忽视:一是资产波动性强,行情震荡会直接削弱持卡人的实际购买力;二是合规环境多变,用户需要高度警惕不同地区的政策红利与法律盲区;三是隐性成本高企,跨境过程中的汇率损耗与网络费可能稀释利润。因此,在拥抱创新的同时,务必平衡好便捷度与合规风险,审慎配置资产。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章