

数字欧元作为欧洲央行数字货币,支持者视其为现金的数字化升级,保障货币主权;批评者担忧其资金追踪机制会侵蚀隐私,甚至成为监控工具。这场争议本质是数字支付便利性与个人隐私边界之间的平衡难题。
数字欧元隐私争议:全民支付升级还是资金监控
作者:技术拾光
时间:2026-07-23
浏览:558
文章目录
围绕数字欧元的争议,最近越来越像是两个平行宇宙的对话。一边是支持者,把它看作现金的数字化升级——支持离线支付、全欧元区通用,能填补公共货币在数字支付领域留下的空白,和现金形成互补。另一边,批评者则盯着它的资金追踪机制不放,担心这玩意儿会一点点蚕食隐私,远不如现金那样匿名、自主、可控。说到底,这场争论的核心,就是数字支付的便利性和个人隐私边界之间的那道难题。
支持者觉得,数字欧元是比现金更适应未来的选择,毕竟它背后有欧洲央&行撑腰。但批评者的反应就激烈多了:他们认为,这可能是欧盟给自己的公民套上的一副“金融镣铐”。
数字欧元,是眼下欧洲最具争议的金融项目之一。
站在支持者的角度看,它关乎欧盟的货币主权——减少对Visa、Mastercard这类外国支付服务商的依赖,确保在美元稳定币主导的在线经济里,欧元还能有自己的一席之地。但批评者看到的,是另一种可能:一个超国家组织借机监控、甚至在某些情况下控制欧洲人的消费行为。
官方的说法很体面。“数字欧元将减少欧洲对非欧洲供应商的过度依赖,确保欧洲人能在数字经济里,用央&行发行的主权货币来支付。”欧洲央&行执行委员会成员皮耶罗·奇波隆这么说。
而另一种声音,则带着刺耳的警惕。“如果你关心自由,那这就是最危险的八个字:‘数字欧元存在是为了保护欧洲人。’”前德意志银&行总经理皮乌斯·斯普伦格说得毫不客气。西班牙财经评论员何塞·维兹纳更是直接:“这是他们能控制你每一分钱的方式。再见,隐私。欧洲央&行将会决定你口袋里能有多少数字货币。”
那么,谁是对的?是那些穿着西装、坐在布鲁塞尔办公室里、似乎对阅读你的私人数据很感兴趣的官僚,还是那些戴着“锡纸帽”、想把钱和国家彻底分开的密码朋克?
什么是数字欧元?
数字欧元,说白了就是欧洲央&行要发行的官方数字货币,属于央&行数字货币的一种。一提到“CBDC”这个词,不少热爱隐私的加密圈人士就开始头皮发麻——1984年式的政府监控画面立刻浮现在眼前。
美国总统唐纳德·特朗普今年一月就签署了行政命令,禁止美国搞CBDC,理由是它威胁金融体系、个人隐私和国家主权。直到2030年的禁令,也在最近通过的住房法案立法里正式确定下来。不过,欧洲央&行显然觉得自己在欧洲赛场上能玩得转。
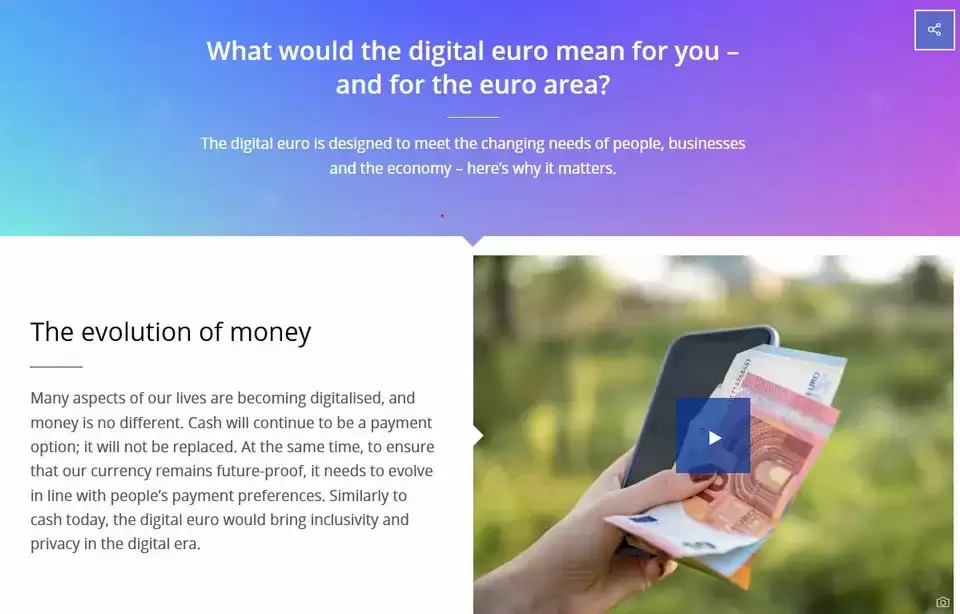
央&行的逻辑是:随着支付越来越在线化,数字欧元能给欧元区居民提供另一种日常使用央&行货币的方式,它补充的是实体纸币和硬币,而不是取代它们。
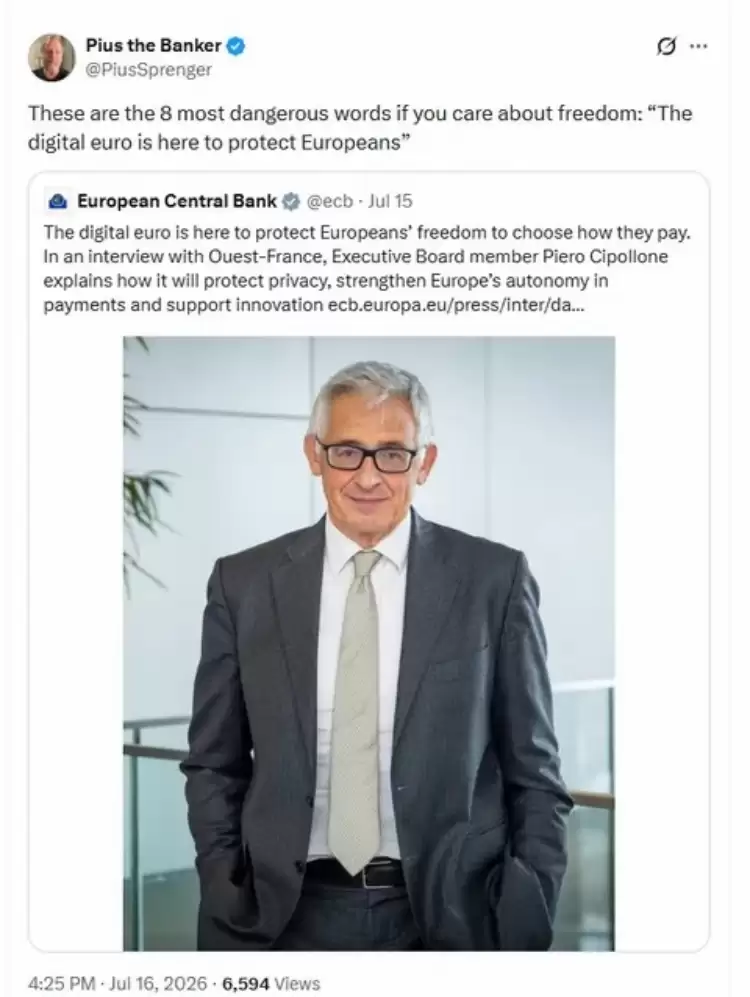
问题是,并非所有人都买这笔账。纸币最大的好处是什么?是完全的匿名性。而数字欧元,说到底是可以被追踪、追踪、甚至冻结的。正如维兹纳指出的:“他们承诺隐私……但这些钱本身就是可以追踪的。”
欧洲为什么想要一个?
欧洲央&行显然不会大张旗鼓地宣传“我们要监控日常支付”。官员们强调的是另一个担忧:随着现金使用越来越少,欧洲可能会过度依赖Visa、Mastercard这类私人或海外运营的支付系统。一些政策制定者甚至对非洲缺乏关键支付基础设施的控制权表示过担忧。欧洲央&行行长克里斯蒂娜·拉加德在2025年说得很直白:“允许支付、信用和借记的整个基础设施机制,并不是欧洲的解决方案……我们得确保有欧洲的报价,以防万一。”
欧洲消费者组织也强调了潜在的好处。传播副主管安德鲁·坎宁告诉媒体,数字欧元能为消费者提供一种“安全且包容”的支付选项,特别是对那些在数字支付上遇到障碍的人群来说,是个补充方案。
但批评者并不买账,他们认为数字欧元赋予了政府和央&行对公民资金使用方式的控制权。这种担忧并非空xue来风——即使是在西方民主国家。2022年加拿大自由车队抗议期间,当局就曾下令银&行、众筹平台及其他金融机构冻结与封锁有关的账户。
科技企业家兼隐私倡导者埃夫拉特·费尼格森的说法更直白:数字欧元可能成为“可编程货币、可编程身份和可编程行为的基础设施”。他警告说:“自由不会一夜之间消失,它会一点点被蚕食。”弗里堡管理学院的银&行与金融教授帕特里克·舒费尔也提醒,CBDC会显著扩大政府监控金融活动的能力。
有保障措施吗?
欧盟自己的隐私监管机构也看得很清楚。数据保护监督局和欧洲数据保护委员会都表示,高度的隐私和数据保护,是数字欧元赢得公众信任的关键。欧洲央&行也在宣传材料里承诺,线下支付会实现“类似现金”的隐私,银&行不会看到个人交易数据。
安德鲁·坎宁说,欧洲消费者组织目前对提案“感到满意”,认为“消费者保障在欧盟立法者之间的最终谈判中得到了保障”。但显然,这些保障措施,在怀疑者面前还远远不够。
数字欧元是如何运作的?
和泰达币或USDC这类私营稳定币不同,数字欧元以欧元计价,由央&行发行。消费者可以通过自己的常规银&行或支付服务商访问。你不可能像拿实体钞票一样直接把它塞进钱&包,而是要通过电子钱&包,在商店里、线上或人与人之间转账。
关键区别在于:基础资金会是欧洲央&行的负债,而不是商业银&行的。支持者认为,这赋予它和现金一样的公众信任度——而不是对商业银&行存款的债权。
不同寻常的伙伴:加密货币与银&行
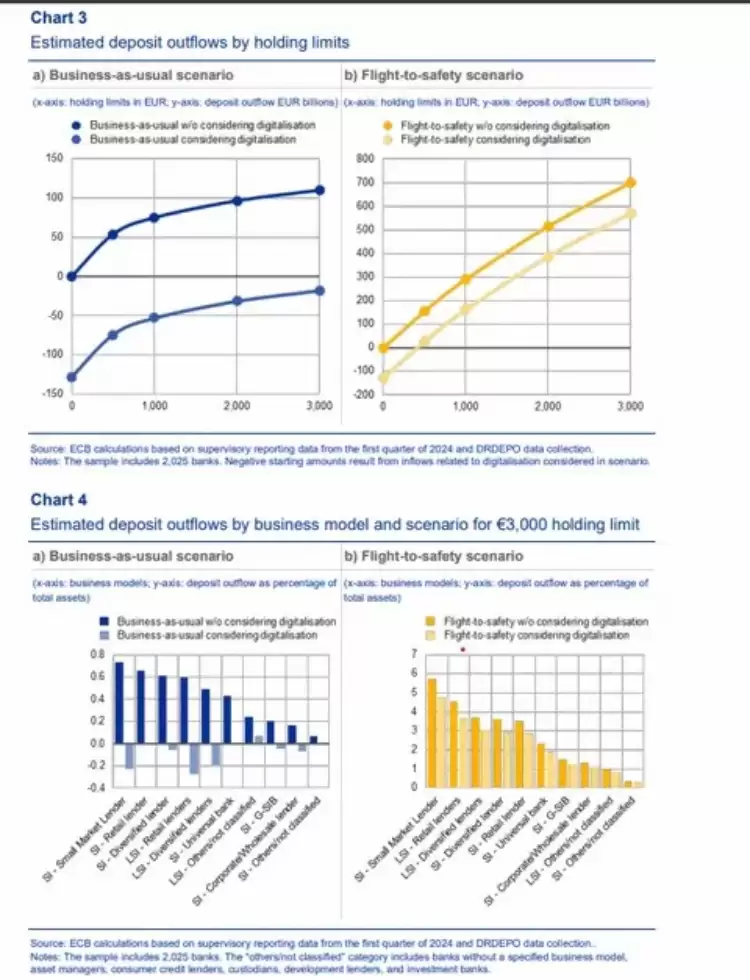
有意思的是,在反对数字欧元的这场战役里,加密货币和隐私倡导者居然有了一个意外的盟友——部分银&行业。银&行担心,一旦数字欧元大规模推广,银&行存款会大量流出,迫使它们重新考虑对企业和个人的贷款。
意大利经济学家、曾于2005年至2011年担任欧洲央&行执行董事会成员的洛伦佐·比尼·斯马吉直言:“金融不稳定的风险很高,对实体经济的影响深远。”欧洲央&行则回应说,他们的设计就是为了“最大限度地减少对银&行业的潜在风险”——用户会被限制每次只能持有少量数字欧元,而且“与钱&包里的现金一样,数字欧元不支付利息”,以此防止存款大量外流。
费用是多少?
成本问题成了批评者手中的另一把锤子。欧洲央&行自己估算,建设数字欧元系统需要投入约13亿欧元,每年的运营成本约3.2亿欧元。而商业银&行和其他支付提供商,在整合数字欧元时面临的成本更高——欧洲央&行预计银&行业的实施成本在46亿到69亿美元之间。这笔钱,最终谁来买单?
什么时候来?
经过多年的讨论,欧洲议会、欧盟成员国和欧盟委员会的立法者已经开始就数字欧元的最终立法进行谈判,目标是在未来六个月内达成协议。奇波隆在7月13日说:“我们希望文本能在年底前最终确定,届时我们将能够就数字欧元的未来发行做出决定。”
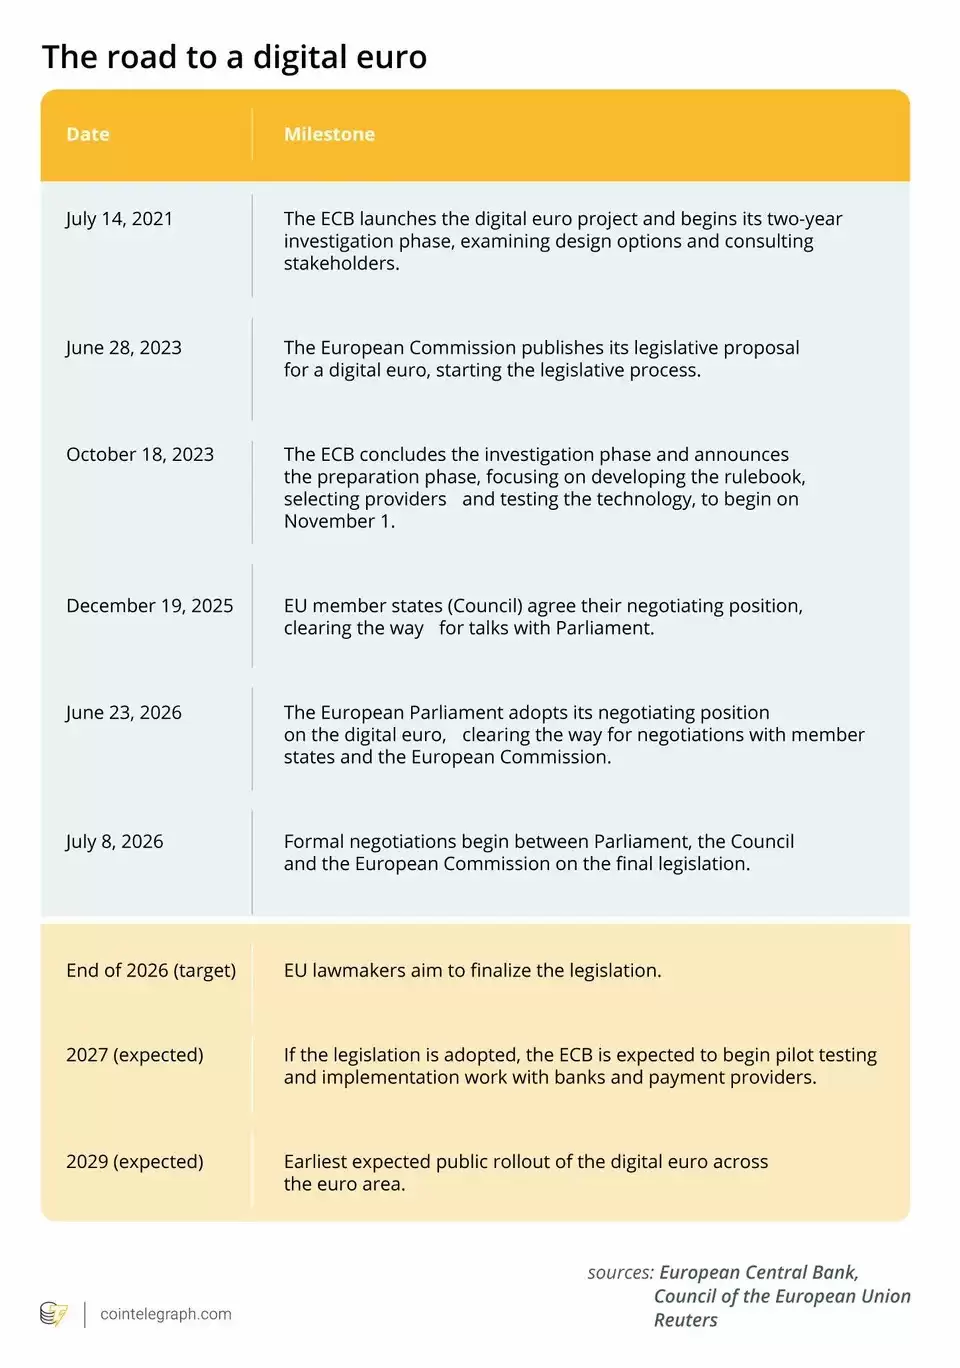
如果立法顺利通过,下一步将由欧洲央&行理事会决定是否在2027年正式推出。但欧洲人真正在日常生活中接触到这项技术,乐观估计也要到2029年——甚至可能根本得不到批准。
以前有人尝试过吗?
说起来,CBDC并不是什么新鲜概念。几年前,超过100个国家都开始探索过,但大多数后来要么放弃,要么转向了批发模式。目前真正落地的零售CBDC,采纳率也都不太理想。
中国2019年就开始试点数字软妹币,后来推向全国。虽然已经处理了数万亿元的交易,但大多数中国消费者还是更习惯用支付宝和微信支付。巴哈马2020年推出了沙币,成为全球第一个全国范围内推广零售CBDC的国家,但采纳速度比预想的慢得多,最后不得不推动商业银&行来扩大分销。尼日利亚的eNaira在2021年推出后,同样难以获得市场支持。巴西央&行则干脆在2025年关闭了Drex CBDC平台,理由是成本和隐私问题。
国际清算银&行在2023年总结得很到位:“零售CBDC是一项复杂的任务,不仅仅是中央银&行的专利。”这话放在今天,依然适用。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章