

嘉楠科技因股价连续低于1美元收到纳斯达克退市警告,获180天宽限期至2027年1月。公司营收同比下降24.3%,净亏损8870万美元,AI芯片业务终止,正从矿机销售转向算力基础设施服务,自营挖矿算力增长。
嘉楠科技困兽之斗:从区块链第一股到退市
作者:技术拾光
时间:2026-07-22
浏览:184
文章目录
7 月 15 日,嘉楠科技发布公告称,已收到纳斯达克书面通知,获得额外 180 天宽限期,截止日期延长至 2027 年 1 月 11 日。此前,嘉楠科技 ADS 股价连续 30 个交易日低于 1 美元,触及纳斯达克关于最低出价要求的合规红线。
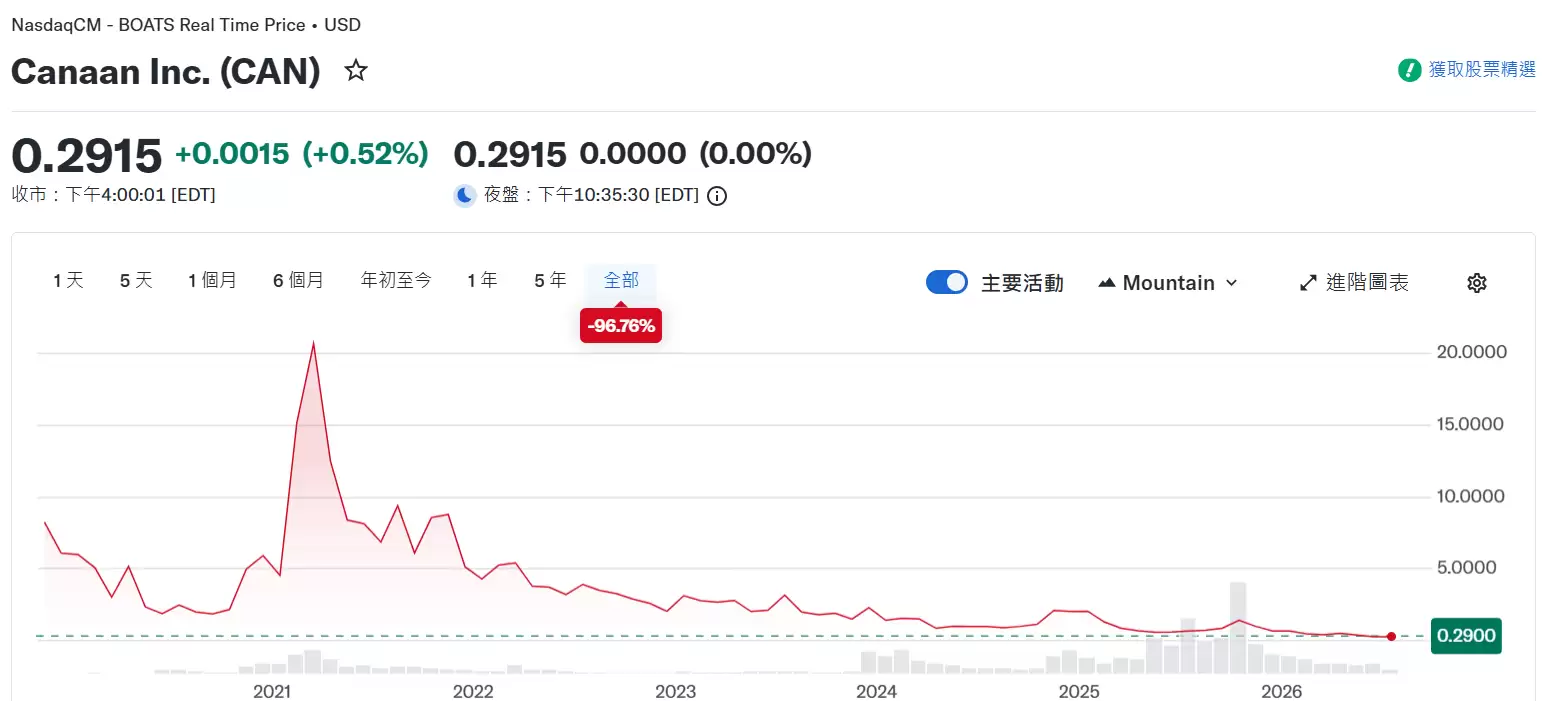 市场反应平淡。截至收盘,嘉楠科技股价报 0.29 美元,总市值约 2.17 亿美元,相较 2019 年 11 月上市时的市值巅峰,已缩水超过九成。这家曾头顶“全球区块链第一股”光环的公司,如今正站在退市的悬崖边缘。
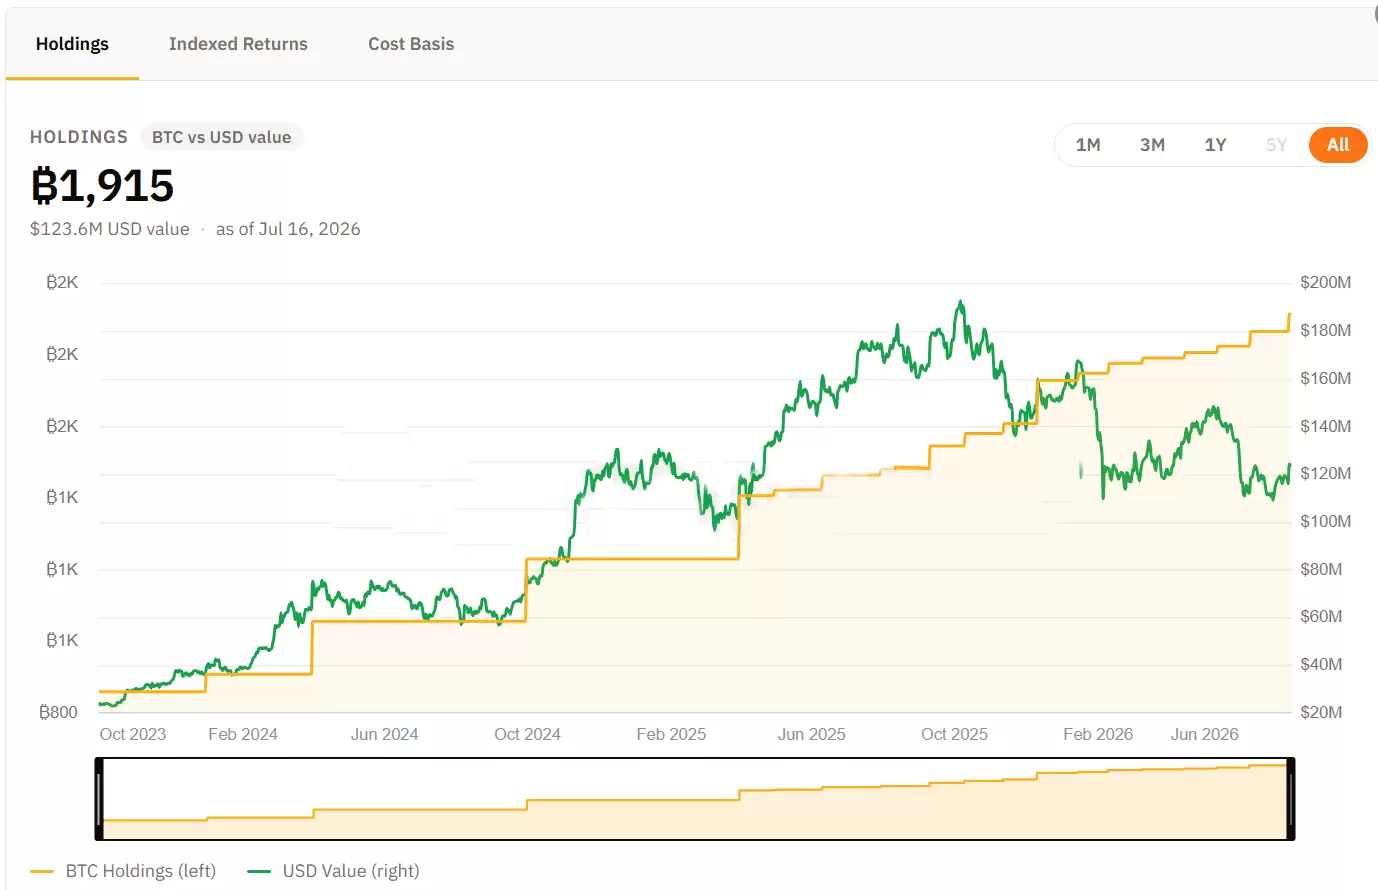 根据最新数据,嘉楠科技的比特币储备已升至 1915 枚,但总价值跌至 1.2 亿美元——这恰恰说明了币价波动对其影响有多大。
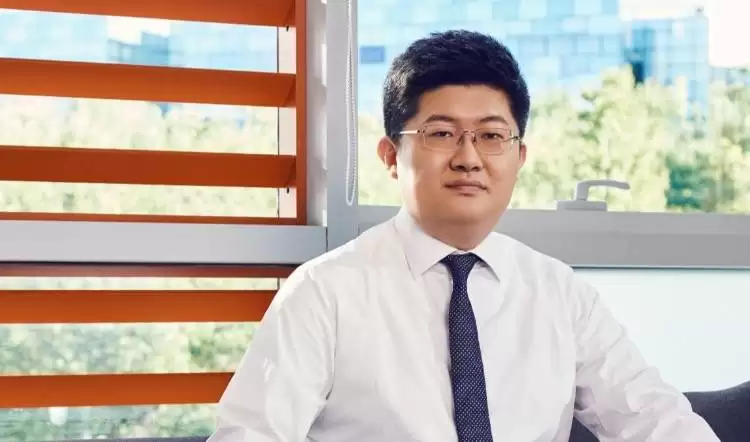 嘉楠科技创始人 张楠庚
矿机厂商的生意本质就是“卖铲子”——其命运与比特币周期紧密相连。当币价高、挖矿收益丰厚时,矿工愿意花钱购买设备;一旦币价低迷、全网算力竞争加剧,矿机需求便会迅速冷却。2025 年以来,虽然比特币价格在部分时段表现不错,但矿业整体已进入“后减半”时代的低边际收益阶段,嘉楠科技的传统商业模式受到严重冲击。
面对退市和亏损的双重压力,嘉楠科技管理层正试图从纯粹的硬件销售商转型为“算力基础设施服务商”,通过垂直整合和能源布局寻找生机。
自营挖矿成为关键抓手。截至 2026 年一季度末,嘉楠科技在全球 10 个联合挖矿项目中的总算力已达约 11 EH/s,同比增长 66%,环比增长 10.7%。公司还收购了 Cipher Mining 旗下德州 ABC Projects 的 49% 股权,同时在加拿大启动一个 3 兆瓦的挖矿试点项目,探索将矿机余热用于温室农业;此外,还与日本一家电力工程商签署 4.5 兆瓦合同,参与电网负载调节。
在资本层面,2025 年 11 月,嘉楠科技获得 BH Digital、Galaxy Digital 等机构总计 7200 万美元的战略投资,用于强化资产负债表及基础设施扩张。同年 12 月,公司董事会批准 3000 万美元的股份回购计划,试图向市场传递信心。
不过,股价走势显示市场并未买账。
市场反应平淡。截至收盘,嘉楠科技股价报 0.29 美元,总市值约 2.17 亿美元,相较 2019 年 11 月上市时的市值巅峰,已缩水超过九成。这家曾头顶“全球区块链第一股”光环的公司,如今正站在退市的悬崖边缘。
退市倒计时还剩 180 天
嘉楠科技与纳斯达克合规部门之间的拉锯,最早可追溯到 2025 年 5 月。当时公司首次因股价持续低于 1 美元收到退市警告,随后借助比特币价格反弹暂时化解危机。但好景不长,2026 年 1 月 14 日,纳斯达克再次发出通知:嘉楠科技 ADS 收盘价已连续 30 个交易日低于 1 美元,公司须在 7 月 13 日前满足合规要求——即收盘价连续 10 个交易日达到或超过 1 美元。 7 月 13 日,最初的宽限期到期,嘉楠科技未能达标。公司在 7 月 1 日紧急将上市板块从纳斯达克全球市场转至门槛相对较低的纳斯达克资本市场,同时提交申请争取额外 180 天。 7 月 15 日,申请获批,新的生死线划在了 2027 年 1 月 11 日。 按照纳斯达克规则,若届时仍无法恢复合规,嘉楠科技很可能面临最终摘牌。公司方面表示,如有必要,会考虑实施反向股票拆分来抬升股价——但这一举措在市场上通常被视为弱势信号。2026 年 Q1 财报:总营收下降 24.3%,净亏损 8870 万美元
嘉楠科技股价低迷并非没有原因。其最新发布的财报显示,公司正处于严重的财务失血状态。 2026 年 5 月 19 日,嘉楠科技公布未经审计的第一季度财务报告:总营收 6270 万美元,同比下降 24.3%,环比骤降 68%;净亏损 8870 万美元,较去年同期的 8640 万美元进一步扩大。公司还录得毛亏损 2290 万美元,其中包含约 2500 万美元的非现金存货减值——这意味着嘉楠科技被迫大规模减记矿机库存价值,反映出市场需求的急剧萎缩。 更严峻的是,公司对第二季度的营收指引仅为 3500 万至 4500 万美元,预示短期内业绩仍将承压。截至 2026 年 3 月 31 日,公司现金余额为 4350 万美元,较 2025 年末的 8080 万美元大幅缩水;不过,公司在 4 月收回约 4200 万美元的客户应收款,流动性得到一定缓解。 值得留意的是,尽管主营业务亏损,嘉楠科技的加密货币储备却创下历史新高:一季度末,公司持有 1807.60 枚比特币(价值 1.42 亿美元)。这些数字资产在资产负债表上提供了一定对冲,但也使其业绩与币价波动高度绑定——比特币价格一旦大幅下跌,这部分资产价值也会随之缩水。
根据最新数据,嘉楠科技的比特币储备已升至 1915 枚,但总价值跌至 1.2 亿美元——这恰恰说明了币价波动对其影响有多大。
AI 芯片梦碎,卖铲子的日子也不好过
嘉楠科技走到今天这一步,部分原因来自一次代价高昂的战略误判。 2025 年 6 月 24 日,公司宣布终止非核心的 AI 芯片业务,全面回归比特币矿机与自营挖矿。其历时数年的“第二曲线”探索以失败告终。根据公开资料,嘉楠科技 2024 财年仅实现约 90 万美元的边缘计算产品收入,但相关业务运营支出却高达约 2142 万美元,占公司全年总运营支出的 15%。在 2024 财年 2.498 亿美元净亏损的压力下,这块“只烧钱不产粮”的业务被果断砍掉。 然而,回归主业并未让嘉楠科技轻松多少。矿机行业正面临前所未有的竞争压力。与比特大陆等对手相比,嘉楠科技的市场份额持续被挤压。2025 年第二季度,公司总销售算力为 640 万 TH/s,同比仅增长 3%;到了 2026 年第一季度,产品收入已跌至 4290 万美元,与 2024 年第四季度的 1.649 亿美元相比,堪称断崖式下滑。
嘉楠科技创始人 张楠庚
矿机厂商的生意本质就是“卖铲子”——其命运与比特币周期紧密相连。当币价高、挖矿收益丰厚时,矿工愿意花钱购买设备;一旦币价低迷、全网算力竞争加剧,矿机需求便会迅速冷却。2025 年以来,虽然比特币价格在部分时段表现不错,但矿业整体已进入“后减半”时代的低边际收益阶段,嘉楠科技的传统商业模式受到严重冲击。
面对退市和亏损的双重压力,嘉楠科技管理层正试图从纯粹的硬件销售商转型为“算力基础设施服务商”,通过垂直整合和能源布局寻找生机。
自营挖矿成为关键抓手。截至 2026 年一季度末,嘉楠科技在全球 10 个联合挖矿项目中的总算力已达约 11 EH/s,同比增长 66%,环比增长 10.7%。公司还收购了 Cipher Mining 旗下德州 ABC Projects 的 49% 股权,同时在加拿大启动一个 3 兆瓦的挖矿试点项目,探索将矿机余热用于温室农业;此外,还与日本一家电力工程商签署 4.5 兆瓦合同,参与电网负载调节。
在资本层面,2025 年 11 月,嘉楠科技获得 BH Digital、Galaxy Digital 等机构总计 7200 万美元的战略投资,用于强化资产负债表及基础设施扩张。同年 12 月,公司董事会批准 3000 万美元的股份回购计划,试图向市场传递信心。
不过,股价走势显示市场并未买账。
小结
嘉楠科技的困境,其实是整个加密矿业寒冬的一个缩影。 2025 年以来,全球资本对加密行业的叙事发生了明显转移。随着人工智能算力需求爆发,大量原本投向矿机和挖矿的资金转向 AI 数据中心和高性能计算,矿工也开始将算力迁移至 AI 项目,直接压缩了比特币矿机的需求空间。 更深层的挑战在于商业模式的可持续性。作为 ASIC 芯片设计公司,嘉楠科技需要持续投入研发才能维持产品竞争力,但资金链紧张使这一目标变得困难。 从更宏观的角度看,嘉楠科技正在经历一场去泡沫化的残酷洗礼。2019 年上市时,公司凭借“区块链第一股”的概念享受了高估值;如今,市场不再为概念买单,而是要求实实在在的现金流和盈利能力。 在比特币下一轮牛市周期到来之前,矿业公司的盈利将持续承压,嘉楠科技必须在 6 个月内证明自己具备穿越周期的能力。 风险声明:本文内容仅供学习参考,不构成任何投资建议、交易建议或收益承诺。加密货币和迷因币价格波动较大,价格预测及市场数据请以官方公告、交易所页面及实时行情平台为准。投资者应独立判断、谨慎决策,并自行承担相关风险。嘉楠科技股价、市值、财务数据等均来源于公开信息,不保证其准确性或时效性。实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章