

DeFi衍生品市场体量远超现货,实物资产支持模型以真实资产抵押保障安全性与可组合性,合成资产模型则通过订单簿和流动性金库实现高资本效率与资产灵活性。两者互补,将推动链上衍生品超越现货市场。
DeFi衍生品如何撼动万亿金融市场游戏规则?
作者:技术拾光
时间:2026-07-19
浏览:567
文章目录
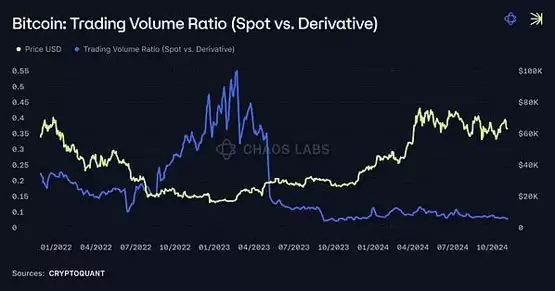
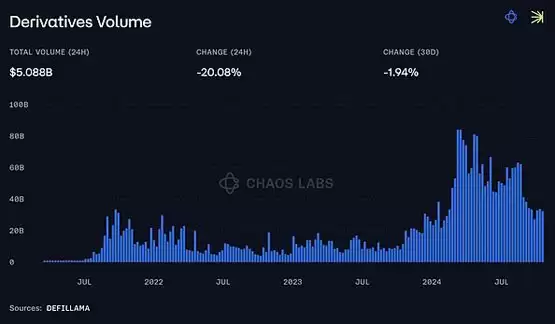
你有没有发现?无论是传统金融还是加密世界,衍生品市场的体量都远远超过现货市场,通常是后者的数倍以上。就拿比特币来说,今天的日现货交易量大概在40亿美元上下,但衍生品交易量却高达538.9亿美元——这是Cryptoquant.com上的实时数据。
实物资产支持模型
简单说,在实物资产支持模型里,交易者直接和流动性池中的“真实”资产(比如代币或稳定币)打交道。这些资产实际上是被借给交易者,用来建立保证金交易头寸的。 像GMX、Jupiter、Gearbox PURE和Contango这类协议,用的就是这种思路。存入实物资产的流动性提供者(LPs),通过交易费或者作为交易对手方获得回报。所以,LPs的收益取决于池子里资产的表现、池子的利用率——如果池子里没有机制来维持多头和空头的平衡,那收益还跟交易者的盈亏挂钩。优势
1. 破产风险较低: 交易背后有真实资产支撑,系统破产的风险自然小得多。 2. DeFi生态可组合性: 举个例子,GMX和Jupiter的模型允许流动性池代币被再抵押——像$GLP和$JLP这些代币,可以作为抵押品在其他DeFi应用里使用,甚至用来质押,这样一来资本效率就提升了。 3. 交易和做市激励需求低: 因为LP本身就是对手方或者做市商,所以额外激励的重要性就下降了。初期可能还是需要一些代币激励来吸引LP,但长期来看,提供流动性的回报主要来自交易费,这省去了设计一套平衡交易激励计划的麻烦。 4. 深化市场流动性: 这种模型要求用实际资产来支撑,进而形成流动性篮子,有助于让市场流动性变得更深厚。近年来,像GMX这样的协议也因此成为现货资产最有效的交换场所之一——流动性被集中在一个能同时服务衍生品和现货市场的池子里,交易的深度和市场效率都明显提升。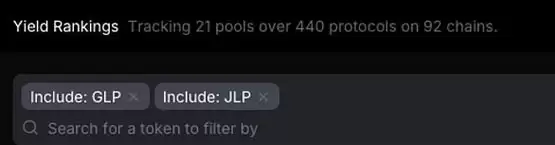
合成资产模型
和实物资产支持模型不同,合成资产模型走了另一条路。实物资产支持模型通过要求真实资产做抵押来优先考虑安全性和可组合性,而合成资产模型就不太一样了。 在这种模型里,交易通常不由真实资产直接支持,系统靠的是订单簿匹配、流动性金库和价格预言机来创建和管理头寸。合成资产模型也不是千篇一律的——有的更依赖点对点订单簿匹配(流动性由活跃的做市商提供,这些做市商可以是专业做市商,也可以是算法金库),有的则采用纯合成的方式运作(协议本身充当对手方)。流动性金库是什么?
在合成衍生品模型里,流动性金库是一种汇集流动性的机制,作为促进交易的资金来源——不管是直接支撑合成头寸,还是给做市商提供支持。虽然不同协议里流动性金库的结构有些细微差别,但它的作用基本一致:为交易提供流动性。 这些流动性金库,要么由专业做市商管理(比如Bluefin的稳定币池),要么由算法管理(比如Hyperliquid、dYdX unlimited、Elixir的池子)。在另一些模型里,它们就是纯粹的被动对手方池(比如Gains Trade)。通常这些池子是对公众开放的,任何人都可以提供流动性,换取参与平台活动产生的奖励。流动性金库可以在列出的市场之间全局共享(比如Hyperliquid),也可以部分隔离(比如dYdX unlimited、SynFutures和Bluefin),风险和收益的逻辑和前面提到的类似。还有一些协议,比如Bluefin,采用的是混合机制——既有做市商管理的全局流动性金库,也有隔离的算法池。 在合成资产模型里,流动性通常来自活跃用户(P2P匹配)、流动性金库(作为后备)和做市商(在订单簿上下单)。在一些纯合成资产模型里,比如Gains Network,流动性金库本身就是所有交易的对手方,省去了直接订单匹配的步骤。优势
合成资产模型的权衡和实物资产支持模型不同,但它也带来了一系列长处: 1. 资本效率高: 不需要直接1:1的真实资产支持,所以资本效率更高。只要有足够的流动性来覆盖活跃交易的可能结果,系统就可以用较少的资产运行。 2. 资产灵活性强: 可交易的资产范围更广,因为头寸是合成的。不需要每个资产都有直接的流动性支持,所以能支持更多样化的交易对,上新资产的速度也更快——甚至可以做到半无需许可。这一点在Hyperliquid的预上市市场里表现得特别明显,交易的资产甚至还没正式存在。 3. 更好的价格执行: 因为是纯合成交易,尤其是当做市商在订单簿上活跃时,有可能实现更好的价格执行。缺点
但这类模型也有明显的短板: 1. 依赖价格预言机: 合成资产模型高度依赖价格预言机,所以更容易受到预言机操纵或者数据延迟等问题的影响。 2. 不会贡献流动性: 和实物资产支持模型不同,合成资产交易不会为资产的全球现货流动性做出贡献——流动性只提供给衍生品订单簿。 虽然和中心化交易所相比,去中心化交易所目前只占整体永续合约交易量的一小部分(大约2%),但市面上这些多样的模型,为未来的真正增长打下了基础。把这些模型组合起来,再加上资本效率的不断提升和风险管理的持续改进,会是去中心化交易所抢下更大衍生品市场份额的关键所在。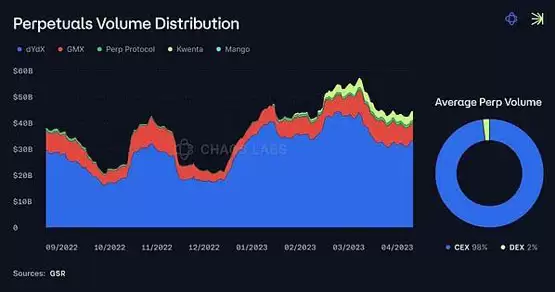
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章