

面向新手解析 DeFi 衍生品两大核心模型:实物资产支持模型(如 GMX、Jupiter)与合成资产模型(如 Hyperliquid、dYdX)。对比两者在破产风险、资本效率、资产灵活性、价格执行等方面的差异,帮助你理解去中心化交易所的增长逻辑和风险边界。
DeFi 衍生品模型入门:实物资产支持与合成资产怎么选
作者:技术拾光
时间:2026-07-17
浏览:588
文章目录
在传统金融和加密资产领域,衍生品市场的交易规模往往远大于现货市场,通常能达到后者的数倍甚至更高。以比特币为例,其每日现货交易量大约为 40 亿美元,而衍生品交易量则高达 538.9 亿美元(该数据来自 Cryptoquant.com)。
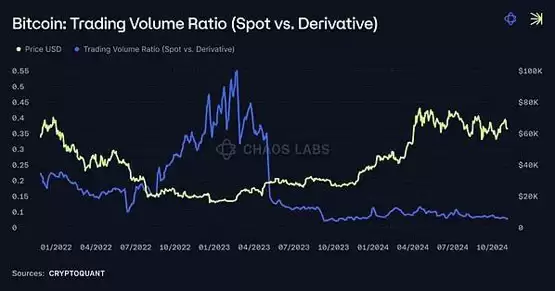
比特币现货与衍生品交易量比率变化——数据来源:CryptoQuant
这种增长趋势从 2021 年初开始明显加速,并一直延续到现在。在传统金融体系里,衍生品市场长期占据主导地位,中心化加密货币交易所(CEX)的衍生品交易也紧随其后。但在去中心化金融(DeFi)领域,衍生品的规模目前还没有超过去中心化交易所(DEX)的现货交易。举个例子,过去 24 小时内,Uniswap v3 处理了 13 亿美元的现货交易,而 Hyperliquid 的衍生品交易量大约是 10 亿美元(数据取自 Coingecko)。
虽然存在差距,但这个差距正在快速缩小。随着链上生态越来越成熟,链上衍生品很可能像其他成熟市场一样,最终超过现货市场。市场需求明显在向衍生品倾斜,但前提是交易场所和模型必须安全、高效。
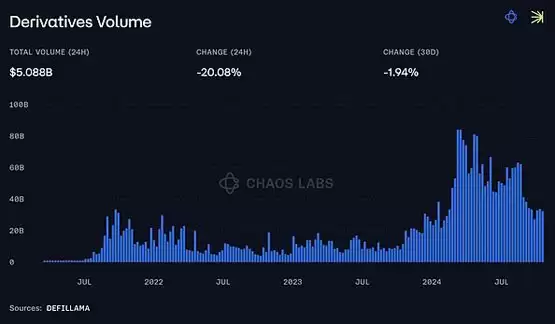
衍生品交易量走势——数据来源:DefiLlama
理解支撑衍生品市场的不同模型,对构建支持这一转变的基础设施很关键。这篇内容主要介绍两种核心模型:实物资产支持模型(Hard Liquidity Backed Models)和合成资产模型(Synthetics Models)。对于新手来说,重点了解它们各自怎么运作、有什么优缺点,就能在后续操作中做出更合适的选择。
实物资产支持模型
在实物资产支持模型中,交易者直接与存入流动性池的“真实”资产(比如代币或稳定币)进行交互。这些真实资产实际上被借给交易者,用于建立保证金交易头寸。
采用这种方法的协议包括 GMX、Jupiter、Gearbox PURE 和 Contango 等。存入实物资产的流动性提供者(LPs)能通过交易费或作为交易者的对手方获得奖励。所以,LPs 的收益取决于池中资产的表现以及池子的利用率。如果池子没有平衡多头和空头的机制,LPs 的收益还会直接受交易者盈亏的影响。
优势
1. 破产风险较低:因为交易由真实资产全额支持,系统面临破产的可能性明显降低。
2. DeFi 生态系统中的可组合性:比如 GMX 和 Jupiter 的模型支持流动性池代币的再抵押。$GLP 和 $JLP 代币可以用作抵押品,或者在其它 DeFi 应用里质押,从而大幅提升资本效率。
3. 交易和做市激励需求较低:由于 LP 直接充当对手方或做市商,对额外代币激励的依赖减少了。虽然初期 LP 可能会获得代币奖励,但长期来看,主要回报来自交易费,这省去了制定复杂平衡激励计划的问题。
4. 深化市场流动性:实物资产支持模型通过要求实际资产支持来构建流动性篮子,有助于加深市场流动性。近年来,这让 GMX 等协议成为交换现货资产最高效的场所之一。流动性集中在一个同时服务衍生品和现货市场的池中,显著增加了交易深度和市场效率。
DefiLlama 截图显示包含 GLP 和 JLP 收益的池子数量及协议数量
实物资产支持模型在不同协议中的实现方式各有不同,主要根据流动性的可访问性和共享方式差异,可以分为两种主要子模型:
GMX v1 & Jupiter:这些协议使用全局共享流动性池(global shared liquidity pools),即所有资产集中在一起。这种模式能保证深度流动性,并通过允许 LPs 在 DeFi 协议中使用单一代币增强可组合性。
GMX v2 & Gearbox PURE:引入了具有模块化架构的隔离流动性池(isolated liquidity pools),每个资产或市场拥有专用流动性。这降低了协议的系统性风险,使其能够支持更长尾、更高风险的资产。每个资产的风险和回报相互隔离,防止单一资产影响整个协议的流动性,也为不同风险偏好的 LPs 提供了多样化的选择。
在此类“实物资产支持”模型中,还可以包括 Contango 等协议。Contango 本身不是独立模型,但它在现有借贷协议(如 Aave)之上运作,通过借入真实资产并利用闪电贷实现去中心化的杠杆交易体验。
合成资产模型
与优先保障安全性和可组合性的实物资产支持模型不同,合成资产模型采取了完全不同的路径。
在合成资产模型中,交易通常不由真实资产直接支持;相反,这些系统依赖订单簿匹配、流动性金库和价格预言机来创建和管理头寸。
合成资产模型并不是千篇一律的,设计上有很多种。有的更依赖点对点订单簿匹配(由活跃做市商提供流动性,包括专业做市商或算法金库,算法金库是基于算法自动管理的流动性池,可以是全局共享或市场隔离);有的则采用纯合成方式运作,协议本身充当对手方。
什么是流动性金库(liquidity vault)?
在合成衍生品模型中,流动性金库是一种汇集流动性的机制,作为促进交易的资金来源,无论是直接支持合成头寸还是作为做市商。虽然不同协议的金库结构略有差异,但其核心用途是为交易提供流动性。
这些流动性金库通常由专业做市商管理(如 Bluefin 稳定币池),或由算法管理(如 Hyperliquid、dYdX unlimited、Elixir 池)。在其他一些模型中,它们是纯粹被动的对手方池(如 Gains Trade)。通常这些池向公众开放,公众可以提供流动性以换取参与平台活动产生的奖励。
流动性金库也可以在整个市场间共享(如 Hyperliquid),或部分隔离(如 dYdX unlimited、SynFutures 和 Bluefin),其风险与收益特征与前面提到的情况类似。
部分协议如 Bluefin 采用混合模型,既有由做市商管理的全局流动性金库,也有隔离的算法池。
在合成资产模型中,流动性由活跃用户(P2P 匹配)、流动性金库(作为后备)和做市商(在订单簿上下单)共同提供。在一些纯合成资产模型(如 Gains Network)中,流动性金库本身充当所有交易的对手方,消除了直接订单匹配的需求。
优势
合成资产模型的权衡与实物资产支持模型不同,但也带来了一系列显著优势:
1. 资本效率:合成资产模型具有较高的资本效率,因为它们不需要 1:1 的真实资产支持。只要有足够的流动性覆盖活跃交易的可能结果,系统就可以用较少的资产运作。
2. 资产灵活性:这些系统在可交易资产方面更加灵活,因为头寸是合成的。不需要每个资产都有直接流动性支持,允许更多样化的交易对和更快速——甚至半无需许可——的新资产上市。这一点在 Hyperliquid 的预上市市场中尤为明显,其中交易的资产甚至尚未正式存在。
3. 更好的价格执行:由于交易是纯合成的,特别是当订单簿上有活跃做市商时,有可能实现更优的价格执行。
缺点
然而,这些模型也存在明显缺点:
1. 对预言机的依赖:合成资产模型高度依赖价格预言机,因此更容易受到预言机操纵或延迟等问题的影响。
2. 不贡献全球流动性:与实物资产支持模型不同,合成资产交易不会为资产的全球现货流动性做出贡献,因为流动性仅提供给衍生品订单簿。
尽管去中心化交易所目前只占整体永续合约交易量的一小部分(约 2% 的市场份额),但可用模型的多样性为其未来的真正增长奠定了坚实基础。这些模型的组合,加上资本效率的不断提升和风险管理的持续改进,将是帮助去中心化交易所获得更大衍生品份额的关键。
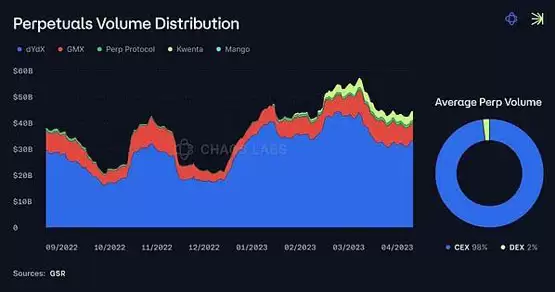
永续合约交易量占比分布——数据来源:GSR 年度报告
总的来说,随着 DeFi 生态系统不断发展,实物资产支持模型和合成资产模型为去中心化衍生品市场的增长提供了不同路径。两者各有侧重:实物资产支持模型更注重安全性和资本效率,而合成资产模型则提供更高的灵活性和潜在的资本效率。未来,衍生品市场的成功将依赖于这两种模型的有效结合与持续优化,以满足不断变化的市场需求和挑战。最后提醒:本文内容仅供学习参考,不构成投资建议或交易建议。加密货币市场波动较大,价格预测和市场数据请以官方公告和实时行情为准。投资者需独立判断,谨慎决策。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章