

截至2025年,A股量化资金规模突破1.8万亿元,约30%交易量来自量化策略。普通投资者可借助Ptrade软件,将炒股经验转化为自动策略:通过初始化函数设置股票池,利用盘中运行函数每分钟检查买卖条件并自动执行。策略骨架由初始化与盘中运行函数构成,是经验代码化的起点。
Ptrade量化软件使用指南:3步告别盯盘,把炒股经验变成自动策略
作者:技术拾光
时间:2026-06-24
浏览:161
文章目录
先看一组数据:2025年,A股市场量化资金规模突破1.8万亿元,全市场约30%的交易量来自量化策略。数字看似庞大,但普通投资者借助Ptrade这类工具,同样可以轻松入场。关键一步,是将自己积累的炒股经验,转化为机器能够执行的策略语言。具体怎么做?下面逐步拆解。
资深“韭菜”的日常:你的时间都用在哪了?
在A股市场摸爬滚打多年的老手,日常大致如下:
盘前准备(8:55-9:25):
- 手忙脚乱翻阅研报、刷新新闻;
- 将心仪股票加入自选;
- 默默计算今日买卖参考点位。
盘中盯盘(9:30-15:00):
- 眼睛时刻盯着屏幕,五个屏也不够用;
- 手指悬在F12快捷键上方,随时准备下单;
- 连上厕所都得小跑——午休?不存在的。
情绪化交易:
- 盈利3%立刻落袋为安;
- 亏损5%舍不得割肉,最后往往在-15%时忍痛离场。
累吗?很累。容易出错吗?非常容易。但注意——这些每天重复的操作流程,恰恰是最珍贵的量化策略雏形。你不是没有策略,你只是还在用手工执行。
假如自己设计一个自动交易策略
想象一下,如果能将日常交易逻辑写成自动化规则:
选股:
- 设置你关注的股票池(如同自选股);
- 可以是个股,也可以是某个板块的全部股票。
买卖规则:
- 将买入条件写成明确规则(例如:放量突破20日均线);
- 将卖出条件同样明确化(例如:跌破5日均线止损)。
自动执行:
- 让Ptrade每分钟检查是否符合交易条件;
- 符合条件后自动执行交易。
这就是梦寐以求的“炒股机器人”。Ptrade能够帮你实现,但工具需要顺手,我们先明确对它的期待。
对Ptrade交易软件的期待
要实现自己的交易策略,软件至少需要满足两个基础需求:
- 提供一个地方设置关注的股票(一支或一组);
- 提供一个地方编写策略规则——例如满足什么条件买入、满足什么条件卖出,且这个地方能高频运行(比如每分钟检查一次)。
这两个需求,Ptrade都提供了对应的模块。下面具体看如何使用。
Ptrade策略初始化
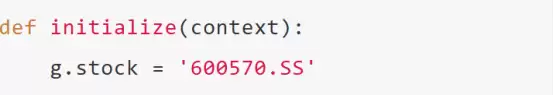
首先,Ptrade提供了一个设置股票池的地方:
注意:虽然涉及Python代码,但极其简单,下面逐步引导。
def initialize(context):是Python函数声明,原封不动照抄即可。initialize英文意为“初始化”,写法完全固定,不需要修改。- 函数声明后换行,书写策略初始化代码。
g.stock中的g.表示在全局范围定义变量,变量名stock可随意命名,中文也行(例如g.关注股票)。代码中习惯用代号表示真实内容,比如g.stock代表后面的'600570.SS'。股票代码后加 <.SS> 表示上证,<.SZ> 表示深证。- 该函数仅在回测和交易启动时运行一次,完成策略初始化。
Ptrade策略盘中运行
对应第二个期待:Ptrade提供了编写策略逻辑的位置:
- 该函数每个单位周期执行一次。
- 日线级别策略每天执行一次。股票回测场景下,在15:00执行;实盘交易时,执行时间由券商实际配置决定。
- 分钟级别策略每分钟执行一次。回测场景下执行时间为9:31-15:00;实盘交易场景下为9:30-14:59。
- 回测与交易中,
handle_data函数不会在非交易日触发。
Ptrade中策略骨架
将初始化函数与盘中运行函数拼接,构成完整的策略骨架:
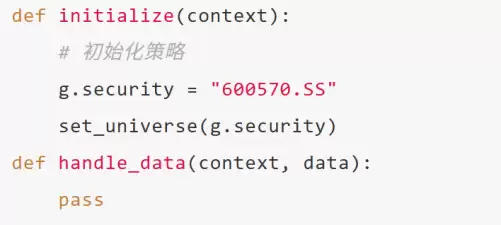
界面样式如下:
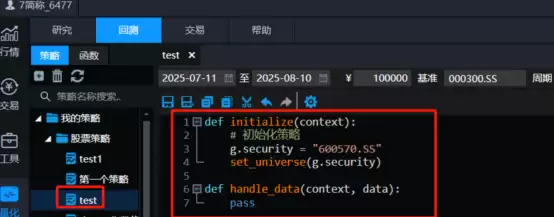
一句话总结:在动手编写量化策略之前,先回顾自己每天炒股时的下意识判断——选股逻辑、买卖条件、情绪阈值。将这些经验逐条写清楚,就是最好的策略起点。Ptrade帮你将“写清楚”这一步转化为可执行的代码,剩下的就是逐步打磨细节了。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章