

2026年全球存储芯片市场规模将达1500万亿韩元,约为去年的3.2倍。服务器内存营收占比首超50%,达56%。三大原厂将80%先进产能转向服务器产品,消费级产能压缩,供需持续紧张。一季度DRAM营收同比暴涨260%,NAND涨250%,上涨势头或延续至明年上半年。
存储市场规模将增长三倍,服务器内存占比首超50%
作者:技术拾光
时间:2026-06-20
浏览:310
文章目录
2026年全球存储芯片市场规模将达1500万亿韩元
来看一组最新数据:Counterpoint Research的预测显示,2026年全球存储芯片市场规模将达到1500万亿韩元,这几乎是去年360万亿韩元的3.2倍。这个增长幅度究竟有多大?可以说,行业将迎来一轮暴力拉升。
服务器端存储需求暴涨成为核心驱动力
要理解这背后的逻辑,核心驱动因素在于服务器端存储产品的需求暴涨——无论是服务器DRAM还是企业级NAND闪存,都在全面放量。
服务器内存营收占比历史首次突破50%
还有一个值得关注的数字:2026年,服务器内存的营收将占到全球内存行业总收入的56%。这是历史上首次突破50%的大关。换句话说,服务器已经彻底成为存储芯片市场的主角。
原厂产能向服务器存储倾斜 消费级产能被压缩
Counterpoint Research的解读是,服务器端的存储需求变化,已经成为决定整个市场走向的核心变量。三星、SK海力士、美光这三大原厂的应对策略已经非常清晰:他们将80%的先进制程晶圆优先供应给了高毛利的服务器DRAM和HBM产品,消费级存储产能同步被压缩。这种产能倾斜,直接导致了供需格局的扭转。
新建晶圆厂周期长 服务器存储供需持续紧张
新建一座存储晶圆厂通常需要18到24个月,短期内根本无法补足市场增量。再加上全球算力集中采购的节奏、原厂产能的主动收紧,结果就是服务器存储市场供需持续紧张,产品价格一路走高。
2026年一季度DRAM营收同比暴涨260%
从具体数据来看,2026年第一季度,全球DRAM营收达到970亿美元,环比上涨80%,同比更是暴涨260%。同期NAND闪存单季营收460亿美元,同比涨幅也达到了250%左右。而且,这个上涨势头大概率会延续到明年上半年。
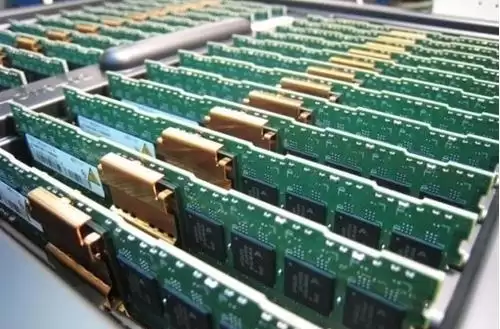
消费电子级存储供货量同步下调 供应环境趋紧
从应用端来看,全球存储芯片可以粗分为两大阵营:服务器级和消费电子级。消费电子级主要适配手机、PC等终端设备。但现实是,随着原厂产能向服务器端大幅倾斜,手机用的LPDDR、PC通用的DDR、消费级SSD的供货量都在同步下调。消费类存储的玩家们,接下来可能会面临更紧的供应环境。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章