

宇树科技科创板IPO在即,业绩却现转折。此前高速增长的营收与净利润在2026年一季度遇挫,营收增速骤降,净利润同比腰斩,主要受研发等费用激增拖累。公司预计上半年业绩增速继续放缓,盈利持续承压。尽管毛利率领先,但行业竞争加剧、高研发投入压制短期利润,且面临技术壁垒与专利储备有限。
宇树科技IPO前夜业绩变脸:净利腰斩营收增速骤降
作者:技术拾光
时间:2026-05-26
浏览:550
文章目录
宇树科技冲刺科创板IPO,高增长背后现隐忧
5月25日,上海证券交易所发布公告,宣布科创板上市委员会定于6月1日审议宇树科技股份有限公司的首发申请。此举标志着这家在人形及四足机器人领域处于领先地位的公司,其IPO进程已进入最后的审议关键阶段。
业绩“火箭式”攀升后增速放缓
在上市审议前夕,宇树科技披露的审核问询回复文件,向市场呈现了一份波动显著的业绩单。报告期内,公司业绩经历了高速增长:营业收入从2024年的1.59亿元大幅增长至2025年的16.99亿元,复合增长率达到226.78%;扣除非经常性损益后的净利润更是实现了从亏损1800万元到盈利5.91亿元的逆转。同期,主营业务毛利率从44.22%提升至60.13%,显示出较强的盈利能力。
然而,这一高增长态势在2026年第一季度出现变化。当季,公司实现营业收入4.23亿元,尽管规模可观,但同比增速从上一年同期的332.64%显著放缓至68.49%,增长动力减弱的信号显现。
盈利承压与高研发投入
更值得关注的是盈利端的波动。受研发、销售等期间费用大幅增加的影响,公司一季度扣非后净利润为4025.36万元,较上年同期的8483.65万元下降52.55%。高额投入对利润的侵蚀效应开始显现。
公司解释称,业绩波动受多重因素制约:营收增长受行业发展阶段、市场需求及产品竞争力综合影响;盈利水平则持续受到成本波动和期间费用变动的影响。其中,短期高强度的研发投入被明确为挤压利润空间的主因。
多重风险与行业竞争加剧
公司在风险提示中指出,若通用机器人商业化进程或市场需求增长不及预期,或自身产品技术无法满足下游需求,营收增长可能进一步放缓。行业竞争方面,若技术领先优势未能保持,加之机器人租赁等短期需求退潮,可能引发价格竞争,导致产品售价承压。
成本费用管控亦是关键风险。若后续产线改造、研发投入及募投项目效果未达预期,导致单位成本与运营费用上升,则报告期内的高毛利率水平恐难维持,经营业绩存在下滑风险。
2026年上半年业绩预告印证趋势
展望2026年上半年,公司业绩预告印证了增速换挡的趋势。预计1-6月营业收入区间为10.52亿元至11.28亿元,同比增幅收窄至35.62%-45.41%;扣非净利润预计为2.36亿元至2.83亿元,同比下降21.97%至6.43%。尽管第二季度净利润降幅较第一季度有所收窄,但业绩增速整体放缓、盈利持续承压已成为事实。
持续加码研发以应对竞争
业绩压力背后是宇树科技不断加码的研发投入。报告期内,公司研发费用从4995.18万元、7001.70万元增至1.45亿元。研发重心从早期的本体结构、运动控制,逐步转向具身智能大模型等核心领域。2025年下半年,其自研的通用WMA模型与VLA模型陆续发布,但后续在数据采集、场景实训等方面仍需持续投入。长期的高研发支出预计将成为常态,并对短期利润形成持续压制。
这种高强度投入在某种程度上源于激烈的竞争环境。外部面临特斯拉Optimus Gen-3启动小批量试产带来的未来正面竞争;内部则有国内整车、消费电子巨头凭借资金、制造和渠道优势跨界入局人形机器人领域。行业内的技术迭代、人才争夺及价格竞争日趋激烈。
毛利率优势与产品结构差异
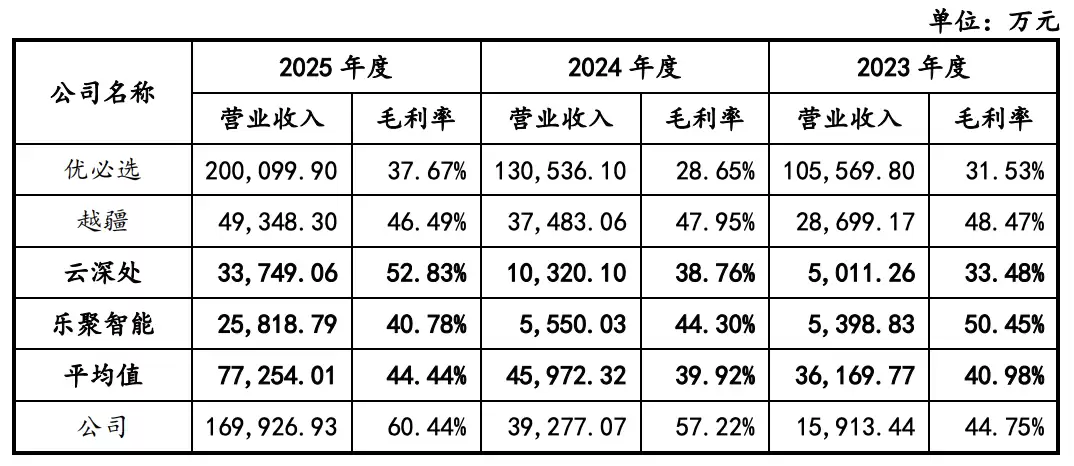
与优必选、越疆、云深处、乐聚智能等同行相比,宇树科技在营收规模和毛利率上仍具优势。其2025年60.44%的毛利率,高于同业44.44%的平均水平,体现了全栈自研带来的成本控制与产品溢价能力。但需注意,多数同行企业仍处于亏损状态,整个行业尚未进入稳定盈利周期。
对于毛利率显著高于同行的问题,宇树科技解释为核心产品结构差异。报告期内,公司收入主要来源于人形机器人和四足机器人,其中人形机器人收入占比自2024年起持续提升,至2025年已达51.78%。相比之下,部分同行公司的主要产品构成或收入结构有所不同,直接导致了毛利率水平的差异。
潜在风险与财务结构
除市场竞争与增长压力外,宇树科技还面临一些深层次潜在风险。截至2026年1月末,公司拥有境内外专利262项,其中境内发明专利20项。在技术驱动型行业,专利储备相对偏少可能难以构筑坚实的技术壁垒,从而面临相关风险。此外,核心研发人才流失、关键技术泄密或知识产权维权不力等情况,也可能对公司创新能力和市场竞争力造成影响。
偿债能力方面,公司目前的财务结构尚属健康,资产负债率长期低于行业均值,流动比率与速动比率保持稳健。但随着竞争对手融资相继落地,行业整体财务指标正在变化,公司未来的资本结构与资金规划仍需根据市场情况持续优化,以保持战略弹性。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章