

无人城配车行业迈入规模化商业运营新阶段 近期发布的行业报告为无人配送领域注入新的关注度。艾瑞咨询《2025年中国无人城配车行业白皮书》指出,中国无人城配车行业在2025年迎来关键转折,正式进入规模化商业运营的新时期。报告进一步预测,至2026年,国内无人城配车的年销量有望攀升至8.9万辆。 数据直观
艾瑞咨询:2026年中国无人城配车销量预计达8.9万辆
作者:技术拾光
时间:2026-05-06
浏览:602
文章目录
无人城配车行业迈入规模化商业运营新阶段
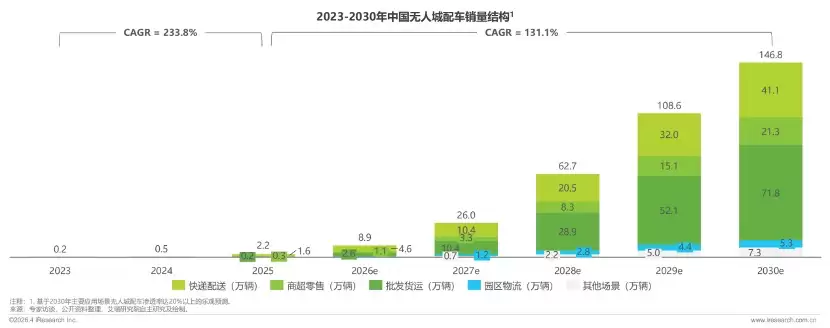
近期发布的行业报告为无人配送领域注入新的关注度。艾瑞咨询《2025年中国无人城配车行业白皮书》指出,中国无人城配车行业在2025年迎来关键转折,正式进入规模化商业运营的新时期。报告进一步预测,至2026年,国内无人城配车的年销量有望攀升至8.9万辆。
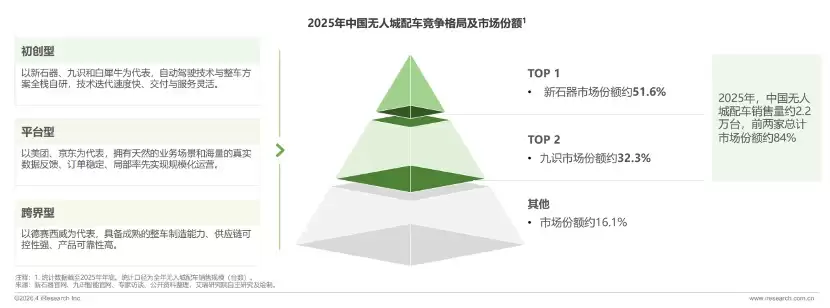
数据直观反映了行业进展。2025年,中国无人城配车销量已达约2.2万辆,全国保有量突破3万辆大关,标志着行业规模化发展的元年已然到来。目前,快递配送、商超零售与批发货运构成了最主要的三大应用场景。
市场规模预计将呈指数级增长
在人工智能技术渗透、配套政策完善及多场景需求爆发的共同驱动下,未来增长曲线可能更为陡峭。白皮书预测,2026年8.9万辆的年销量仅是起点,到2030年,年销量有望接近150万辆,总保有量将超过350万辆,预示着城配物流生态正在被快速重构。
市场格局集中,头部效应显现
根据白皮书数据,2025年行业前两强——新石器和九识智能,分别占据51.6%和32.3%的市场份额,两家合计市场份额超过八成,竞争格局初步集中,马太效应已经启动。
行业竞争焦点明确
当前行业正处于市场快速拓展与产能建设的关键期。竞争焦点集中于获取稀缺路权、抢占核心客户以及验证可复制的规模化运营模型。在这些方面行动更快、更稳的企业,将在下一阶段竞争中占据先机。
可以预见,随着大规模交付与运营复制成为主旋律,缺乏量产能力、核心路权资源及可持续商业模式的企业将面临巨大压力,市场集中度可能进一步提升,行业洗牌在所难免。
应用场景多样化与商业模式创新
无人城配车的应用场景正日趋多样。开放场地的即时配送需求仍是主力,同时商业模式创新显著。市场已从单纯的“卖车”硬件思维,演进为“卖运力”的服务思维,即RaaS模式。
这种Robovan-as-a-Service模式类似于网约车平台。厂商不再仅出售车辆,而是将无人车队转化为公共运力资源池。客户可按需购买配送服务,实现点对点灵活配送,并按里程或订单付费。该模式降低了客户的车辆资产投入门槛,更契合海量、分散、即时的城市货运需求。
规模化道路仍面临系统性挑战
然而,通往全面规模化的道路并非坦途。白皮书指出,行业仍面临一系列挑战:开放道路的路权管理需进一步细化和普及;不同系统间的数据联通与标准亟待统一;大规模车队运营的稳定性与全生命周期成本需持续优化;充换电、停车等配套基础设施也需同步完善。
这些问题的解决需要技术公司、物流企业、政策制定者及城市规划部门形成合力,协同推进。
结论:效率革命进入新篇章
报告结论清晰表明,中国无人城配车行业已跨越初步商业化临界点。其发展是一场由供给侧技术成熟与需求侧降本增效共同驱动的系统性产业变革。下一阶段将更侧重于规模化运营能力、产业生态深层协同以及与城市体系的紧密融合。这场关于“最后一公里”的效率革命,正进入更为精彩的章节。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。