

链上借贷拐点已至?2026年如何布局牛市逻辑
时间:2026-01-30
浏览:330
文章目录
核心摘要
产品升级:链上借贷将进行必要改进,以迎合规模化资本的需求。
需求释放:功能解锁后,当前的低利率将激发强劲借贷需求。
资金回流:贷款利率将稳定在无风险利率之上,从而吸引资本流入。
估值回归:产业估值倍数正向金融科技(Fintech)水平压缩,为明年投资提供潜在机会。
链上借贷的周期规律
链上借贷历来遵循四阶段周期:
1. 系统资本量低,利率低。
2. 利率上升,资本流入系统。
3. 资本过剩,利率开始下降。
4. 利率过低,资本离开系统。
借贷协议代币价格也呈现类似模式:随利率上升和资本流入而上涨,随利率下降和资本流出而下跌。
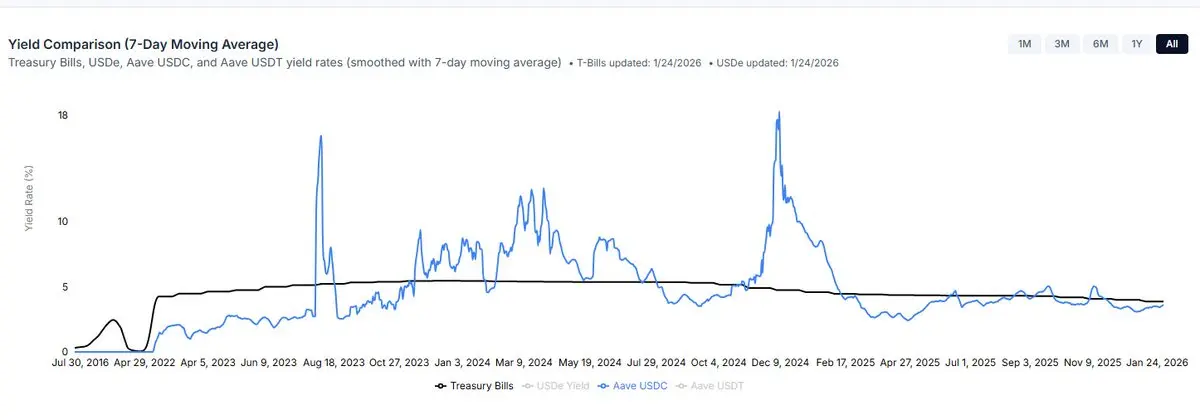
目前市场正处于第四阶段。过去,借贷市场依赖加密市场的正贝塔系数来诱发杠杆需求推高利率,或通过代币补贴刺激收益。代币补贴在高度“反身性”的市场中曾有效,但如今可能缺乏足够的过剩资本参与。多数借贷协议已不愿仅依赖市场贝塔系数,且补贴模式难以在不增加成本的情况下实现规模化。
当前稳定币借贷利率低于美国担保隔夜融资利率(SOFR),主要源于两个问题:一是借贷需求不足;二是协议导致的资本效率低下(如点对池模型的现金拖累、缺乏再抵押机制等)。链上借贷利率远低于多数替代资本来源,这种状态并非长期平衡。
如何激发借贷需求?
激发需求的关键在于提供比替代方案更低的价格。当前瓶颈在于,借贷协议尚无法提供借款人所习惯的抵押资产类别和贷款结构。
1. 更优质的抵押资产
“单体式”借贷协议的安全性取决于其品质最差的资产,因此引入新资产时往往过于保守。目前,几乎所有协议都转向了模组化架构,以允许更高风险的借贷。
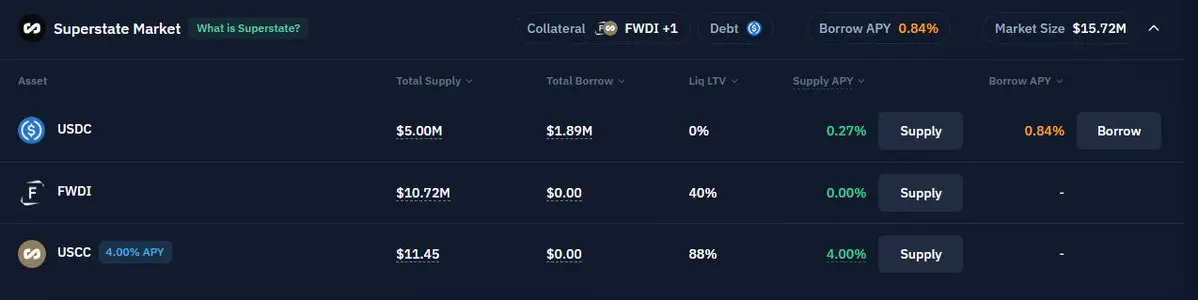
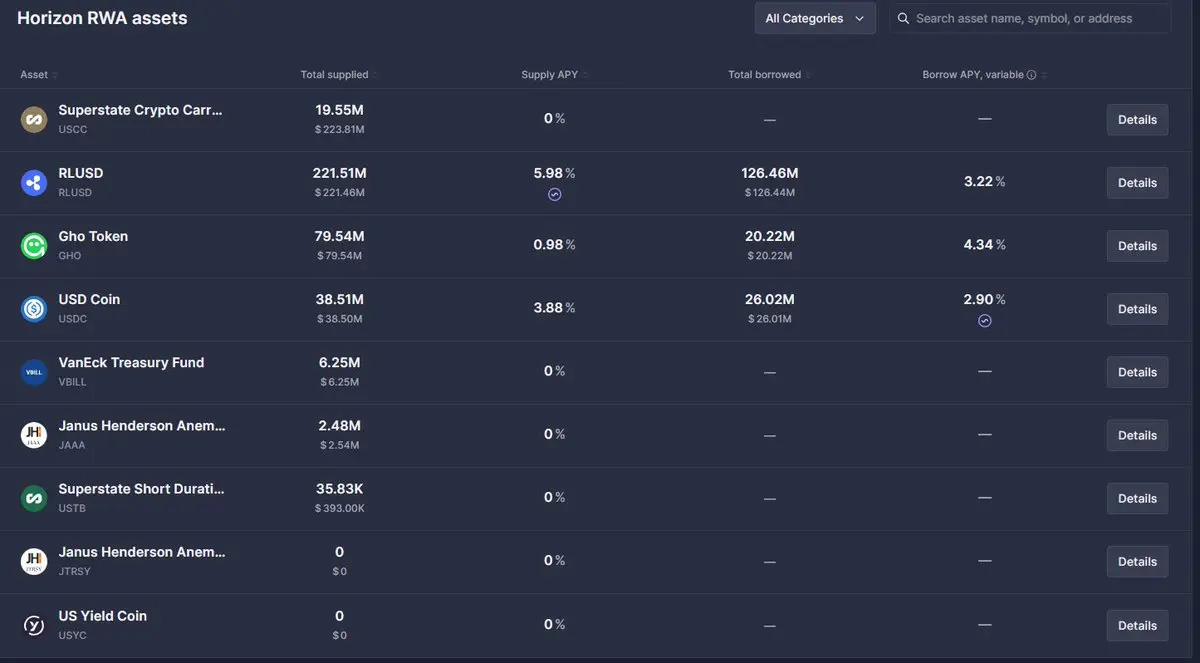
许多传统抵押资产目前在链上难以取得。证券借贷是一个数万亿美元的市场,其结算利率通常为SOFR加75-250个基点。尽管仍处早期,但已出现证券借贷的雏形,例如Kamino的Superstate市场、Aave的Horizon市场以及Morpho的精选市场等。
2. 协议设计的改进
历史上,借贷协议主要针对高流动性加密资产提供“点对池”浮动利率保证金贷款。这仅适用于狭窄的借款人群体,并因基于利用率的利率模型给贷方带来实质性的现金拖累。
Kamino、Aave和Morpho今年都在发布升级,以大幅扩展贷款类型。随着协议加入定期贷款、地址白名单、与合规托管人的三方协议、直接匹配等功能,贷方将看到利差压缩(借款人付出的更多流向贷方),而借款人将获得更灵活的贷款选择。
这将诱发借贷需求,推高利率,进而吸引资金供应,推动市场进入借贷周期的“第二阶段”。
创造高收益机会
高收益机会对加密收益基金的生存至关重要。从历史上看,链上收益基金需要12-15%的回报率来证明其合理性并筹集资金。
由于代币化基差交易以及CME基差交易资本效率的提升,基差收益在可见的未来已被压缩。而10%以上的借贷需求则需要一个(不可预期的)加密牛市来驱动。
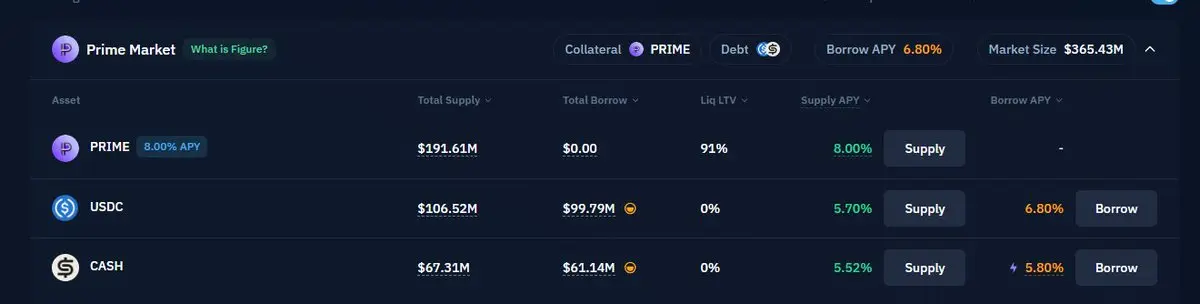
这意味着基金将被迫寻找风险略高但风险调整后收益良好的机会。最可能的机会是代币化收益产品的入场。例如,Figure已推出了收益率为8%的代币化房屋净值贷款,收益基金可以通过在Kamino上使用循环杠杆来实现超过目标利率的回报。
2026年可能会有更多类似信用基金的产品被代币化,提供8-15%的收益。需要提醒的是,循环杠杆带有难以量化的风险,且代币化信用产品的法律结构必须完善。
结论
一个站得住脚的逻辑是:即便代币价格持续下跌,链上的借贷需求仍能持续成长。虽然不对加密市场的贝塔估值表态,但如果上述逻辑成立,协议估值在2026年的某个时点将变得非常合理。
数据测算:
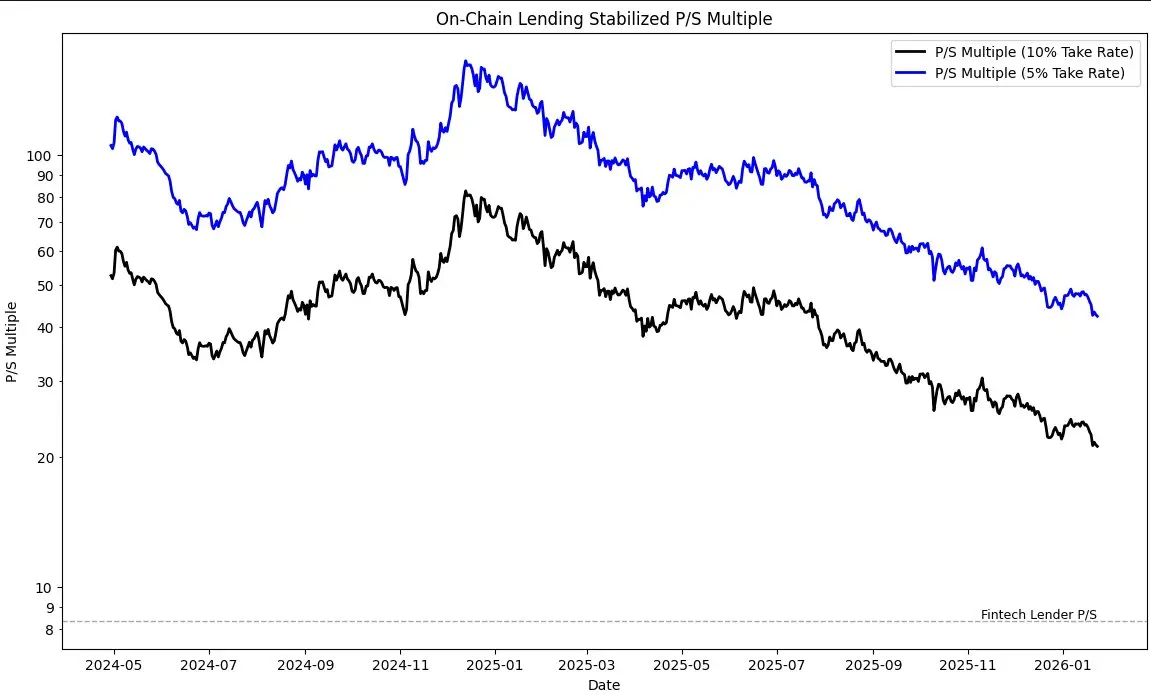
假设链上借贷公司提取5-10%的利息作为收入,平均利率为6.5%。目前该板块的总市值/销售额(P/S)倍数为21x到42x,而上市的金融科技借贷公司约为8.4x。
虽然两者的细微差别值得注意,但你必须对未来两年的链上借贷保持乐观,目前的估值倍数才显得合理。即便如此,由于代币价格下跌和关键绩效指标的成长,这些倍数正在迅速压缩。
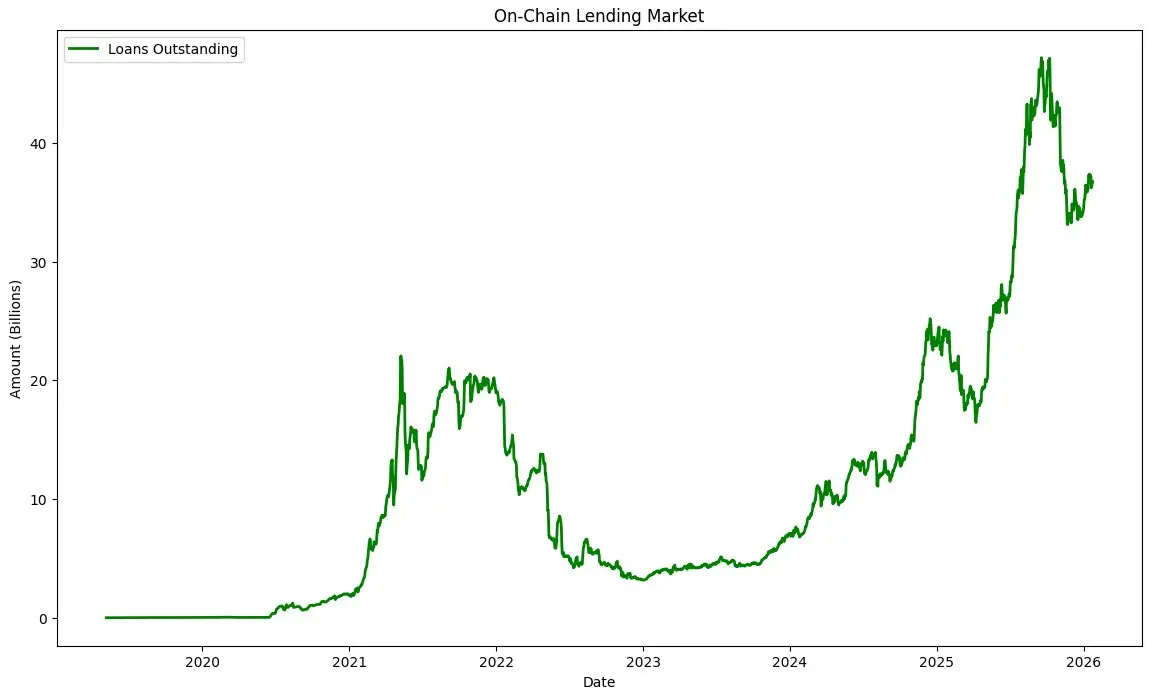
2026年可能是在该赛道“大举出击”的机会。尽管短期内可能因加密资产价格下跌导致成长缓慢,但即将到来的基本面催化剂可能会为链上借贷活动提供一个更具可持续性的成长转折点。
实用工具推荐
绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
选择画质和输出格式,预览压缩前后的大小。