

链上借贷拐点将至:2026年布局逻辑与机会分析
时间:2026-01-29
浏览:78
文章目录
核心观点
产品升级:链上借贷协议将进行必要改进,以适应大规模资本的需求。
需求释放:随着功能完善,当前的低利率环境有望激发强劲的借贷需求。
资金回流:贷款利率预计将稳定在无风险利率之上,从而吸引资本流入。
估值回归:行业估值倍数正向金融科技水平靠拢,为明年投资提供了潜在机会。
链上借贷的周期性规律
链上借贷市场通常呈现四个阶段的周期循环:
1. 系统资本量低,利率低。
2. 利率上升,吸引资本流入系统。
3. 资本过剩导致利率开始下降。
4. 利率过低促使资本流出系统。
借贷协议代币的价格往往跟随这一模式:在利率上升和资本流入阶段上涨,在利率下降和资本流出阶段下跌。
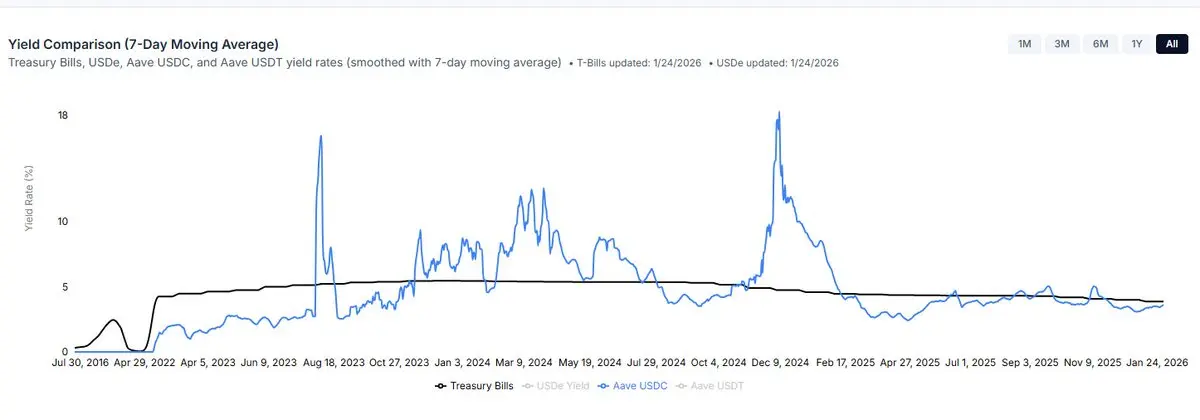
目前市场正处于第四阶段。过去,借贷市场可以依赖加密市场的整体上涨(正贝塔)来催生杠杆需求,从而推高利率;或者通过代币补贴来刺激更高收益。代币补贴在具有高度“反身性”的市场中曾有效(价格高 → 补贴多 → 平台资本多 → 价格更高),但现在可能缺乏足够多的资本参与这类行为。多数借贷协议已不愿将命运完全寄托于市场整体行情,且补贴模式在控制成本的前提下难以规模化。
当前稳定币借贷利率低于美国担保隔夜融资利率(SOFR)的主要原因有两点:一是借贷需求不足;二是协议设计导致的资本效率低下(例如点对池模型造成的资金闲置、缺乏再抵押机制等)。此外,链上借贷利率远低于大多数替代性资金来源,这种状态难以长期维持。
如何激发借贷需求?
激发借贷需求的关键在于提供比替代方案更具竞争力的价格。当前的主要障碍是,借贷协议尚无法提供借款人所熟悉的抵押资产类别和灵活的贷款结构。
1. 引入更优质的抵押资产
传统“单体式”借贷协议的安全性受制于其品质最差的资产,因此在引入新资产时往往过于谨慎。目前,几乎所有主流协议都转向了模块化架构,以支持风险更高的借贷场景。
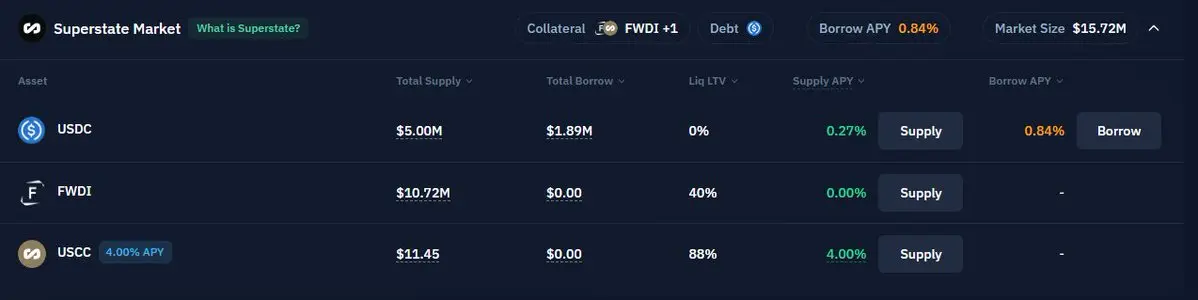
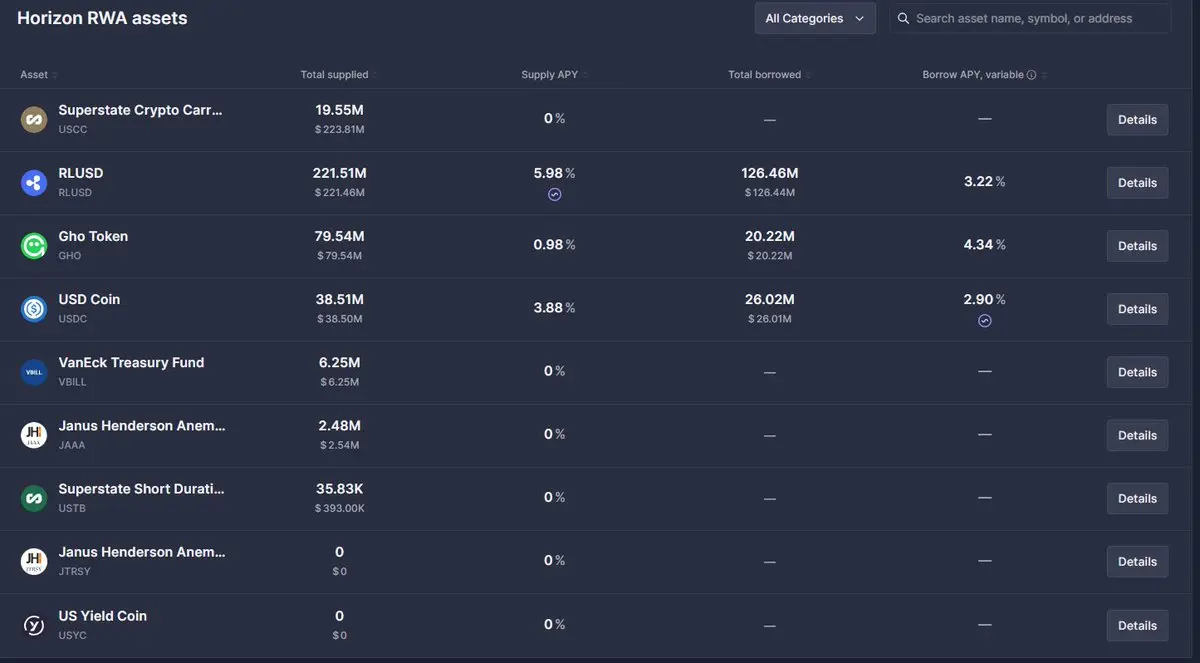
许多传统金融中的抵押资产目前在链上仍难以获取。证券借贷是一个规模达数万亿美元的市场,其结算利率通常为SOFR加上75至250个基点。尽管处于早期阶段,但我们已经看到证券借贷的雏形,例如Kamino的Superstate市场、Aave的Horizon市场以及Morpho的精选市场等。
2. 协议设计的优化
历史上,借贷协议主要针对高流动性加密资产提供“点对池”模式的浮动利率保证金贷款。这仅服务于一小部分借款人,并且基于利用率的利率模型给资金提供方带来了实质性的资金闲置成本。
Kamino、Aave和Morpho等协议今年都在进行重大升级,以大幅扩展贷款产品类型。随着协议引入定期贷款、地址白名单、与合规托管人的三方协议、直接匹配等功能,资金提供方将看到利差收窄(借款人支付的更多部分流向贷方),而借款人将获得更灵活的贷款选择。
这将有效刺激借贷需求,推动利率上升,进而吸引资金供应,使市场进入借贷周期中的“第二阶段”。
创造高收益机会
高收益机会对于加密收益基金的生存至关重要。尽管市场或许能在没有它们的情况下运行,但我们最好避免去冒这个风险。从历史数据看,链上收益基金需要实现12%至15%的回报率才能证明其存在价值并成功募集资金。
由于代币化基差交易以及CME基差交易资本效率的提升,基差交易的收益空间在可预见的未来已被压缩。而要实现10%以上的借贷收益,通常需要一个(目前难以预期的)加密牛市行情。
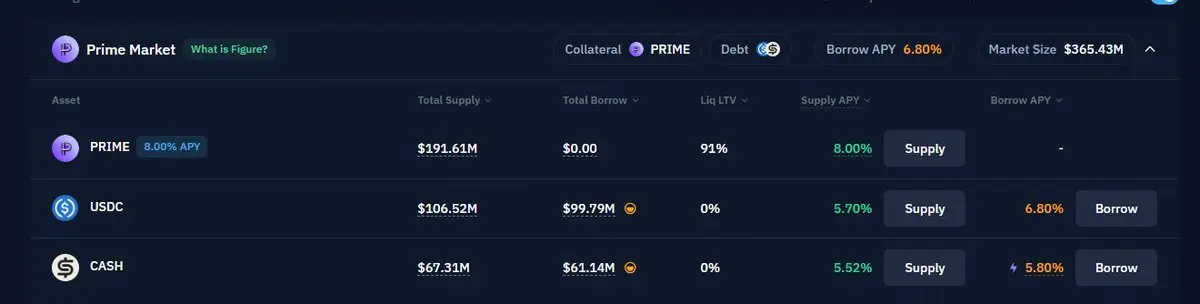
这意味着收益基金将被迫寻找风险略高但经风险调整后回报良好的机会。最有可能的机会来自代币化收益产品的入场。例如,Figure已经推出了收益率约为8%的代币化房屋净值贷款(HELOC),收益基金可以通过在Kamino等平台上进行循环杠杆操作,实现超过其目标利率的回报。
预计到2026年,可能会有更多类似信用基金的产品被代币化,提供8%至15%的收益。需要注意的是,循环杠杆操作伴随着难以量化的风险,且代币化信用产品的法律结构必须完善。
总结与展望
一个合理的逻辑是:即使代币价格持续承压,链上的借贷需求依然能够实现持续增长。虽然本文不针对加密市场的整体估值做出判断,但如果上述逻辑成立,协议估值在2026年的某个时点将显得极具吸引力。
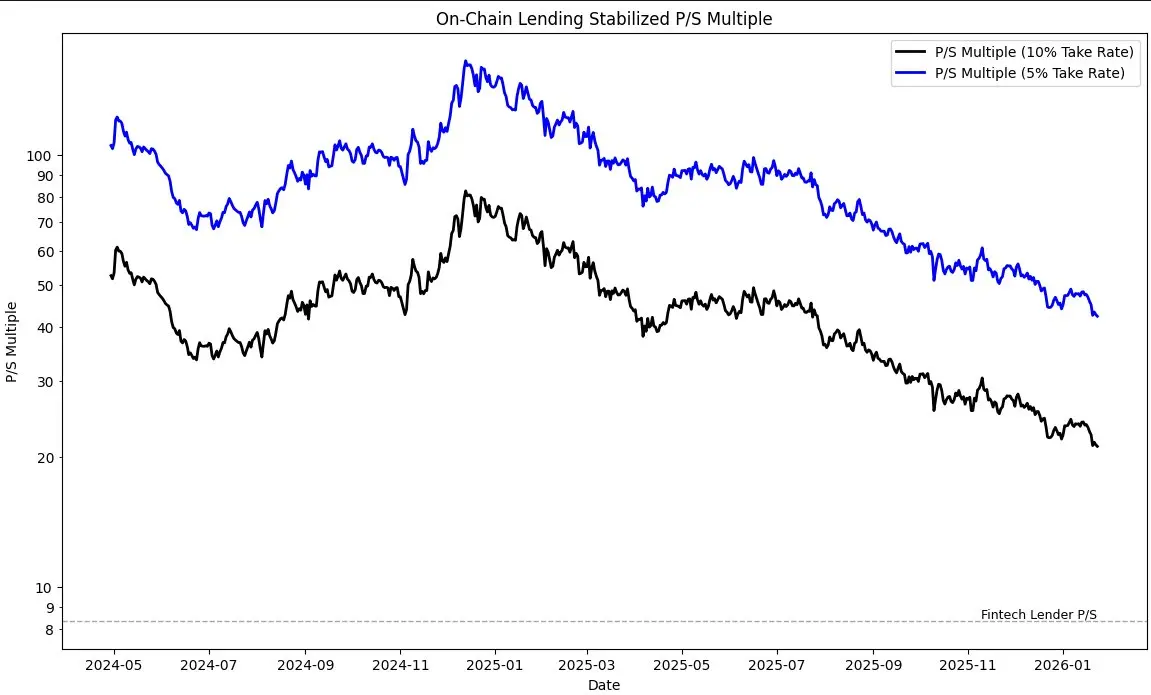
估值测算:
假设链上借贷协议从利息中抽取5%至10%作为收入,平均利率为6.5%。目前该板块的总市值与销售额比率(P/S)在21倍到42倍之间,而上市的金融科技借贷公司这一比率约为8.4倍。
尽管两者之间存在细节差异,但只有对未来两年的链上借贷市场保持乐观,当前的估值倍数才显得合理。即便如此,由于代币价格下跌和关键绩效指标的成长,这些倍数正在快速压缩。
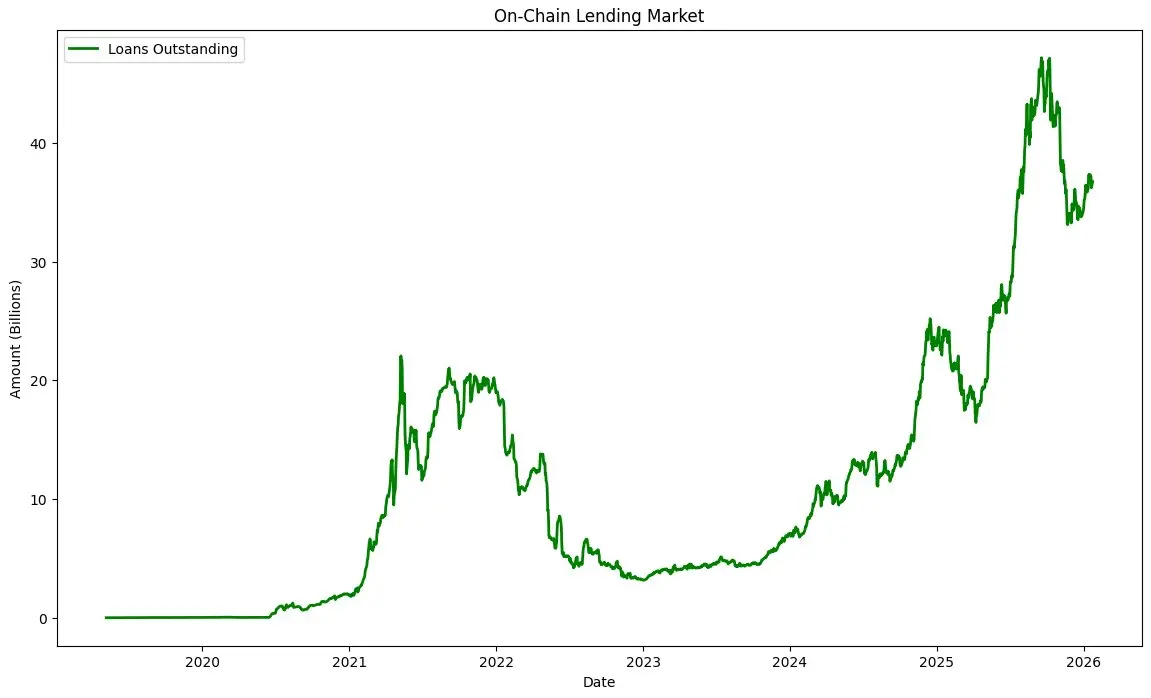
综合来看,2026年可能是在该赛道进行重点布局的时机。尽管短期内可能因加密资产价格下跌导致增长放缓,但即将到来的基本面催化剂有望为链上借贷活动提供一个更具可持续性的增长转折点。
实用工具推荐
绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
选择画质和输出格式,预览压缩前后的大小。