

比特币期权108亿美元到期,多空博弈9万美元关口
时间:2026-01-29
浏览:328
文章目录
数据显示,在周五价值108亿美元的比特币期权到期前,空头策略仍占据优势。除非多头能在到期前将比特币价格推升至9万美元以上,否则局面难以扭转。
核心看点
除非比特币价格有效突破9万美元,否则看跌期权策略将持续占据优势。
许多交易员将10万美元行权价的看涨期权用作创收工具,而非直接押注价格上涨。
尽管比特币在过去两个月多次从87,000美元水平反弹,但交易员对突破95,000美元大关仍持谨慎态度。周五到期的巨额期权合约,是多头面临的关键考验,尤其值得注意的是……看涨期权占据了整体市场未平仓合约的主要部分。
看涨期权未平仓合约总额为66亿美元,比看跌期权的42亿美元高出57%。然而,这并不直接等同于多头占据主导地位。在市场份额方面,Deribit以78.7%保持领先,OKX以6.3%位居第二,芝加哥商品交易所(CME)则以5%的份额位列第三。
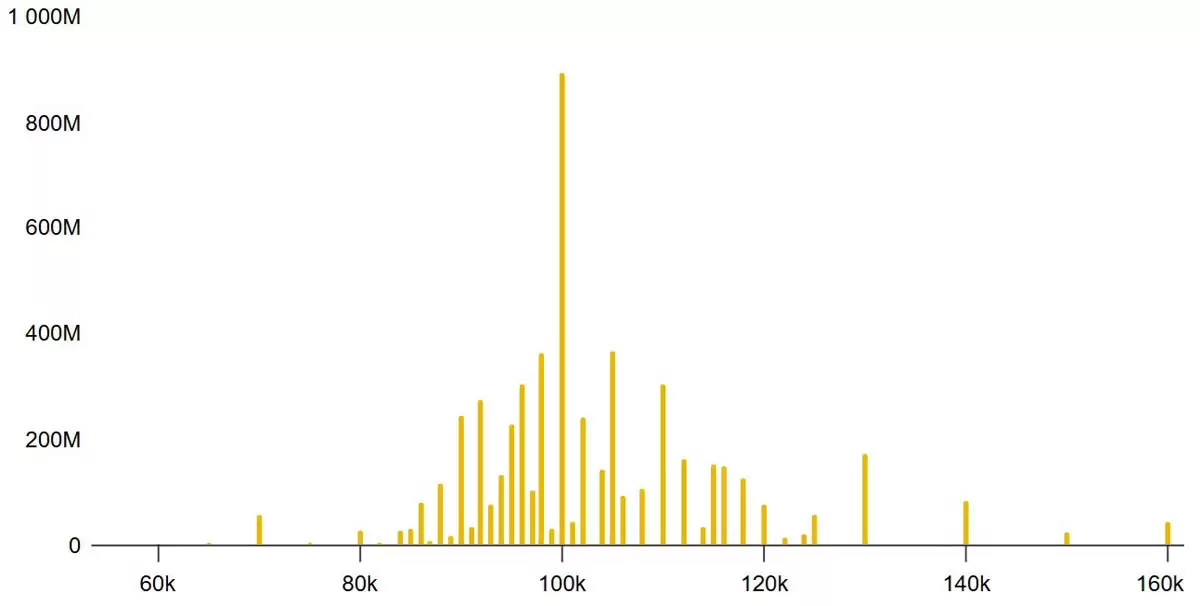
Deribit上1月30日到期的比特币看涨期权未平仓合约(美元计价)。来源:Deribit
在Deribit 1月30日到期的看涨期权中,行权价低于92,500美元的合约占比不到17%。考虑到比特币近两个月的最低价格在84,000美元,行权价在70,000美元及以下的看涨期权更可能被用于复杂的链上策略,而非直接看涨。对于多数散户交易者而言,以低于市价20%的价格买入看涨期权,成本过于高昂。
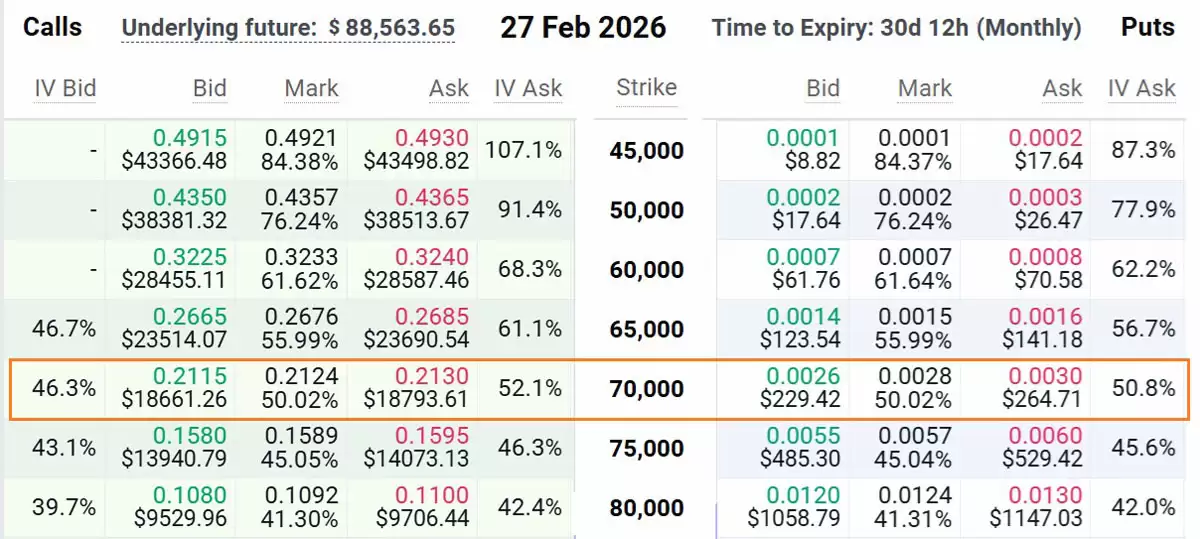
Deribit上2月27日到期的比特币期权定价。来源:Deribit
举例来说,2月27日到期、行权价7万美元的比特币看涨期权目前交易价格为0.212 BTC,远高于行权价8万美元看涨期权的0.109 BTC。这种价差解释了为何多头通常更青睐行权价接近或略高于现货价格的期权。相反,行权价在11万美元或以上的看涨期权则因成本极低(通常低于0.002 BTC,约180美元)而较少受到关注。
价格低于9万美元时,看跌策略更占优
许多行权价高达10万美元或以上的看涨期权,实际上源于备兑看涨策略。该策略的卖方通过卖出期权获得权利金,类似于获取利息收入。这与传统固定收益产品不同:尽管卖方潜在收益有上限,但他们仍持有标的比特币。因此,这类期权通常不被视为纯粹的看涨信号。
在Deribit上,行权价在7.5万至9.2万美元区间的看涨期权总价值为8.5亿美元。要评估多头在周五到期时的处境,必须将其与看跌期权的持仓进行对比,并判断这些看跌期权是用于下行保护还是中性策略。一个关键观察点是,行权价低于7万美元、成本不足300美元的看跌期权成交量。
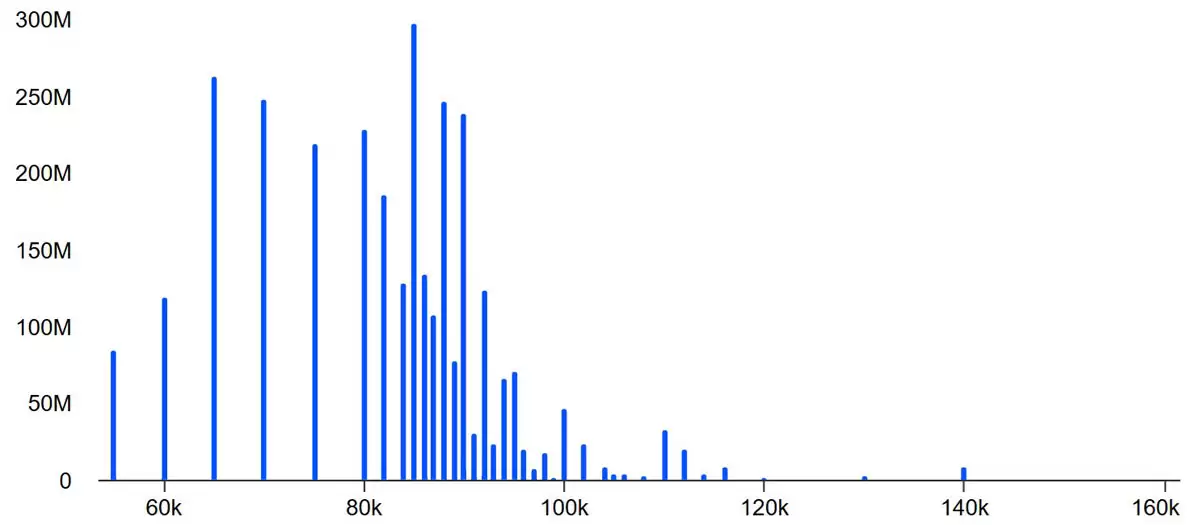
Deribit上1月30日到期的比特币看跌期权未平仓合约(美元计价)。来源:Deribit
尽管看跌期权的总体规模小于看涨期权,但在Deribit上,行权价介于86,000至100,000美元的看跌期权总额高达12亿美元。因此,即便假设行权价在102,000美元及以上的看跌期权无法从价格下跌中获利,在1月到期时,看空策略似乎依然占据优势。
期权到期三种可能情景分析
根据当前价格走势,周五Deribit比特币期权到期可能出现以下三种结果:
价格在86,000美元至88,000美元之间:看跌期权策略将获得7.75亿美元的净优势。
价格在88,001美元至90,000美元之间:看跌期权策略将获得3.25亿美元的净优势。
价格在90,001美元至92,000美元之间:看涨期权策略将获得2.2亿美元的净优势。
结论是,只要比特币价格维持在9万美元下方,数学上的优势将继续偏向看跌期权策略。
实用工具推荐
绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
选择画质和输出格式,预览压缩前后的大小。