

本文解析UNI近两个月逆势走强的三个核心原因:Uniswap费用开关正式落地、Robinhood Chain上线带动交易量激增、以及协议回购销毁机制与现金流之间的联动效应,并梳理后续需要持续观察的关键数据变量,帮助新手理解DeFi代币价值回归的逻辑。
UNI两个月逆势走强核心解析:费用开关、Robinhood Chain与销毁机制如何联动
作者:技术拾光
时间:2026-08-02
浏览:292
文章目录
UNI两个月逆势走强背后:Uniswap费用开关与销毁机制深度解析
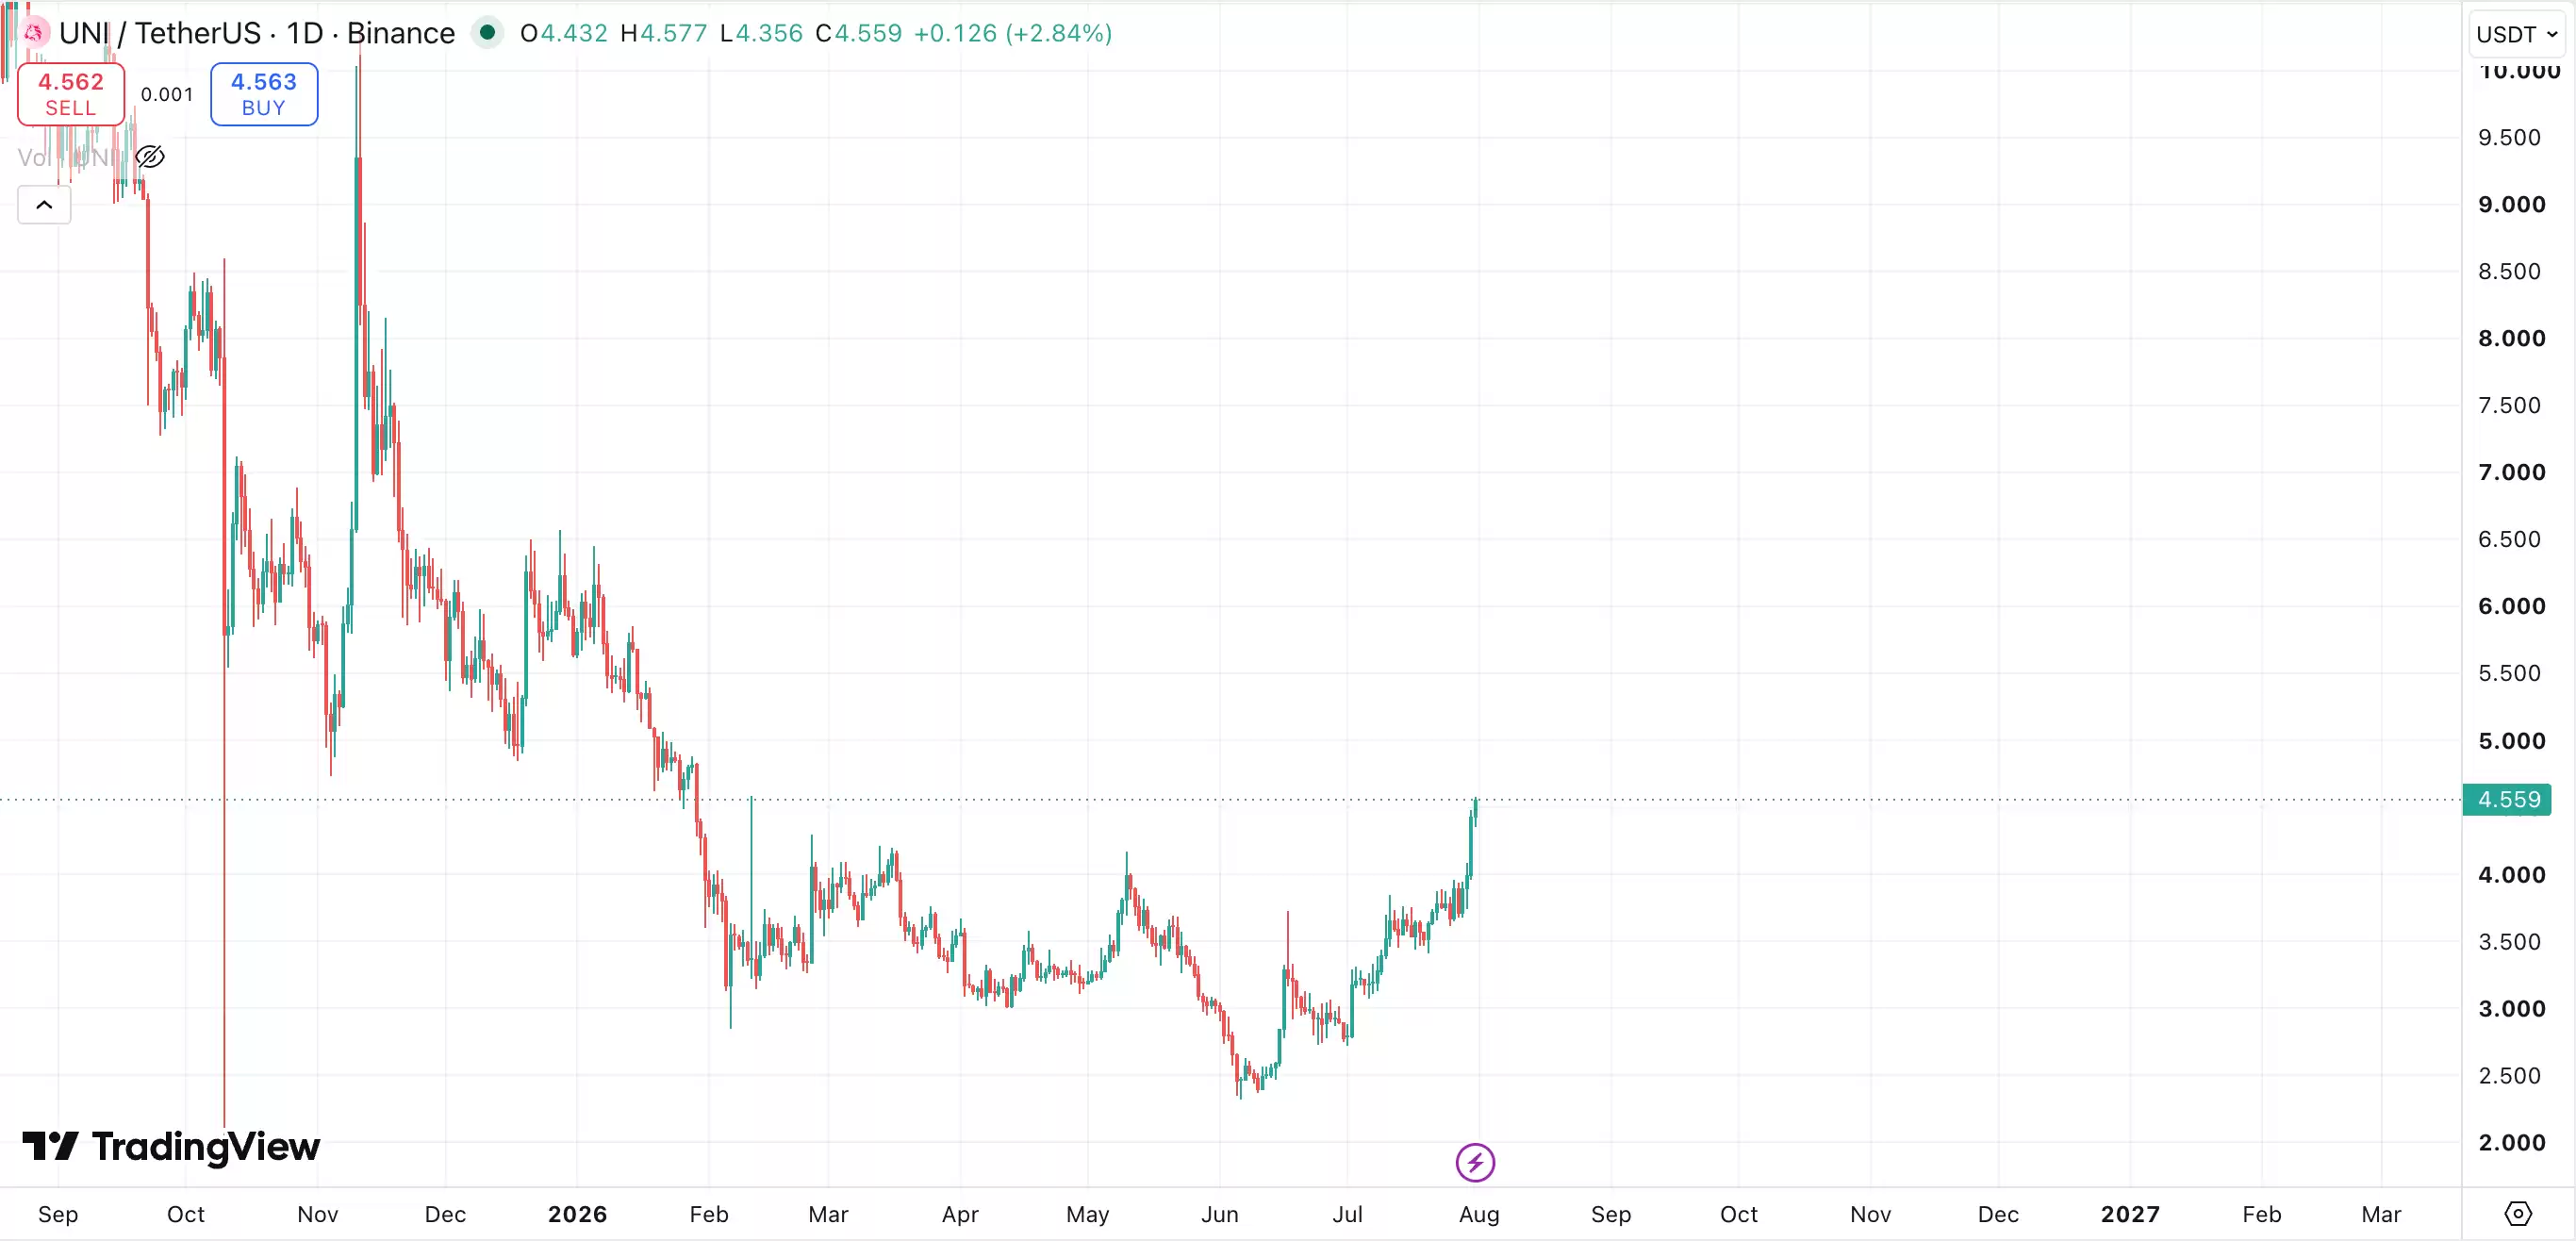
今年6月和7月,加密货币市场整体走势偏弱,多数主流币种价格表现平平,但UNI的走势却明显偏强。从价格区间看,6月初UNI还在2.3美元附近波动,到7月底已接近4.6美元,两个月内累计涨幅接近翻倍。因此,“UNI为什么上涨”“Uniswap的价值回归是否已经开始”成为不少用户关注的话题。
如果把时间拉回去年12月,当时Uniswap刚通过争论多年的费用开关提案。按常理来说,这类涉及协议收入分配的变化通常会引发较大关注,但当时UNI仅在消息落地后短暂上涨了一天,随后又跟随大盘一路走弱,市场对这个DeFi头部交易协议的兴趣并不高。
不过,从后续的链上数据和价格变化再回头看,真正的转折点其实在当时就已经埋下,只是市场一开始并没有充分反映这部分信息。
UNIfication落地:Uniswap费用开关机制正式成型
2025年12月28日,Uniswap治理提案UNIfication完成链上执行。随着协议费用开关开启,以太坊主网v2池及部分v3池中的一部分交易手续费,开始归协议所有。
同时,Unichain排序器收入在扣除OP分成和L1数据成本后,也被统一纳入同一个资金池;财库还一次性销毁了1亿枚UNI,作为对过去多年“免费时代”的追溯性补偿。
除此之外,Uniswap Labs将前端、Wallet和API的收费降为零,并且每年获得2000万枚UNI的增长预算。
这些协议收入最终都会进入名为TokenJar的金库合约,而这个金库只有一个资金出口:通过Firepit合约买入UNI并进行永久销毁。
用更容易理解的话来说,过去社区讨论了五年多的“Uniswap能不能从自身交易活动中获得价值回流”这件事,到这一步才算真正形成完整机制,不再只是停留在提案和讨论阶段。
自DeFi Summer以来,社区一直在争论协议是否应该从交易手续费中拿出一部分收入,但此前的多次推动都受到利益分配、法律风险以及LP流失等因素影响。等到方案真的通过并执行时,市场最开始的反应反而并不算热烈。
提案消息公布后,UNI曾在数小时内上涨近50%,但随着市场整体转弱,涨幅很快回吐。到2026年3月,UNI已回落至3.8美元下方,4月和5月长期在3美元附近横盘,6月初甚至一度跌至2.3美元。也就是说,费用开关虽然启动了,但在早期阶段,它对市场的影响仍然比较有限。
UNI早期走势为何平淡:销毁机制初期转速并不高
市场之所以在最初阶段反应比较冷淡,核心原因在于早期数据还不足以支撑新的估值逻辑。
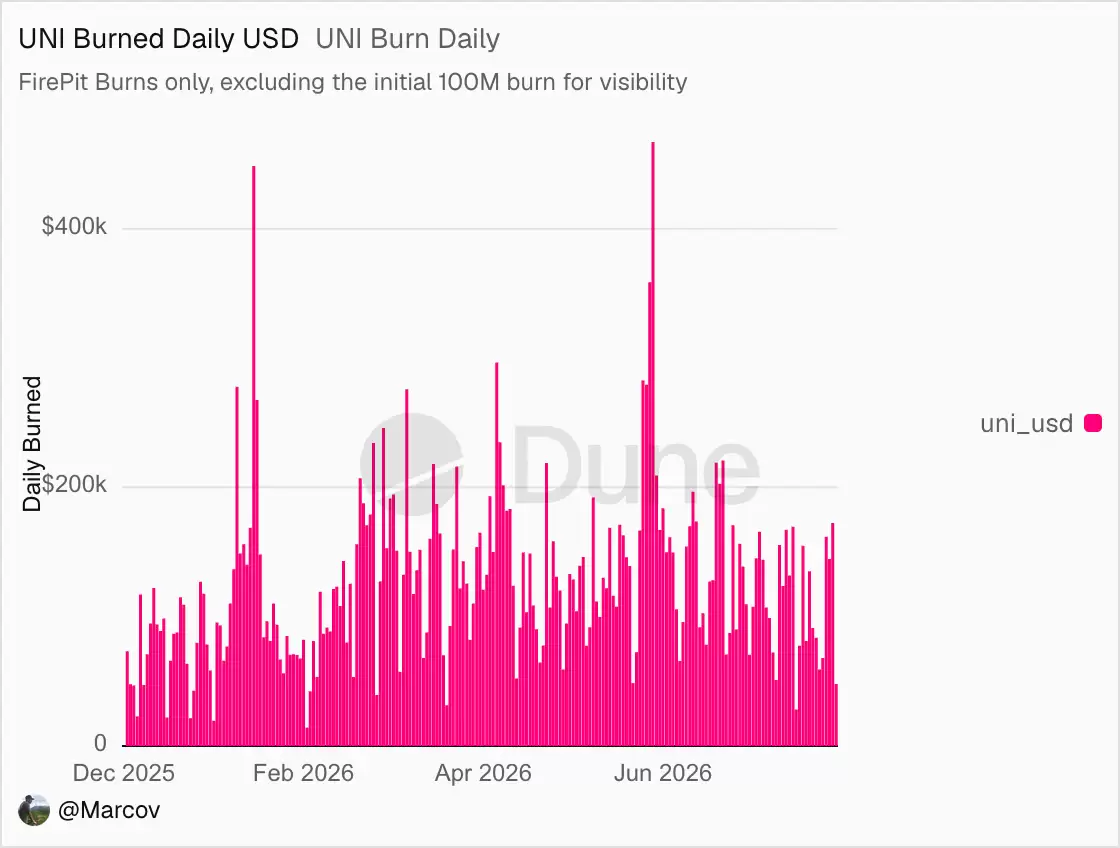
根据Dune统计,费用开关开启后的前12天,累计销毁的UNI价值约为80万美元,折算成年化大约为2600万至2700万美元,对应每年销毁约400万至500万枚UNI。
如果再把协议每年仍有2000万枚UNI的增长预算支出考虑进去,这一销毁规模显然还不够强。换句话说,机制虽然开始运转了,但力度还没有强到足以让市场立刻重写对UNI的估值框架。
到了2026年5月,累计协议收入约为1230万美元,单日协议收入大致维持在7.3万美元左右。可以把这个阶段理解为:销毁机制已经启动,但更像是一台低速运转的发动机,虽然在工作,却没有释放出足够明确的信号。
UNI上涨原因转折点:Robinhood Chain带动Uniswap交易量放大
真正的变化发生在7月。
7月1日,Robinhood Chain正式上线,Uniswap的v2、v3、v4以及UniswapX在首日就完成部署。
这条面向代币化股票场景的链,在上线8天内就把Uniswap的日交易量推高至5亿美元,累计交易量则在7月10日突破10亿美元。
上线首周,Robinhood Chain贡献了Uniswap全部周手续费的近一半,约为1100万美元;单日全协议手续费一度达到520万美元,在全网范围内仅次于两大稳定币发行方。
Uniswap创始人Hayden Adams将其称为以太坊主网之外最活跃的链。
如果从更直观的角度理解“UNI为什么两个月接近翻倍”,那么Robinhood Chain带来的交易量放大,就是不能忽视的关键变量之一。因为交易量上升,不只是一个叙事层面的利好,它会直接提升协议费用规模,也会进一步抬高后续用于销毁UNI的资金量。这种影响通常比单纯的市场情绪更容易反映到定价上。
v4费用开关激活:Uniswap协议现金流数据明显抬升
紧跟着交易量增长出现的,是费用机制的进一步扩展。
7月7日至12日,Snapshot投票决定将费用机制扩展到v4池,随后一周进入链上投票阶段;7月10日至15日,围绕Robinhood Chain部署开启协议费用的温度检查也同步进行。
7月27日,v4费用开关正式激活,相关变化很快反映在链上数据里。
根据DefiLlama数据,费用开关激活后,协议收入接近增长至原先的三倍。单日流向UNI销毁的资金,从7月初约11.4万美元升至32.5万美元,其中Robinhood Chain单链贡献约17万美元,超过总量的一半;以太坊主网贡献约8.2万美元。消息落地当天,UNI上涨12%,价格触及4.4美元。
如果顺着这条数据变化去看,背后的逻辑并不复杂。去年底费用开关刚开启时,市场主要交易的是“未来可能带来价值回流”的预期;而当预期没有在短时间内兑现,价格自然容易回落。等到销毁数据从“每月数十万美元”提升到“每日数十万美元”,而且新增的大部分交易量也被纳入销毁体系之后,市场关注的重点就会从预期转向现金流本身。
对于一个年交易量上万亿美元的协议来说,过去代币持有者并不能直接承接协议层面的价值回流;而现在,每一笔交易都有可能为UNI带来持续性的自动买盘。也正因为如此,市场开始更多地把UNI从单纯治理代币的叙事,转向带有现金流回流特征的资产来理解,这被视为本轮UNI上涨的重要原因之一。
UNI回购销毁机制是否有效:关键仍看筹码结构
需要说明的是,回购与销毁机制在当前加密行业里并不罕见。
Hyperliquid每月回购规模接近9500万美元,pump.fun约为3500万美元,Jupiter将一半运营收入用于回购,dYdX、Aave、Lido也都在推进类似安排。
不过,回购销毁能不能真正产生明显效果,往往不取决于“有没有这个机制”本身,而更取决于代币的筹码结构和供给压力。
UNI属于2020年已完成分发的“老代币”,经过六年时间,筹码分布相对更分散,流通盘中也没有悬而未决的大规模解锁压力。交易所内可供出售的UNI约为8.3亿美元,因此回购形成的买盘,更容易传导到二级市场。
相比之下,很多新项目虽然也强调回购销毁,但团队和投资人的月度解锁规模往往高于回购量。这样一来,新增供给持续进入市场,销毁带来的边际影响就会被明显削弱,价格表现也更难形成持续支撑。
UNI后续怎么看:价值回归能否延续仍需数据验证
这也是老牌DeFi项目相对少见的优势之一:项目存续时间足够长,代币发放足够早,筹码结构也更接近充分市场化分散。在这样的前提下,回购销毁机制才更有机会产生实际作用。
对UNI来说,后续仍有一个关键变量值得持续观察:Robinhood Chain的Gas补贴预计将在上线约90天后到期,届时交易量究竟能保留多少,将直接影响市场对本轮上涨性质的判断。
简单来说,后续要验证的是,这轮走势更接近长期价值回归,还是阶段性补贴带来的短期放大。这个问题目前还不能过早下结论,仍需要继续观察后续链上数据、交易量变化以及协议收入表现。
总结:UNI两个月逆势走强的核心逻辑是什么
整体来看,UNI在两个月内逆势走强,核心原因主要集中在三点:费用开关正式落地、协议现金流开始抬升,以及回购销毁机制与交易量增长之间形成了更清晰的联动。需要注意的是,加密资产本身波动较大,项目表现也会受到交易量变化、机制执行进度以及整体市场环境等多重因素影响。本文仅供学习参考,不构成任何投资建议、交易建议或收益承诺;加密货币和迷因币波动较大,价格预测和市场数据应以官方公告、交易所页面及实时行情平台为准,投资者需独立判断、谨慎决策。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章