

债券市场不买账的反弹,我也一样 当股市迅速收复战时跌幅、逼近历史高位时,一种「风险已经出清」的叙事正在重新占据主导。但这篇文章提醒我们,如果只看权益市场,很容易误判当前的真实环境。 债券与原油给出的信号并不一致:利率上行、油价高企,指向的是通胀仍具黏性、美联储政策空间受限,以及地缘冲突尚未真正落地。
资产分化:股市新高债市弱,原油承压的宏观逻辑
作者:技术拾光
时间:2026-07-25
浏览:210
文章目录
债券市场不买账的反弹,我也一样
当股市迅速收复战时跌幅、逼近历史高位时,一种「风险已经出清」的叙事正在重新占据主导。但这篇文章提醒我们,如果只看权益市场,很容易误判当前的真实环境。
债券与原油给出的信号并不一致:利率上行、油价高企,指向的是通胀仍具黏性、美联储政策空间受限,以及地缘冲突尚未真正落地。相比之下,股市却在同时定价低通胀、降息重启、成本可控与冲突缓解,这是一组高度理想化的前提。
这轮反弹更多来自动量而非基本面。在「不愿错过上涨」的交易行为推动下,价格可以短期偏离现实,但最终仍需回归由宏观变量所决定的区间。
当不同资产类别之间出现分歧,真正的风险往往不在于谁对谁错,而在于这种分歧如何被修复。当前的问题,不是市场是否乐观,而是这种乐观,是否已经走在了数据之前。
以下为原文:
「规则二:单一方向上的过度波动,往往会引发相反方向上的过度反转。」——鲍勃·法雷尔(Bob Farrell)
标普 500 指数已经完全收复了在美伊冲突期间的全部跌幅。截至昨日,该指数较 2 月 27 日(首次对伊朗发动打击的前一天)已高出 1%,距离历史新高也仅一步之遥(不到 1%)。
短短 10 个交易日,市场完成了一次完整的往返。
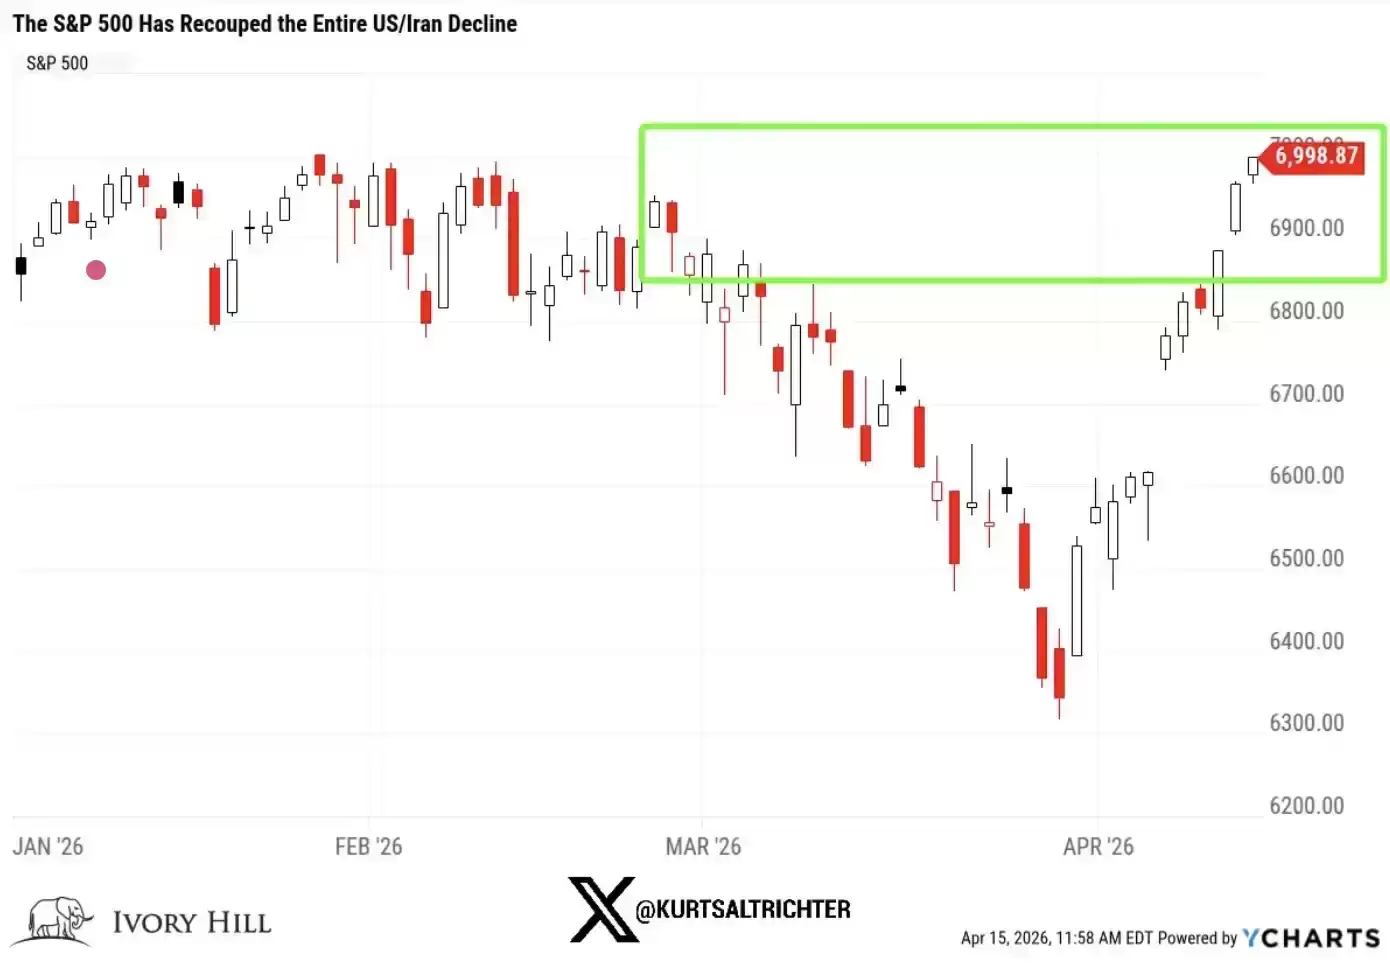
坦白说,如果只盯着股票市场的K线图,一切似乎都已“恢复健康”。剧本看起来很简单:战争爆发,市场下跌,然后迅速反弹,一切回归正常,大家继续前行。
但把视野拉宽,你会发现,这并非故事的全貌。
债券市场并没有为这轮上涨“背书”。
原油市场同样没有给出确认信号。
当全球最重要的两个市场都在讲述一个与股市截然不同的故事时,这绝不是一个可以轻易忽略的信号。
那么,当前股市到底在定价什么?
要让标普 500 指数稳稳站在战前水平之上,市场实际上需要同时相信以下几件事:
当前的油价,还不足以对消费产生实质性抑制;
美联储会无视偏热的通胀数据,依然选择降息;
更高的原材料和运输成本,不会侵蚀企业利润率;
中东冲突在半年内足够接近解决,从而不再构成风险。
当然,事情最终可能真的会这样发展。这并非完全不可能。但必须承认,这是一组相当激进的前提假设。而当前债券和原油市场释放的数据,并不支持这些乐观的设想。
从基本面来看,股市的定价,已经接近一种“完美预期”。
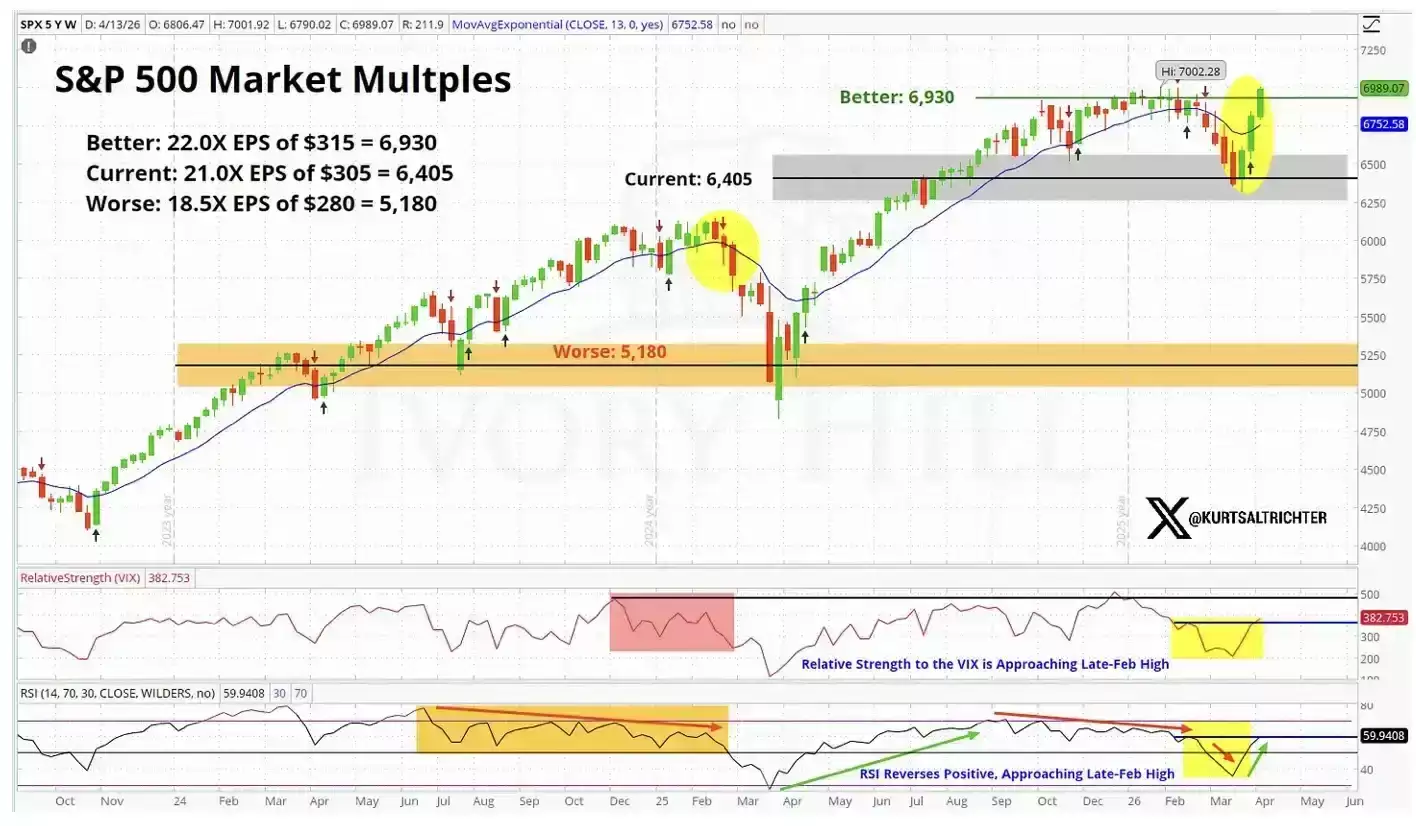
我们来看一下更具体的数据
回顾一下2月27日,也就是战争爆发前一天,各项关键指标的收盘情况:
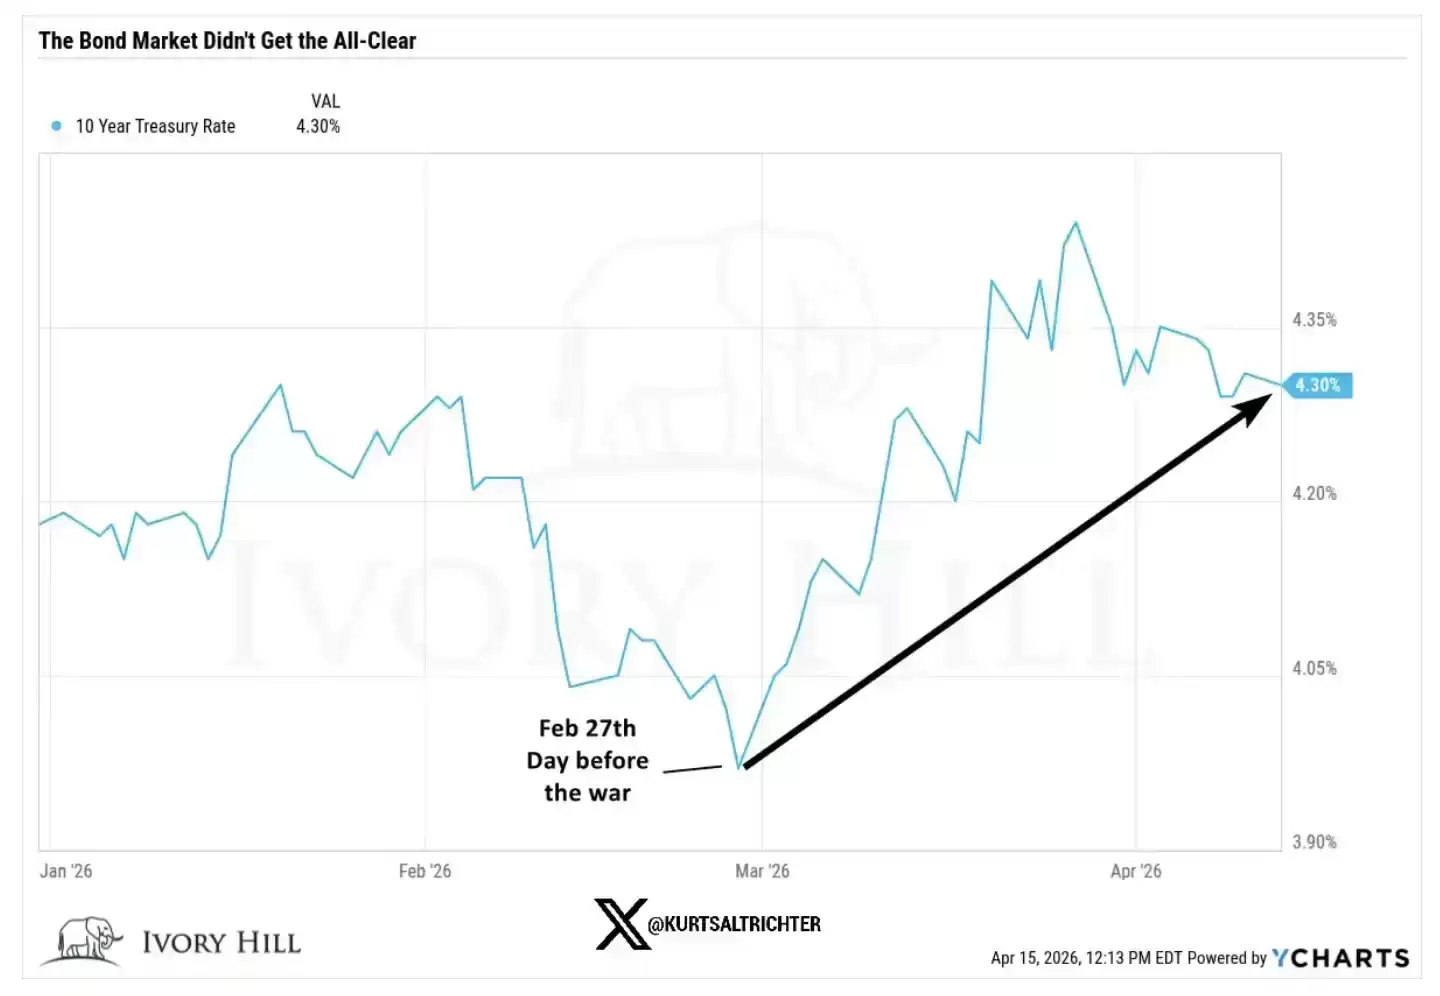
10 年期美债收益率:3.95%,而昨日收于 4.25%,较战前上升了 30 个基点;
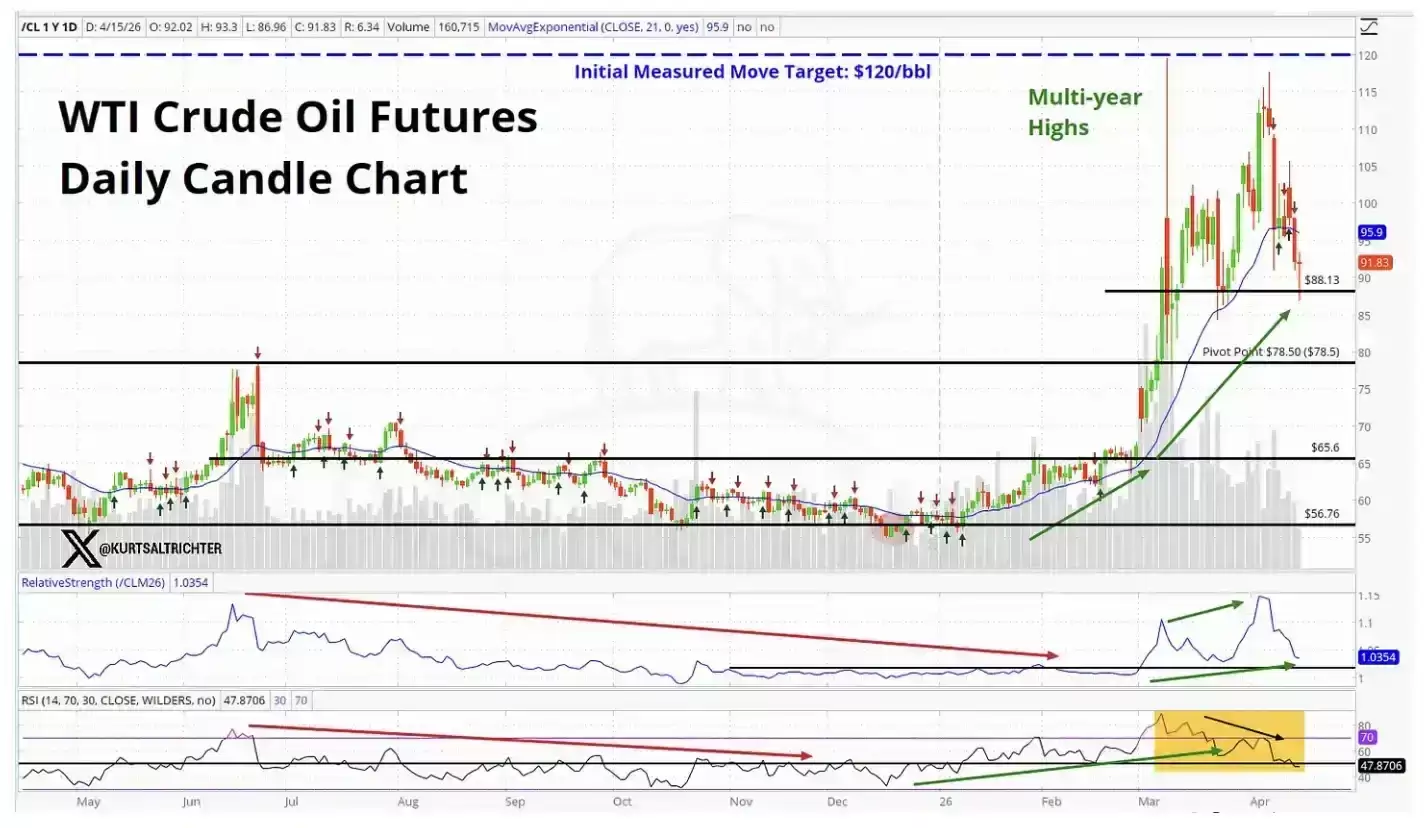
WTI 原油:67.02 美元,目前价格大约比当时高出 37%;
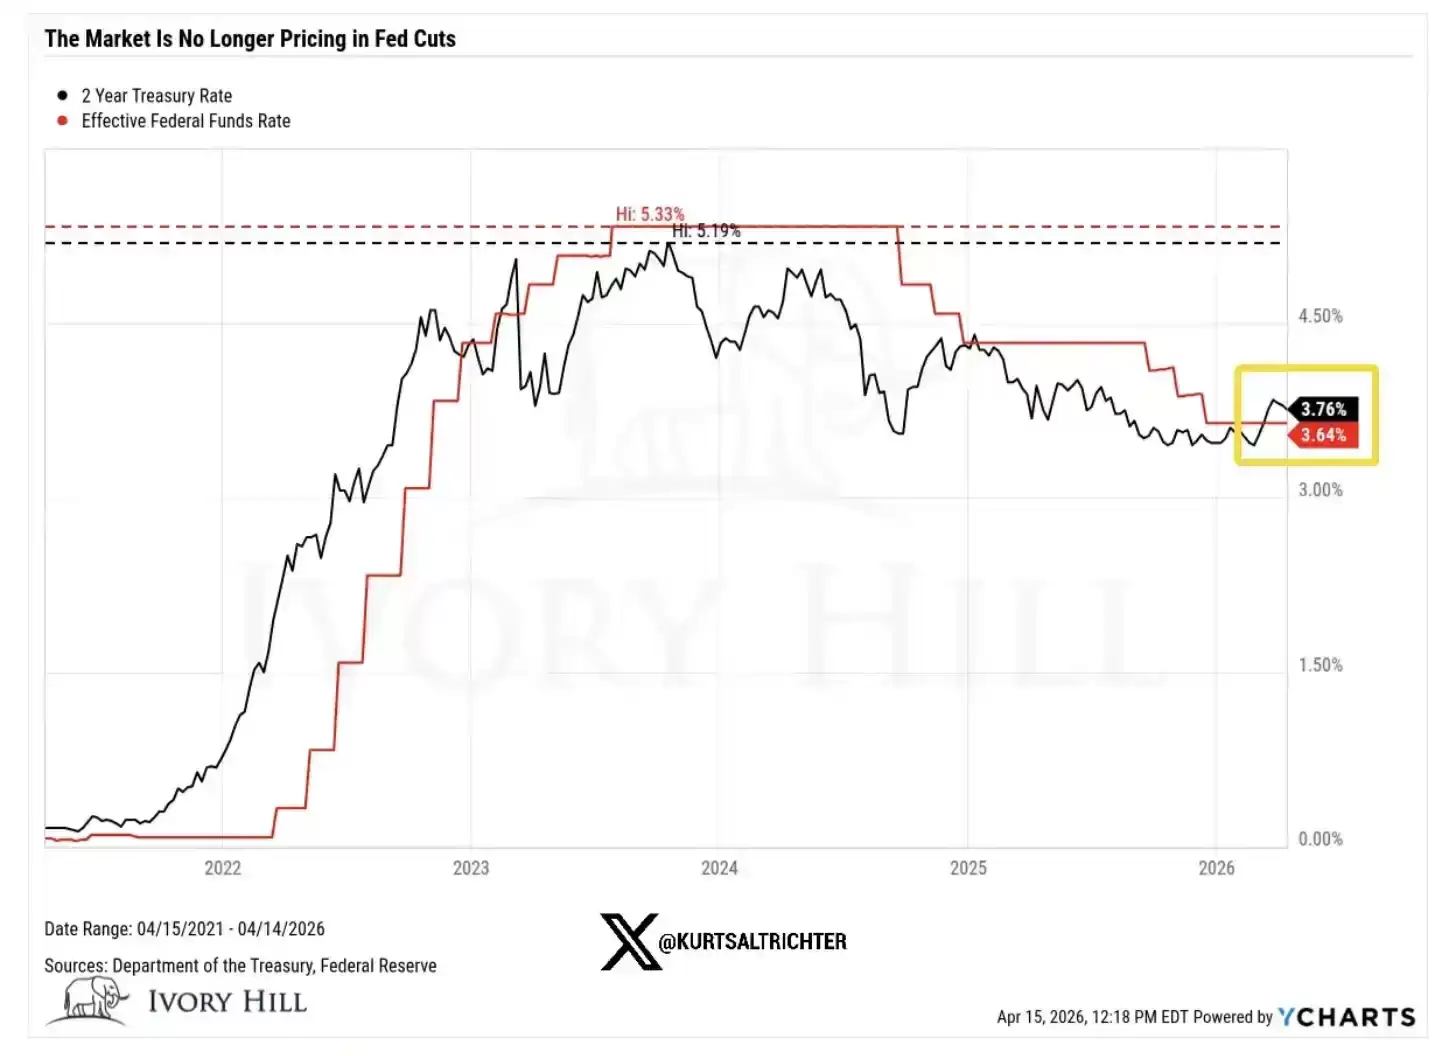
2 年期美债收益率:3.38%,昨日收于 3.75%,较战前上升接近 40 个基点。
现在,我们逐一拆解这些变化背后的含义。
10 年期收益率在战争爆发后上升 30 个基点,这并非因为债券市场对经济增长前景突然变得乐观。事实上,当前消费者情绪在走弱,信心依然疲软。这个利率上行,本质上是债券市场在“默默”为更高的通胀定价。
它传递的信号很明确:更高的油价正在向整体价格体系传导,而美联储未来的政策空间,可能并没有股票市场所假设的那么宽松。
油价在 6 周内上涨了 37%,这绝不是一个市场相信美伊之间即将达成真正、持久协议时应有的表现。
如果交易员真的对一项稳定的停火协议充满信心,油价早就应该回落到 70 美元区间,并继续下行。但现实并非如此。油价依然维持在高位,这意味着原油市场并没有像股市那样,在定价同样的“冲突即将解决”的预期。
而 2 年期美债收益率仍然比战前高出 40 个基点,这本身就是对“美联储即将降息”这一流行叙事的直接挑战。
2 年期收益率是我们观察利率预期中最敏感的指标,它对美联储政策路径的反映,比其他任何资产都更直接。而现在,它传递的信号是:美联储的操作空间,比市场想象的要小。这一点,会影响支撑本轮股市上涨的几乎所有估值逻辑。
那么,到底是谁判断对了?
股市可能是对的。如果真的出现实质性的停火协议,债券收益率可能会迅速回落;一旦供给问题得到可信的解决,油价也可能大幅下跌。这并不是第一次由股市先行,其他市场随后“补涨”或跟上。
但还有另一种解释,目前看来被市场低估了。
这轮上涨,很大一部分并不是由坚实的基本面驱动的,而是由交易动量推动的。交易员不愿在上涨趋势中做空,这种行为本身就会不断推高市场。这样的买盘,确实可以让行情持续得比理性分析认为的更久。
但它并不会改变底层逻辑。
而底层的现实是:油价依然高位、利率仍在上行,美联储的降息空间也比多头所需要的要更为有限。
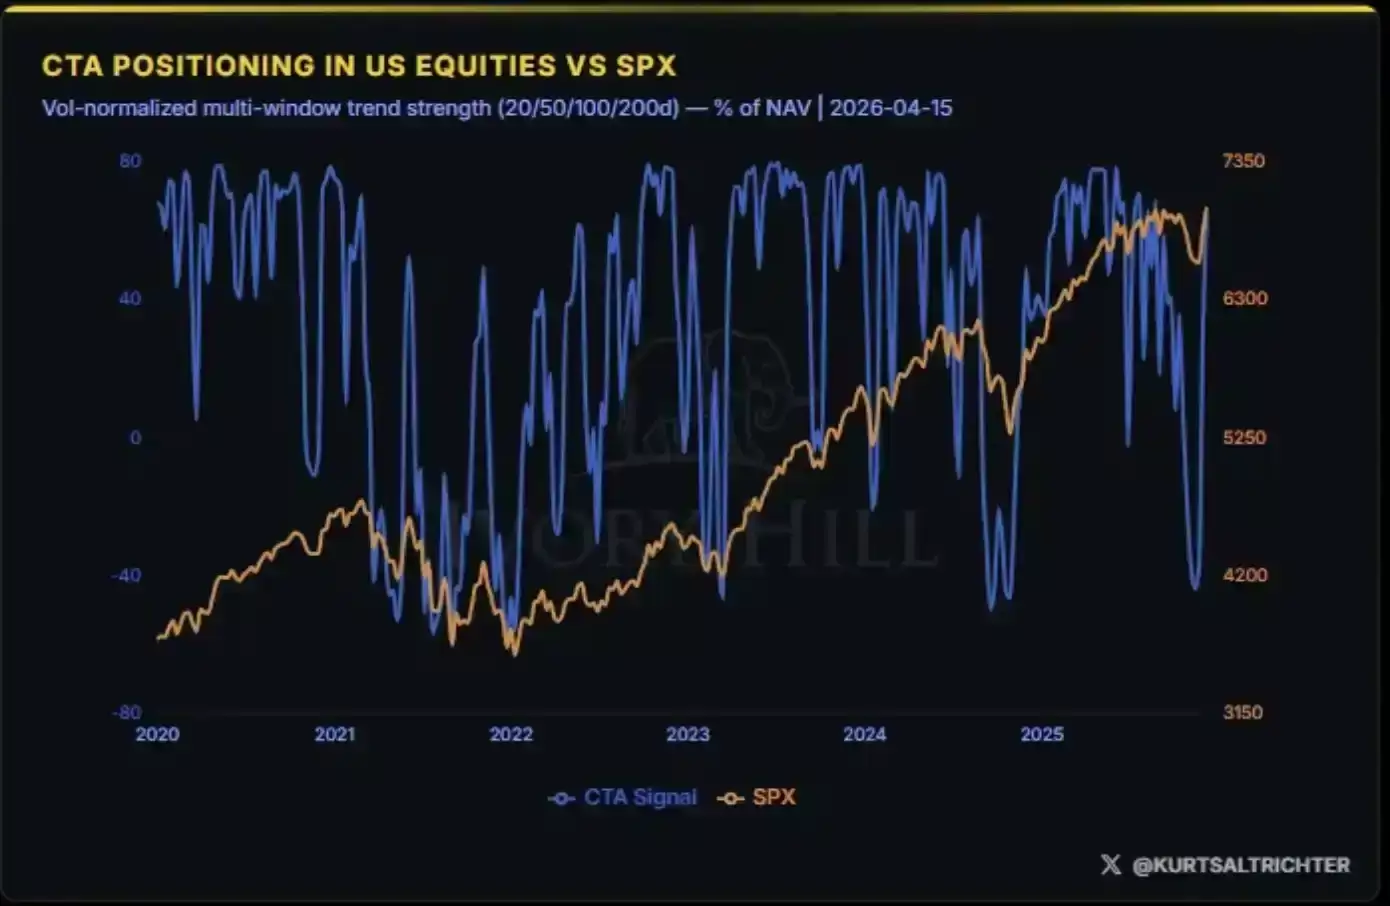
由基本面驱动的上涨,往往更具持续性;而由动量推动的上涨,通常更脆弱、也更短暂。当你在历史高位附近考虑是否加仓时,这种差别尤为关键。正如上方的市场估值图所显示的,当前股市已经在定价一种“完美情境”。
我的实际判断
过去 10 天,情况确实有所改善,这一点无法否认。这里也并非要无缘无故地唱空。
但股市的定价,与债券和原油所反映的现实之间,仍然存在明显差距,而这个差距并没有缩小的迹象。这一点值得密切关注。
当前,股市处在区间中最乐观的一端;而债券和原油更接近中间位置,反映的是一个通胀仍然存在、美联储政策空间有限、且冲突尚未真正解决的世界。
这个分歧终究会被修复,而路径只有两种:
要么,真正的停火协议达成,油价回落至 70 美元附近,美联储获得明确的降息空间,最终证明股市是对的;
要么,这些都不会发生,股市将回落,向债券和原油当前所反映的水平靠拢。
而目前来看,债券和原油并没有向股市靠拢的迹象,更像是股市需要下行来与它们“对齐”。
下一次通胀数据将在 5 月 12 日公布。如果判断是对的,CPI 高于 3.5%,那么 2026 年的降息叙事基本就会宣告终结。
如果你在这个位置继续加仓,本质上是在押注一切都按最理想的方向发展:战争顺利收场、没有“特朗普突发言论”的干扰;通胀维持可控;美联储按计划降息;企业盈利稳住。这四件事必须同时成立。其中任何一项出现明显偏差,这个市场向下调整的过程,很可能会迅速而剧烈。
相比之下,更倾向于保持耐心,而不是去追逐一个被两大关键资产类别“悄悄否认”的上涨。如果长期信号指向买入,自然会按策略逐步增加仓位。
也别忘了——唯一可以确定的,是一切终将变化。
原文链接
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。