

OverlayProtocol是去中心化永续合约交易所,服务长尾资产。通过OVL代币增发/销毁机制实现对手方交易,无需做市商。社区资金池提供流动性并分享30%手续费。系统设有三层风控机制,保障协议稳定性。
Overlay Protocol (OVL) 长尾资产永续合约交易机制与代币经济
作者:技术拾光
时间:2026-07-24
浏览:648
文章目录
Overlay Protocol 这个名字,最近在加密圈子里被频繁提起。它瞄准的,正是那些在主流衍生品平台上“水土不服”的长尾加密资产——传统交易所对流动性要求太高,很多代币根本没有上合约的机会。而这个协议,试图用一套全新的范式,把这块市场彻底打开。
什么是 Overlay Protocol (OVL)
简单来说,Overlay Protocol 是一个去中心化的永续合约交易所,核心定位非常明确:服务那些链上可交易、但缺乏主流衍生品平台所需深度流动性的“长尾”资产。
它的最大创新点在于,不需要传统做市商,也不需要外部流动性提供商,就能让任何项目方快速启动自己的永续合约市场。这一点,直接解决了长尾资产上合约的最大痛点。那么,这个协议到底服务谁?
- 交易者:可以拿到在其他平台根本没法交易的代币杠杆敞口,做多或做空,用稳定币结算盈亏,合约没有到期日。
- 项目方:几天之内就能上线永续市场,不用支付高昂的做市商费用,还能永久获得一部分交易手续费作为社区激励。
- 社区:大家可以共同出资建立资金池,为自己支持的代币创建永续市场,然后永久分享该市场30%的交易手续费。
这里有一个非常关键的设计:对手方机制。用户不是和做市商或LP池子交易,而是直接与协议本身交易。这在数学上等价于和所有OVL代币持有者进行交易。换句话说,第三方流动性提供商被彻底绕开了,真正的去中心化撮合由此实现。
资本层面,Overlay Protocol 拿到的风投支持也相当有分量。累计融资291万美元,其中包括由1kx、Polychain Capital 和 ParaFi Capital 等机构领投的221万美元种子轮。此外,项目还计划在2026年初进行70万美元的IDO。顾问团队更是豪华——Compound创始人Robert Leshner、Gauntlet创始人Tarun Chitra等行业领袖都在其中。
OVL 代币经济与功能详解
OVL 代币是Overlay生态系统的核心,同时承担内部结算和治理双重职能。几个关键参数:
- 代币名称:Overlay Protocol
- 交易符号:OVL
- 发行网络:BNB链(BEP-20)及以太坊(ERC-20,基于Arbitrum原生系统)
- 总供应量:88,888,888 OVL
OVL 的运行机制:内部会计系统
OVL 代币不是用来支付手续费的,而是作为系统的“内部结算货币”。用户开仓时,需要存入USDT作为保证金。平仓时,盈亏怎么算?
- 盈利:交易者获得以USDT计价的利润,金额等于建仓与平仓间的价格差额。
- 亏损:亏损额直接从用户存入的USDT保证金中扣除。
而在后台,系统通过OVL的增发或销毁来平衡账目。如果市场整体盈利,协议就增发OVL;如果整体亏损,就销毁相应数量的OVL。这种动态调整机制,保证了系统内部会计平衡。OVL的供应量随交易行为实时波动,这才是它最特别的地方。
资产上架流程:社区驱动的去中心化治理
为了实现无需许可的去中心化交易所愿景,Overlay 建立了一套标准化的资产上架流程,把项目方申请和社区资金池机制结合在了一起。
1. 永续合约申请流程
项目方需要提交结构化申请表,由风险贡献者团队评估代币的安全性。审核主要分两个阶段:
- 风险评估:分析代币的波动性、流动性深度、预言机可靠性等关键参数,确保衍生品市场安全运行。
- 市场部署:通过风险评估后,项目方与社区协调,正式部署永续合约市场。
2. 社区资金池(Community Pool)机制
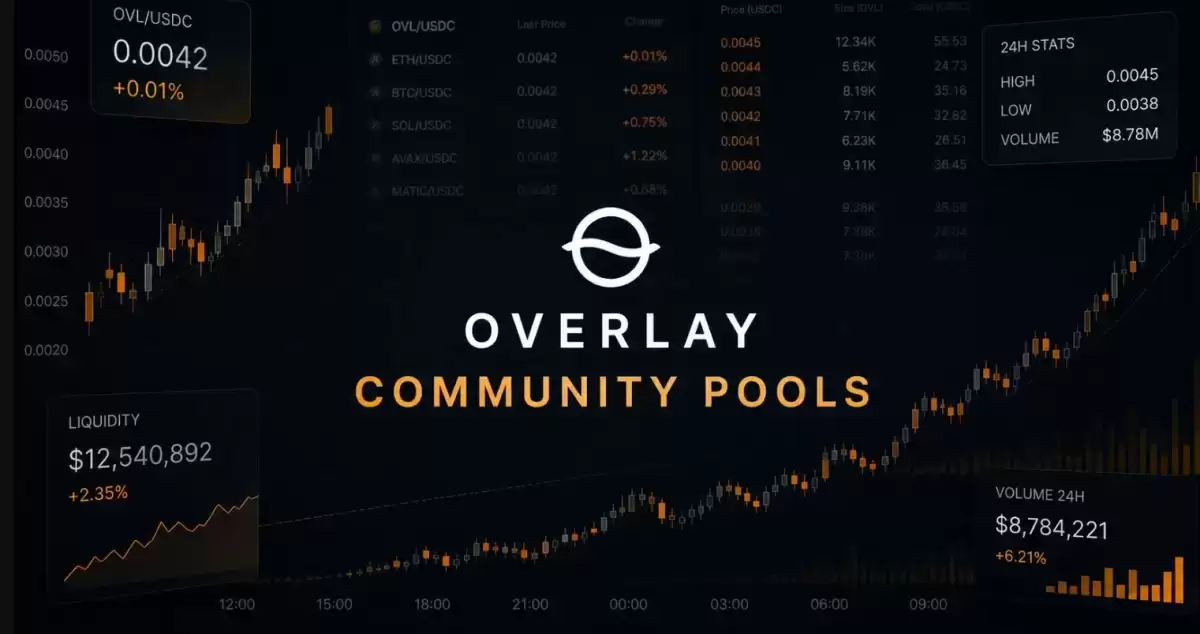
这是Overlay最具吸引力的创新之一。项目方不用支付高昂的上币费,而是由代币社区共同出资建立资金池,为市场提供初始流动性。作为回报,贡献者将永久获得该市场30%的交易手续费。
具体怎么运作?
- 设定具体的筹款目标(比如10,000 USDT)。
- 社区成员自由投入资金,没有最低限额。
- 筹款达标后,Overlay 在几天内激活永续市场。
- 交易手续费实时累积到资金池。
- 每周根据贡献比例自动分配收益。
举个例子:如果你在某资金池中贡献了10%,而该池一周内产生了1,000 USDT手续费,那么你就能拿到100 USDT的收益。而Overlay平台本身只收取0.1%的基础交易费。
Overlay Protocol 的核心差异化优势
和传统中心化交易所(CEX)或者现有的DeFi衍生品平台比起来,Overlay 在好几个维度上做了根本性的重构。
1. 对手方机制取代订单簿与LP
传统CEX依赖限价订单簿和做市商;GMX这类DeFi平台依赖LP资金池。Overlay则通过OVL代币的增发/销毁机制,让用户直接与协议博弈。你盈利,协议增发OVL;你亏损,协议销毁OVL。虽然这对OVL持有者来说可能带来通胀压力,但滑点和对手方违约风险也因此彻底消失了。
2. 仅支持市价单
目前Overlay v1版本不支持限价单,所有交易都通过市价单执行。这和大多数基于CLOB或LP的交易所不同,交易逻辑被简化了,但同时也意味着用户需要具备更高的市场判断能力。
3. 独特的资金费率机制
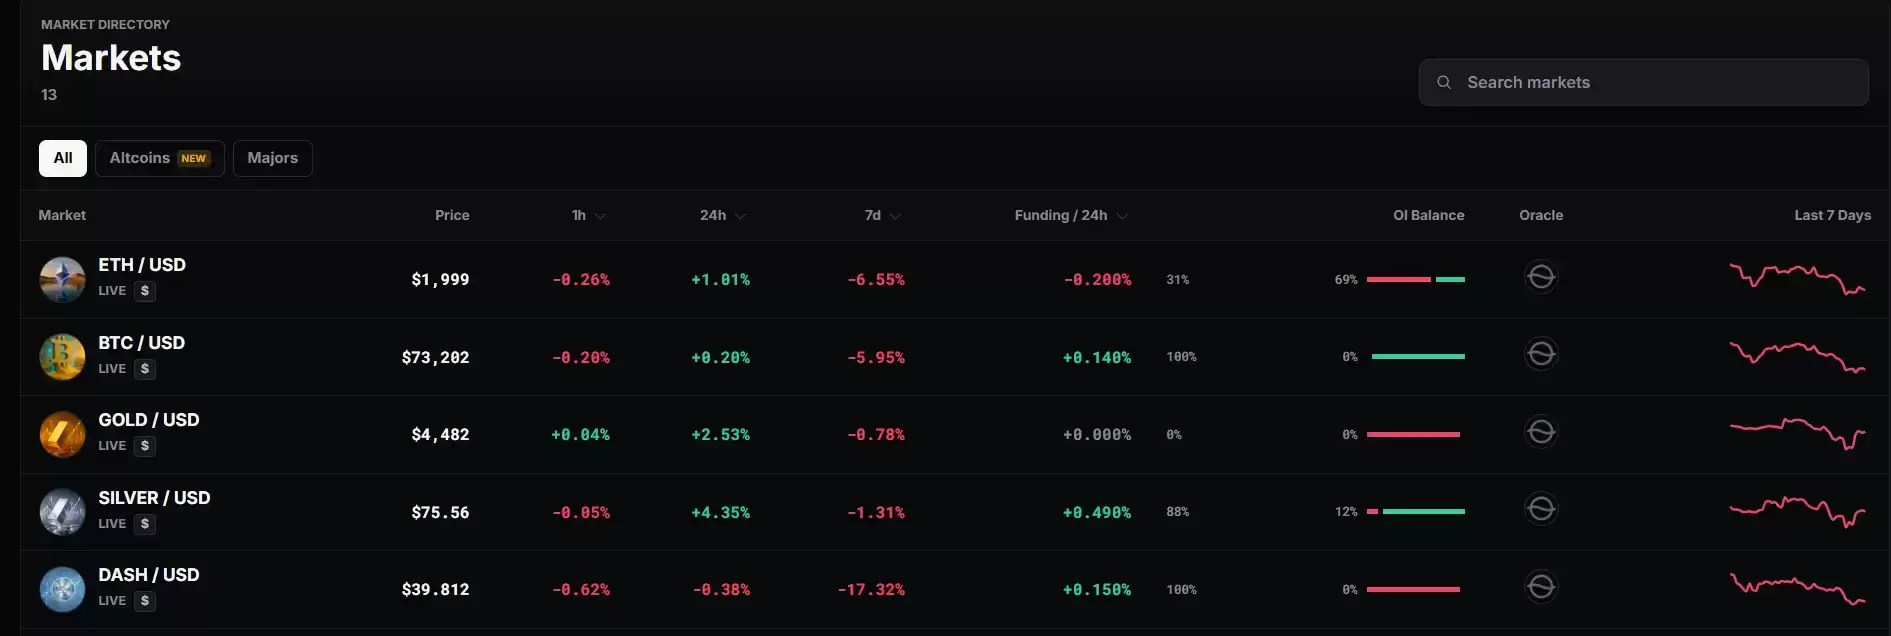
传统平台的资金费率主要基于期货与现货的价格偏差。而Overlay的资金费率,完全基于多空未平仓合约(OI)的不平衡程度。它的目的是激励用户交易滞后方,从而恢复市场多空平衡,而不是单纯套利价差。
4. 抵押品与结算分离
用户不需要锁定波动的OVL作为抵押品,而是完全使用USDT进行保证金和结算。OVL只在协议层面独立运行,用来平衡系统账目。这样一来,用户资产和协议风险之间实现了有效隔离。
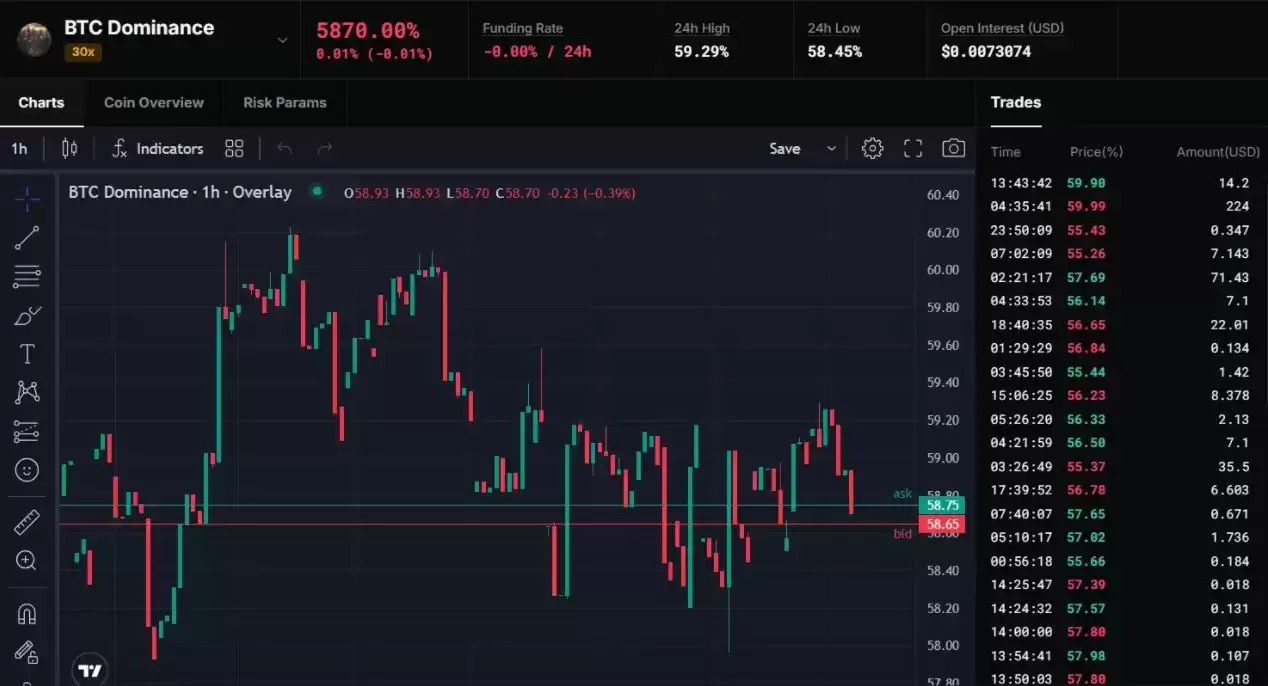
系统风控:三层自动化防御机制
既然OVL增发机制可能带来通胀风险,Overlay 自然得有一套严密的防护体系。它设计了三个层次的风控,层层递进,保护生态系统安全。
1. 单笔交易盈亏上限(Cp)
Cp限制了单笔交易的最大盈亏金额。这个参数由DAO投票决定,针对高风险长尾资产通常设定较低的上限。它防止了单一仓位通过极端行情获取无限利润,同时帮助协议量化特定市场的风险敞口。
2. 未平仓合约总量上限(CQ)
CQ限制了整个市场的总持仓规模。就算有Cp限制,用户仍然可以通过拆分多个小仓位来规避。CQ上限确保了在最坏情况下(比如单边行情),协议需要增发的OVL数量是可控的、可预测的。这为社区提供了清晰的风险视图。
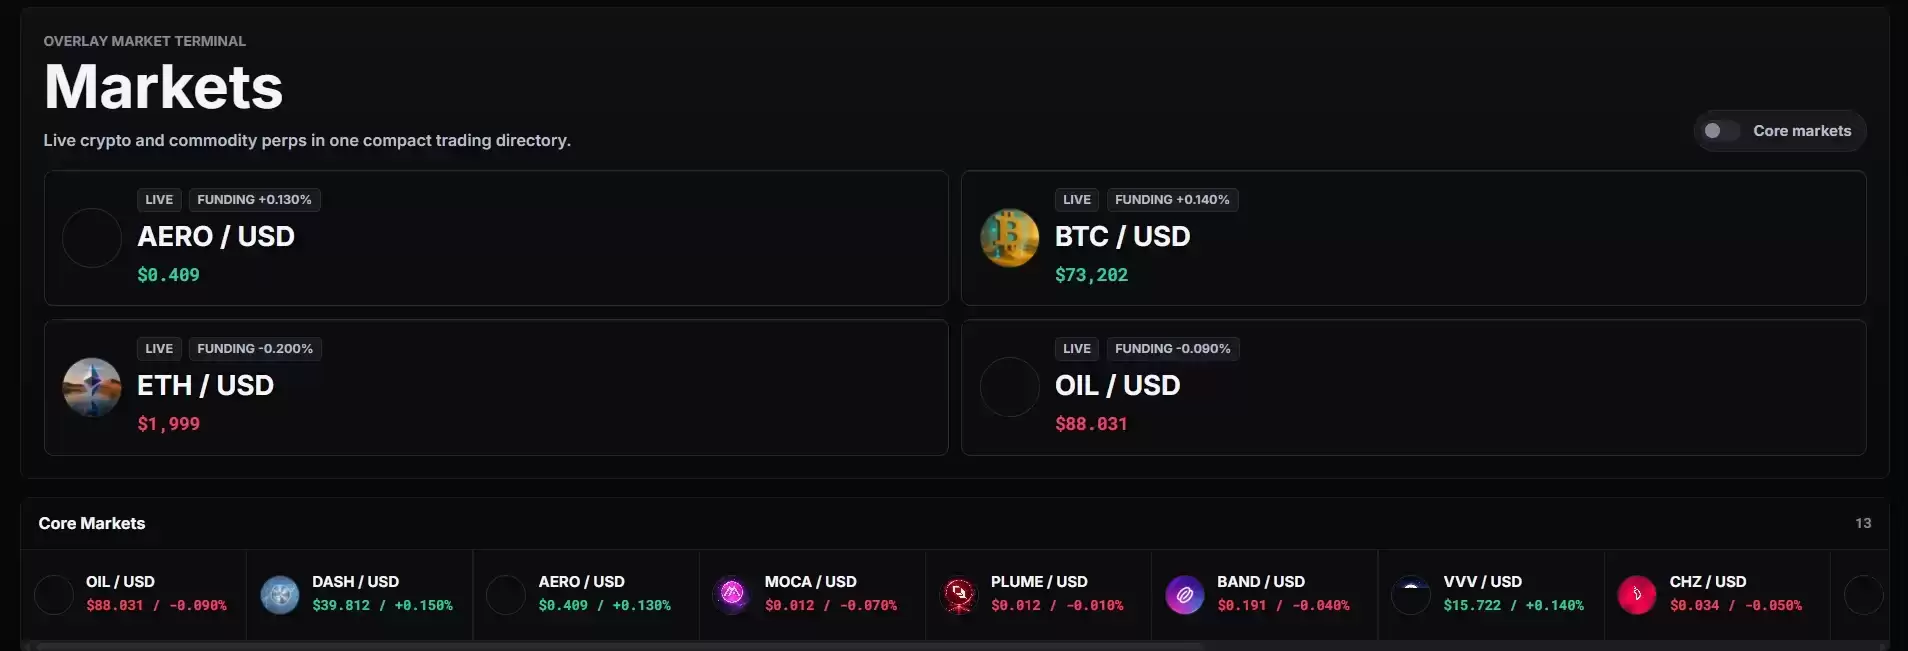
3. 自动熔断机制(断路器)
作为最后一道防线,当系统检测到异常高的通胀率(也就是OVL增发速度过快)时,熔断机制会自动触发。系统会暂时降低CQ参数,限制新增持仓规模,从而抑制通胀浪潮。只有当实际通胀率回落至预期水平,CQ参数才会恢复正常。这一机制确保了在市场剧烈波动时,协议仍然能维持长期稳定性。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。