

2026年一季度,投资圈最受关注的事情之一,是几位业内老资格的消费投资经理公开宣布“转投”AI和科技。 张坤变了没有? 他旗下基金的一季报,给出了清晰的答案。 根据易方达蓝筹精选最新发布的一季报,张坤的重仓股名单在过去一个季度纹丝未动。其中,茅台、老窖、五粮液这“白酒三强”,因股价上涨而重新占据了配
张坤季报:内需“孤勇者”迎来曙光
作者:技术拾光
时间:2026-07-10
浏览:260
文章目录
2026年一季度,投资圈最受关注的事情之一,是几位业内老资格的消费投资经理公开宣布“转投”AI和科技。
张坤变了没有?
他旗下基金的一季报,给出了清晰的答案。
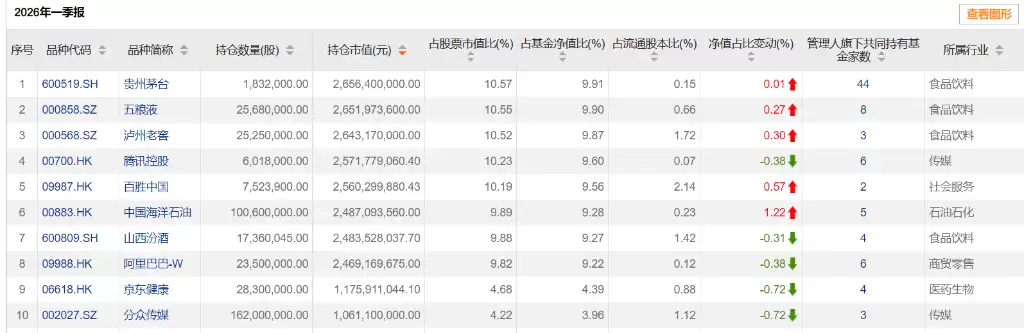
根据易方达蓝筹精选最新发布的一季报,张坤的重仓股名单在过去一个季度纹丝未动。其中,茅台、老窖、五粮液这“白酒三强”,因股价上涨而重新占据了配置的前三位。与此同时,对腾讯、阿里巴巴等标的则进行了逆势增持。
更值得细品的是他在季报中的论述。张坤直面当前内需悲观的几个关键论据,逐一进行了拆解。他再次强调,市场对中国内需的长期悲观情绪是站不住脚的,中国内需终将启动、地产会回升、可选消费的需求大盘长期来看必然向上。
他在季报中写道,尽管“市场先生”陷入了阶段性的间歇性忧郁,但对于有耐心的投资者而言,优质股权的安全边际,恰恰在群体的悲观中被显著放大了。
这番观点,确实值得仔细阅读、认真思考。
宏观经济的两个线索
张坤在季报中,首先点出了一季度两个关键的宏观经济背景:
其一,2026年1月CPI同比上涨0.2%,2月CPI同比上涨1.3%,物价水平出现了企稳的迹象。
其二,1-2月份,全国新建商品房销售面积同比下降13.5%,销售额同比下降20.2%,房地产开发投资同比下降11.1%。
这两个看似矛盾的线索,后续被他赋予了“浓墨重彩”的分析。
投资的底层问题是什么?
张坤开篇就亮出了对市场整体情绪的看法。他认为,一季度市场对内需的判断,仍然在延续过去的线性外推,总体显得过于悲观,而这并不理性。
那么,投资者从最底层出发,需要问自己的一个根本问题是:
我们是否依旧相信,每一代中国人会比上一代人生活得更好?
如果答案是肯定的,相信下一代中国人在其整个生命周期内,会比这一代人购买更高品质、更多数量的商品与服务,那么眼前的困难就注定是暂时的,线性外推也就失去了根基。目前我们所看到的困难,更可能是周期性的,而非结构性的。
更应关注“有效消费人口”
张坤还直接回应了市场内部一个关键的悲观论点——人口问题。
他说,不少投资人对内需行业的长期担忧在于,未来中国人口将从约14.5亿的水平缓慢下降,这是否会对国人的消费造成持续压力?
他认为,这对于具有“可选属性”的优质产品而言,并非核心问题——这里所谓的“可选消费”,通常包括高端白酒、高档服装箱包、高端医疗等。
关键在于,一些可选消费品的“有效消费人口”可能只有3亿。相比于14.5亿总人口的缓慢变化,这些产品的有效消费人口能否从3亿提升到4亿,其实更加重要。
考虑到中国经济的持续发展,随着时间推移,具备相应购买力的人口数量不断增加,中国市场在可选消费方面的潜力,其实远未触顶。
他还举了一个生动的例子:拥有3.5亿人口的美国,其消费品市场规模比14.5亿人口的中国市场还要大;而中国市场,又是同为14.5亿人口的印度市场的六倍。
这充分说明,人口的单位购买力水平,有时比单纯的人口数量更加重要。
不要忽视消费行业的集中度提升
张坤进一步指出,随着购买力的提升,消费者对产品差异性的要求总体会提高,他们的时间成本和试错成本也会变得更高。这直接导致了一个结果:相关行业的市场集中度会不断提升。
鉴于消费者的大脑容量和注意力有限,通常在单一品类中很难记住超过3个品牌,因此,能在消费者心智中牢牢占据一席之地的品牌,其价值是巨大的。
现实的例子比比皆是:某头部手机制造商以全球20%的销量,攫取了行业85%的利润;某头部白酒厂商以全国2%的销量,获得了白酒行业50%的利润;而Claude、GPT、Gemini三家顶级大模型的收入,合计占了全球模型收入的90%以上。
消费“质”的提升会更重要
张坤还谈到,在未来的大时代,那些能够持续提供高质量产品的企业,将在“量”和“质”两个方面都占据优势。
一方面,凭借其在消费者心智中的牢固地位,这些企业获得更多“消费者剩余”(即品牌溢价带来的利润)的机会自然更大。
另一方面,相比销售数量的增加,产品品质和价格的提升,对企业利润的影响往往更加显著。这不仅需要企业努力提供高品质的产品,同时也需要拥有相匹配的高购买力消费者作为必要条件。只有两者相辅相成,才能形成良性的商业循环,从而避免陷入同质化“内卷”的恶性竞争。
内需的“曙光”
最后,张坤对最新的宏观动向进行了评点。
他认为,在经历了几年的困难时期之后,国内经济内生性企稳的曙光已经隐约可见。一些迹象包括:
一季度核心城市的二手房价格逐步企稳,酒店行业的RevPAR(每间可售房收入)开始转正,餐饮行业龙头企业的同店增长也开始转正。
这些微观层面的积极变化,说明老百姓的消费信心正在逐步恢复。
他还提到,虽然消费信心复苏的斜率可能较为平缓,但方向是确定的。经历了一轮压力测试后,从另一个角度看,这也证明了中国经济内在的韧性与鲁棒性。
张坤总结道,当前优质股权的价格与其内在价值出现了显著偏离,“市场先生”用短视的尺子去衡量常青树的深度,陷入了阶段性的忧郁。而对有耐心的投资者来说,优质股权的安全边际,正在这种群体的悲观中被显著放大。
持仓稳定,持续“再平衡”配置
操作层面,张坤在一季度保持了基金股票仓位的基本稳定,同时对结构进行了调整。
他表示,重点调整了医药、消费和科技等行业内部的持仓结构。个股选择上,仍然坚持持有那些商业模式出色、行业格局清晰、竞争力强的优质公司。
从重仓股名单看,易方达蓝筹精选的十大重仓股无一发生变化,显示其核心持仓的稳定性。
但从具体持仓股数观察,对于市值排名靠前的白酒股,张坤做了略微减持(部分原因也是出于基金配置的法规限制)。而对于市值有所回落的腾讯、阿里巴巴等,则进行了增持。
组合内部,针对优质资产进行的“再平衡”操作迹象明显。这既体现了张坤投资风格的一向性,也表明他正在根据市场变化,精细调整交易操作,以进一步提升投资效率。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。
相关文章