

2026年上半年全球智能手机SoC出货量同比下滑15%,全年预计降幅扩大至14%。存储芯片涨价推高终端售价,抑制换机需求。联发科、高通出货量均跌超25%,苹果、三星、紫光展锐等实现增长。内存成本已超过SoC成为最大单一支出项。
今年上半年全球手机SoC出货下滑15%,联发科高通跌超1/4
作者:技术拾光
时间:2026-08-17
浏览:199
先来看几个关键判断。2026年上半年,全球手机SoC市场确实经历了一轮近年来较为少见的深度调整。
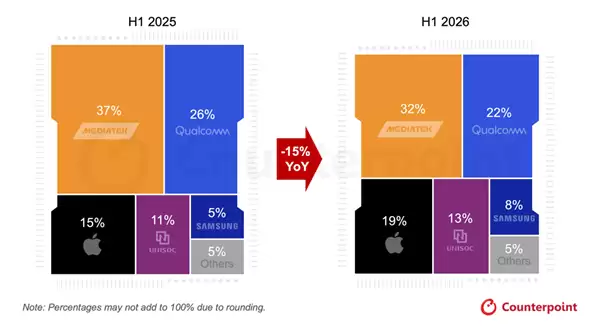
Counterpoint Research最新行业报告显示,2026年上半年,全球智能手机SoC整体出货量同比下降15%。而且,这一下行趋势尚未结束。该机构预计,2026年全年降幅将扩大至14%。目前,整个移动芯片行业正处于较为严峻的下行周期。
这轮下行的主要原因并不复杂:存储芯片价格持续上涨,给下游手机厂商带来了明显压力。为了对冲零部件成本上升,终端产品售价被迫整体上调,进而直接削弱了消费者更换新机的意愿。这种连锁反应一路传导至上游,芯片供应链受到直接冲击。
在这样的行业压力下,联发科和高通这两家传统头部厂商受到的影响尤为明显。作为长期占据全球智能手机SoC市场近七成份额的厂商,两家公司在2026年上半年的智能手机SoC出货量同比降幅均超过四分之一,这一表现放在过去几年并不常见。
不过,市场并非所有厂商都处于下滑状态。苹果、三星、谷歌和紫光展锐在同期的出货量均实现了稳定增长,走势与联发科、高通形成明显反差。
苹果方面,受益于iPhone 17系列在全球市场的良好表现,其自研芯片市场份额已升至19%,与高通的差距缩小至3个百分点。按照当前趋势,下一季度实现反超并非没有可能。
随着市场格局快速变化,各家厂商面临的挑战也不相同。联发科在其优势明显的中低端5G SoC市场,正遭遇较大的外部冲击;高通在高端市场的份额,则被三星最新推出的Exynos 2600分走了一部分。
紫光展锐的表现则较为特殊。部分入门级机型厂商出于成本控制考虑,主动转向其4G平台,直接带动了紫光展锐出货量增长,并实现了较为明显的正向提升。
归根结底,问题的核心仍然是成本。统计数据显示,2026年第二季度,全球智能手机内存价格同比涨幅已超过300%。这意味着,在各个价位段的智能手机物料清单中,内存成本占比已经超过SoC芯片,成为当前手机厂商最大的单一零部件支出。对于芯片供应商而言,压力显而易见,但真正承受成本重压的,仍然是终端厂商。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。