

围绕SpaceX估值突破3万亿美元这一现象,重点拆解有限流通盘、看涨期权、做市商对冲与被动资金之间的放大关系,帮助读者理解价格发现为何可能被削弱,以及高估值资产如何一步步演变成更广泛的市场风险。
SpaceX估值站上3万亿美元后,市场结构风险怎么理解
作者:技术拾光
时间:2026-08-13
浏览:602
文章目录
SpaceX 估值站上 3 万亿美元:期权反馈循环与系统性风险提醒
当 SpaceX 在盘后阶段的估值突破 3 万亿美元后,市场讨论的重点已经不只是“这家公司到底值多少”,而是另一个更值得追问的问题:如果一家公司的股价可以在有限流通盘、期权交易和情绪推动的共同作用下,在一天内增加数千亿美元市值,那么当前市场究竟还在做价格发现,还是正在被一套会自我放大的投机结构主导?
这篇分析关注的,并不是简单否定 SpaceX 的业务前景。作为太空基础设施领域的重要公司,SpaceX 确实拥有很强的话题性和长期想象空间。真正需要警惕的地方在于,若推动价格上行的力量,越来越来自看涨期权买盘、做市商被动对冲、追涨型资金和被动配置资金,那么估值的作用就可能从“反映价值”逐步变成“推高价值”。到了这个阶段,价格本身会反过来成为继续看多的理由,而基本面反而被挤到更次要的位置。
文中反复提到的 Gamma Squeeze(伽马逼空),可以先理解为:期权做市商为了对冲风险,不得不持续买入正股,而这些买盘又会继续推高股价,进而形成反馈循环。过去几年,这种情况并不罕见,特斯拉、部分 Meme 股以及高动量科技股都出现过类似路径。作者担心的是,如果 SpaceX 也沿着这条路线演化,再叠加强叙事、流通盘受限以及马斯克个人影响力,它带来的影响可能就不只是个股波动,而会进一步变成更大的系统性变量。
另一个不能忽略的放大器,是指数化和被动投资。如果一家公司的市值膨胀到足够大,它就可能被纳入关键指数,随后被 ETF、养老金、退休账户、主权基金以及机构组合被动持有。到了这一步,泡沫不再只是少数高风险交易者之间的博弈,而是会进入更广泛的长期配置体系。它越上涨,市场越难绕开;而越难绕开,新增被动资金就越可能继续流入。
所以,这篇文章真正想讨论的,并不是 SpaceX 未来会不会走到 5 万亿或 10 万亿美元,而是现代资本市场正在面对的一个结构性矛盾:当叙事、杠杆和流动性可以借由市场机制被持续放大,甚至压过基本面时,“价格发现”这个核心功能是否还在正常运转。SpaceX 只是一个较为极端的样本,但它折射出的风险并不只属于个案——在当前美股环境里,系统性风险有时未必来自最差的公司,反而可能来自最热门、最难被忽视的公司。
市场失真到了什么程度:从 SpaceX 看期权主导下的结构变化
“事情只会变得越来越怪,越来越怪,越来越怪,最后,它会怪到一种程度,人们不得不开始讨论:它到底有多怪。”——特伦斯·麦肯纳
过去几年,作者一直在追问同一个问题:市场要扭曲到什么程度,投资者才会承认,股市的运行方式已经和过去明显不同。看到 SpaceX 盘后大涨之后,作者给出的判断很直接:现在的问题已经不是市场有没有失真,而是这种失真还会发展到多夸张,才会被更多人真正当回事。
按照文中说法,SpaceX 在盘后交易中的估值已经突破 3 万亿美元,这意味着它的估值水平超过了亚马逊和微软。文中同时拿两家公司做对比:微软每年能创造数千亿美元营收,年度利润超过 1000 亿美元;亚马逊的年收入超过 7000 亿美元,利润也达到数百亿美元。即便在这样的背景下,SpaceX 仍然被市场给出更高估值。
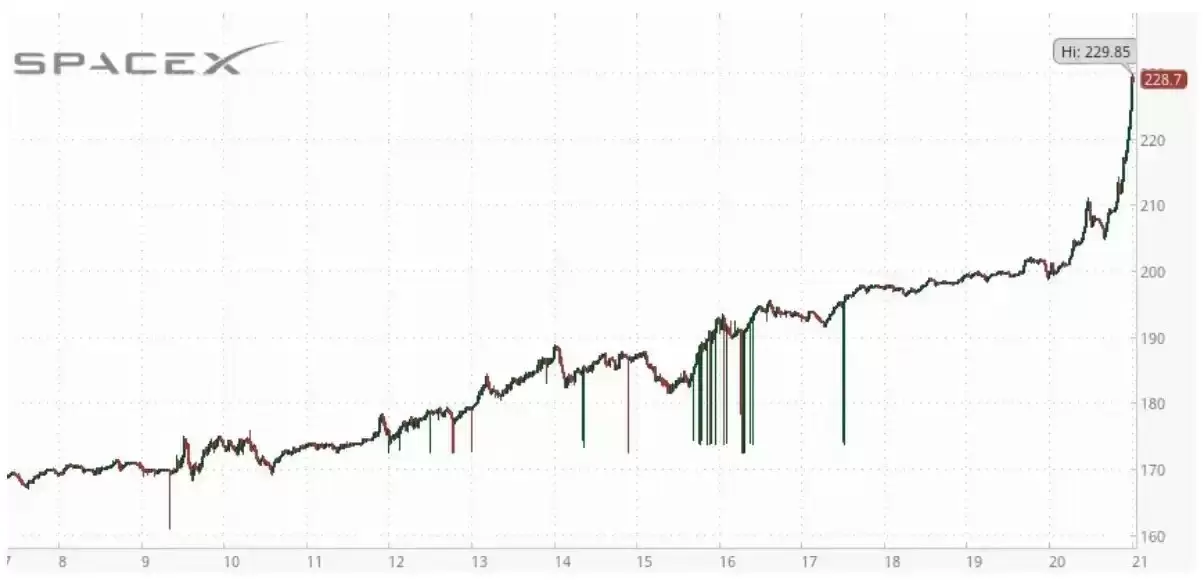
作者认为,SpaceX 流通盘相对有限,这让它天然更容易被资金推动,进而形成逼空式走势。临近盘后收盘时,其股价一度接近每股 230 美元。按照文中的口径,这相当于一家每年仍亏损数十亿美元的公司,在单日内增加了约 6500 亿美元市值。
这里更需要注意的是,这种变化不是一年或十年慢慢积累出来的,而是在一个交易日内完成。作者进一步强调,接下来 SpaceX 的期权开始交易后,相关机制可能继续放大波动,甚至带来更强的逼空走势。对于普通读者来说,看到高估值时不要只看热度,更要先确认价格变化究竟是基本面推动,还是市场结构在放大情绪。
期权交易开启后:自我强化的投机链条如何形成
在作者看来,真正值得担心的,并不是估值数字本身有多高,而是当期权交易逐渐成为价格波动的主要驱动因素后,市场结构会出现什么变化。这条路径其实并不新鲜:先是大量看涨期权买盘出现,随后做市商为了对冲风险被动买入股票,股价上行后又吸引更多动量资金追涨,接着再刺激新一轮看涨期权买入,整个循环因此不断自我加强。
文中提到,截至美国东部时间上午 10:30,也就是 SpaceX 期权上线首日,市场已经成交超过 50 万张合约,对应的名义规模大约是 5000 万股。
与此同时,两天后到期、行权价 380 美元的看涨期权,也就是当时可交易范围内较深度虚值的合约,成了本周到期看涨期权中第二受欢迎的行权价,并且一度在早盘冲到最热门的位置。
作者据此得出一个判断:当市场发展到某个阶段后,价格不再只是价值的反映工具,而会反过来制造新的价值叙事。估值本身会成为继续上涨的理由,公司的行业属性和基本面重要性反而被往后排。一旦出现这种情况,市场就开始偏离它原本应承担的功能。
也正因为如此,作者把期权交易启动视为一个关键节点。对于一家本身已经带有明显逼空特征的公司来说,期权市场的加入,很可能不是让价格更理性,而是进一步强化原有上涨机制。文中还提到,其“姐妹公司”过去也出现过相似现象。
作者延续了他一贯的看法:现代市场越来越容易被机械性力量主导,而不是由基本面研究来决定价格。就作者而言,SpaceX 这个案例,可能会成为这类趋势最典型的样本之一。
文中还进一步提到,作者预计 SPCX 期权交易上线后,不但不会改善价格发现,反而可能继续扭曲价格形成过程。如果激进的看涨期权买盘持续存在,做市商的对冲行为就可能制造出反身性反馈循环,类似过去十年推动特斯拉以及其他高动量股票走出极端行情的那套机制。
在这种情形下,价格波动会越来越脱离商业基本面,而更多受制于市场结构本身。作者进一步指出,如果 SpaceX 最终真的走出不少交易员公开期待的 gamma 逼空行情,那么这会再次说明现代市场的功能可能出现失衡,并且普通人的退休账户也可能因此暴露在更高风险中。这里要注意,期权和高波动个股本身都带有较高不确定性,相关数据和规则变化应以交易所实时页面为准。
按照作者的逻辑,市场本来应该承担资本配置和价格发现的作用,哪怕估值不可能完美,也应尽量和现实经济情况保持联系。它不应变成一台仅凭机械性资金流,就能在短时间内为单一公司增加数千亿甚至数万亿美元市值的反馈机器。
所以,真正的问题不在于 SpaceX 是不是一家优秀公司,而在于围绕它形成的市场结构是否健康、是否可持续。
估值边界与系统性风险:当单一公司变成市场重心
作者接着提出了更尖锐的问题:如果一家公司的收入和利润只相当于微软、亚马逊的一小部分,却可以获得比它们更高的估值,甚至还有继续逼近或超过英伟达的可能,那么估值约束到底还剩多少?又是什么力量,能够阻止它被继续推向 5 万亿美元甚至 10 万亿美元?
图片来源:Zero Hedge Twitter
作者认为,如果当年推动特斯拉自 2019 年末后大涨的那种期权驱动型反馈循环,在这里再次复制,那么过去看上去难以想象的估值数字,也未必真的那么遥远。而恰恰是这一部分,往往最少被市场正面讨论。
在作者看来,市场更愿意讨论的是 SpaceX 还能涨到哪里,却不太愿意认真讨论:如果它真的涨到那个位置,可能会带来什么后果。
如果 SpaceX 的估值升至 10 万亿美元,按照文中的观点,这大致相当于美国 GDP 的三分之一。到那时,它的体量将足以明显影响被动指数、退休账户、ETF、养老金和机构投资组合,整个市场对它的涨跌会越来越敏感——而与此同时,作者特别强调,这家公司甚至仍未实现盈利。因此,作者把它形容为可能成为“人类历史上最伟大、也最危险的炒作机器”。
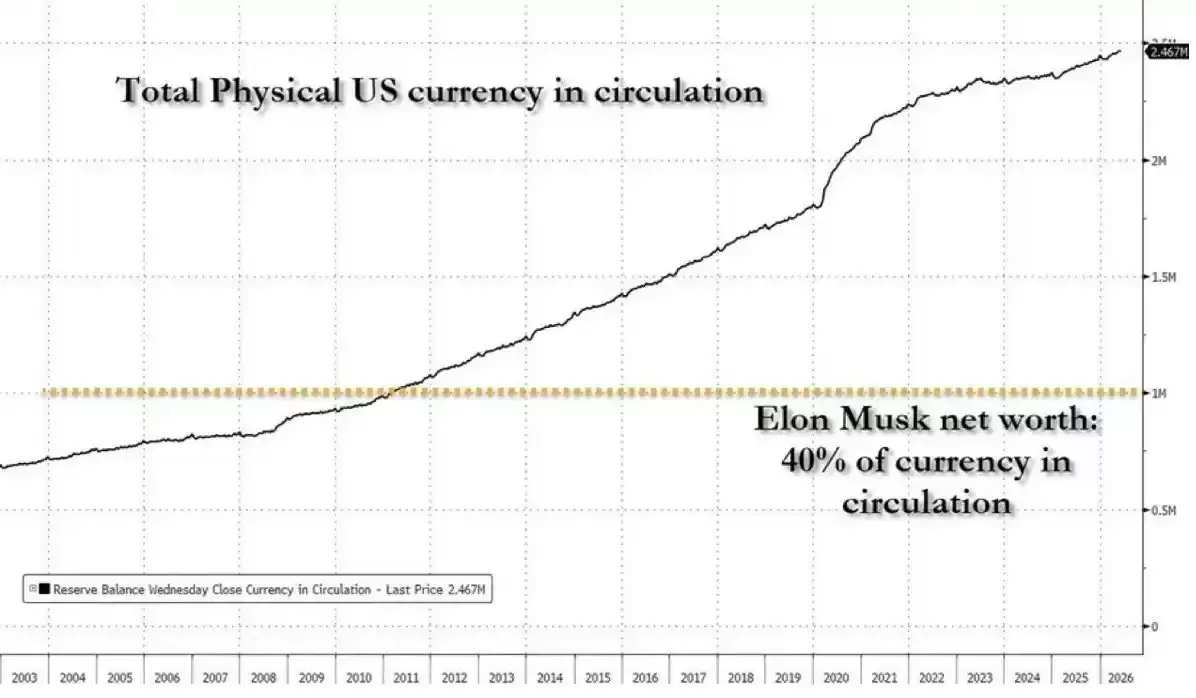
作者还把视角延伸到马斯克个人财富层面。按文中表述,如果 SpaceX 估值走到 10 万亿美元,马斯克的个人财富将进入现代历史上从未出现过的区间。文中也提到,其净资产已经相当于流通中全部货币的 40%。
图片来源:Zero Hedge
作者进一步指出,这种差距已经不只是“更有钱”那么简单,马斯克与其他顶级富豪之间的财富差,可能会扩大到接近一些发达国家全部财富的量级。到了那个阶段,市场讨论的重点就不再只是常规意义上的财富创造,而是资产定价体系与财富集中度同时被推向极端。
文中还给出一个更激进的假设:如果 SpaceX 因 gamma 逼空被推高到 28 万亿美元市值,那大致相当于美国一年的经济产出。作者借这个假设发问:到了那一步,市场是否才会认真重新审视当前定价机制,还是仍然会继续为它寻找新的合理解释。
作者认为,历史上几乎每一轮泡沫都遵循过相似逻辑:每创新高一次,都会被解释成前一个高点其实被低估;每出现一轮投机热潮,都会被包装成创新驱动;每一次逼空,又会被说成是“天才定价”;而每一次风险提醒,则常常被归类为“看不懂未来”。
在作者看来,SpaceX 突破 3 万亿美元,最值得持续观察的地方,不只是这个估值数字本身,而是如果这种趋势继续延续下去,最终一定会膨胀到市场无法忽视的程度。到了那个时候,讨论重点就不再只是 SpaceX 这一家公司,而会转向制造出这种估值结构的整个市场系统——一个正在逐步偏离原始功能的投机机器。
真正的风险在于,当一家公司变得足够大之后,这种扭曲本身就会转化为系统性风险。每一只被动基金都可能被动持有它,每一个主要指数都可能越来越依赖它,养老金、退休账户、主权财富基金、保险公司和机构投资组合,也可能不断提高对同一标的的风险暴露。它涨得越高,市场就越难真正回避。
作者认为,这恰恰是很多人还没有完全理解的部分。
如果 SpaceX 最终在炒作叙事、机械性资金流和期权反馈循环的共同推动下走到 10 万亿美元,那么它就不再只是单一公司的故事,而会逐渐变成整个市场结构的一部分。它的走势会更大程度影响指数、ETF,以及金融体系中与退休资产相关的表现,整个市场也会越来越像围绕一只股票进行的一场集体投票。
作者最后指出,泡沫真正演变成系统性风险,通常不是在它还小、还能被旁观和嘲笑的时候,而是在它大到让几乎所有参与者都被动卷入的时候。今天推高价格的这套机制,未来也可能成为市场不稳定的来源。当数万亿美元财富建立在一个并未真正被基本面锚定的估值体系上时,即便只是一次相对温和的回调,也可能带来超出个股本身的连锁反应。
整体来看,这篇分析的重点并不是给 SpaceX 算出一个精确定价,而是借由它估值快速抬升的现象,讨论期权驱动、被动资金配置、流通盘限制与叙事交易是如何一起塑造现代市场中的系统性风险。对于关注美股结构、期权机制以及大型资产泡沫外溢效应的读者来说,这个视角值得持续跟踪。不过也要注意,市场波动和结构性风险往往同时存在,任何处于高估值、高情绪环境下的资产定价都可能面临明显不确定性。本文内容仅供学习参考,不构成投资建议、交易建议或收益承诺;相关市场数据、估值变化及交易规则请以官方公告、交易所页面及实时行情平台为准,高波动资产风险较高,需独立判断并谨慎决策。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。