

围绕Strategy约150亿美元优先股安排、年度股息压力以及未来是否可能出售比特币,文章梳理Arca高管的核心质疑、管理层表态和市场关注点,帮助新手理解资本结构风险、固定股息义务与高波动资产之间的关系。
Arca质疑Strategy融资结构:150亿美元优先股压力升高
作者:技术拾光
时间:2026-08-13
浏览:80
文章目录
Arca首席投资官Jeff Dorman近期提醒市场,以Strategy名义运营的微策略(MicroStrategy,简称MSTR)当前约150亿美元的优先股融资安排,已经显现出他所说的“失控”风险。按其测算,这部分优先股一年大约对应15亿美元股息支出。在比特币(BTC)波动明显的情况下,这类固定支付义务会进一步挤压公司的财务腾挪空间。
Dorman还提到,虽然公司通过增发股票,某种程度上缓解了短期流动性层面的压力,但其回购2029年到期债券的做法,依然让市场感到难以理解。他的判断是,未来无论是MSTR本身、比特币持有者,还是优先股投资者,最终可能都会有人承受更直接的损失。
如果从资本结构去看,外界讨论升温并不奇怪。Strategy的核心叙事与比特币价格走势深度相关,而优先股又带来持续性的股息负担。当高波动资产和刚性支付责任放在同一张资产负债表上,市场通常会重新评估这种融资方式是否足够稳健、是否能长期维持。
Arca方面认为,约150亿美元的优先股责任本身就已经不轻,再叠加公司管理层提到未来可能出售比特币,这让外界对其资金调度、资产负债表承压能力以及后续融资空间的担忧进一步上升。
随着投资者担心股息压力可能倒逼公司处理部分比特币,Strategy这套优先股融资模式再次被放到聚光灯下。市场真正关注的问题是:一家把比特币作为核心资产的上市公司,能否在较长时间的价格波动中稳住资本结构,同时避免被动卖出关键持仓。
“Strategy的形势已经‘失控’,”Arca首席投资官杰夫·多尔曼(Jeff Dorman)周四在X平台发文表示。他重点点出的,正是公司约150亿美元的优先股规模,以及每年大约15亿美元的股息支付责任。
多尔曼同时提醒,如果市场波动继续存在,这种融资结构后续管理起来可能会更困难。与此同时,比特币(BTC)年内价格一度下跌约16%,文中提到的价格约为73,737美元;这类实时价格会持续变化,实际情况应以行情平台或交易所实时页面为准。
对新手读者来说,可以把它理解成一种典型的“高波动资产+固定支付负担”组合:一边是价格起伏较大的比特币,另一边是需要按约支付的优先股股息。行情好的时候,这种结构的问题不一定马上显现;但一旦市场转弱,风险往往会更快暴露出来。这里要注意,这类分析更多是风险识别,不代表任何投资结论。
微策略优先股融资结构解析:150亿美元负担为何持续引发关注
从资本结构角度看,多尔曼最担心的地方,集中在Strategy大量发行带有固定股息安排的优先股这一模式本身。
优先股通常处在普通股和债务工具之间。它不像普通股那样完全随经营结果波动,但一般会带有相对明确的分红或股息安排。对发行公司来说,这意味着要长期承担较稳定的支付责任;对持有人来说,更看重的是分配能力、清偿顺序以及资产安全边际是否足够。
目前,Strategy已发行五种优先股:STRK、STRF、STRD、STRC和STRE。它们在资本结构中的顺位、股息条款和风险暴露并不完全一样,因此市场在评估时,也不会简单把这些产品当成同一种风险资产来看待。
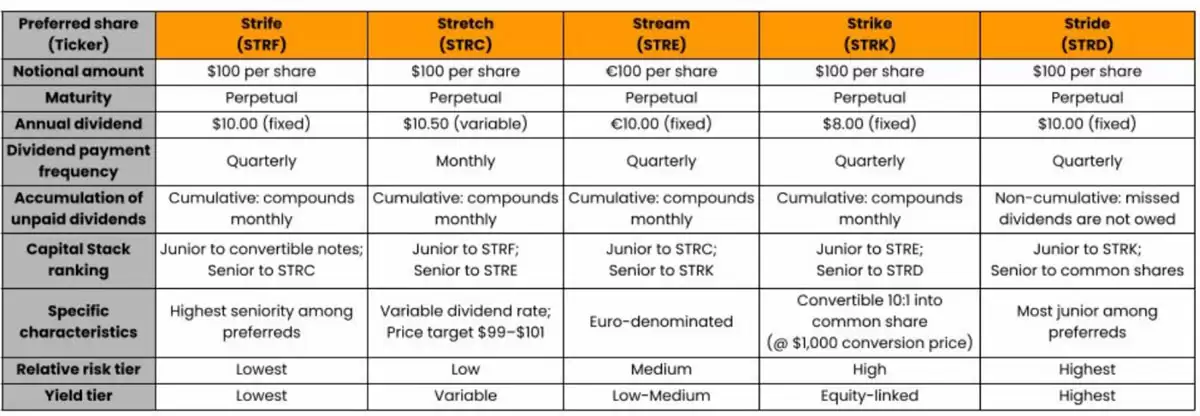
来源:伊夫-安德烈·格拉夫
在多尔曼看来,这套安排能不能继续运转,很大程度上要看比特币价格是否还能保持强势,并继续支撑后续融资和债务处理。他把这种结构概括为对BTC“即将大幅上涨”的一种押注。换句话说,公司后续的融资能力和整体结构稳定性,在相当程度上都依赖比特币继续走强。
这套结构的好处是,可以围绕核心资产快速放大融资能力;但它的弱点也很直接,一旦核心资产价格表现不理想,固定股息责任就会迅速变成财务压力。对高度依赖单一高波动资产的企业来说,这种模式对现金流管理和外部融资环境的要求都会更高。
他还表示,Strategy通过股权融资,的确在一定程度上缓和了市场对违约风险的担心,但公司后续的一些动作仍值得讨论。尤其是在股息责任持续存在的背景下,回购2029年到期债券这一决定,在他看来“令人费解”。
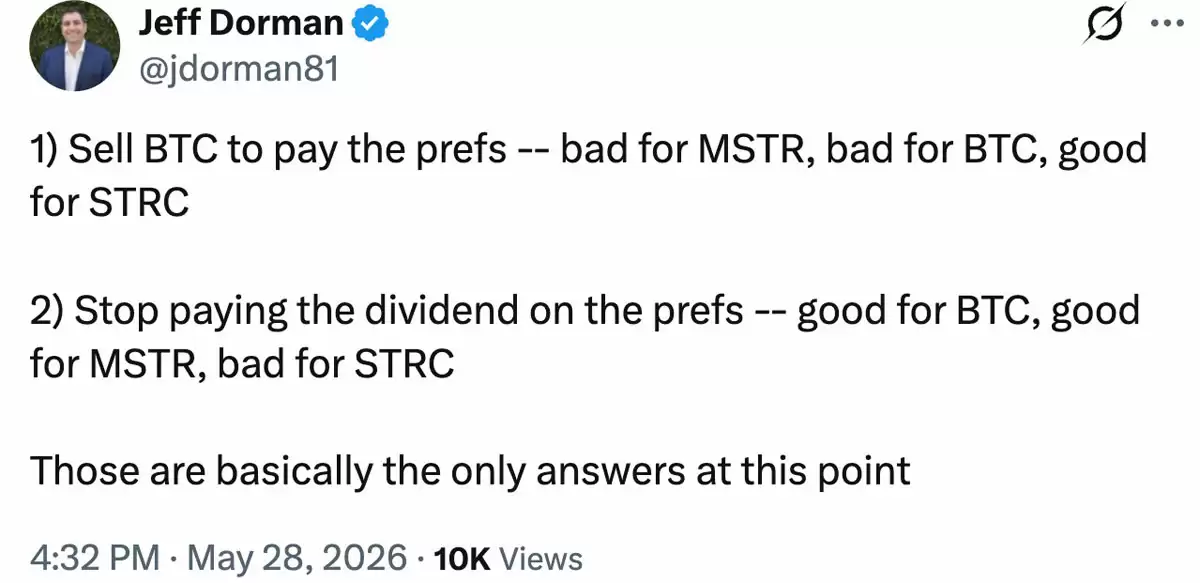
来源:杰夫·多曼
按照多尔曼的判断,这种资本结构后面可能走向两个相对直接的结果:一是出售比特币来支付优先股股息;二是停止派发股息。不管最终出现哪一种,对Strategy、相关投资者以及比特币本身都可能产生明显影响,而且影响未必会平均落在各方身上。
也就是说,市场担心的并不只是融资规模看起来有多大,更关键的是,当比特币价格承压时,公司是否还能同时维持持仓策略、债务安排和优先股义务。这也是为什么“资本结构风险”会被市场反复提起。操作前先确认,这类公司财务问题并不等同于币价走势判断,不能简单据此做交易决策。
这一融资模式的几个观察重点
- 功能层面:通过优先股为比特币持仓策略持续提供资金来源。
- 结构特点:融资效率相对较高,但对市场环境和资产价格变化更敏感。
- 主要风险:固定股息责任与高波动资产之间存在天然错配。
- 适用阶段:更适合风险偏好较高、且外部融资支持相对充足的市场阶段。
Strategy是否会出售比特币:管理层表态与市场预期升温
就在多尔曼提出上述担忧的同时,Strategy首席执行官冯·勒(Phong Le)也确认,公司未来某个阶段可能会出售比特币。更早之前,Strategy执行董事长迈克尔·塞勒(Michael Saylor)在5月中旬也提到过这种可能性。
“我们很可能会在某个时候出售比特币,但我们将净增持比特币,更重要的是,我们会提高每股持有的比特币数量,”这位首席执行官周四在接受CNBC福克斯商业独家采访时表示。
这一表态之所以被市场放大关注,是因为长期以来,Strategy一直被视为比特币持仓最激进的上市公司之一。只要管理层公开提到“未来可能出售”,外界就很自然会把这件事与债务压力、优先股股息义务以及资产负债表管理联系起来。
从市场理解来看,管理层承认“存在出售可能”,并不等于公司已经形成明确的执行计划,但确实会影响投资者对其持仓刚性、资本安排和风险边界的判断。对于较依赖比特币叙事支撑估值逻辑的公司来说,这种表态通常会被进一步放大解读。
在市场预期Strategy可能需要通过出售比特币来管理资产负债表和债务压力的背景下,预测市场平台Polymarket显示,与2026年前出售比特币相关的市场概率正在上升。
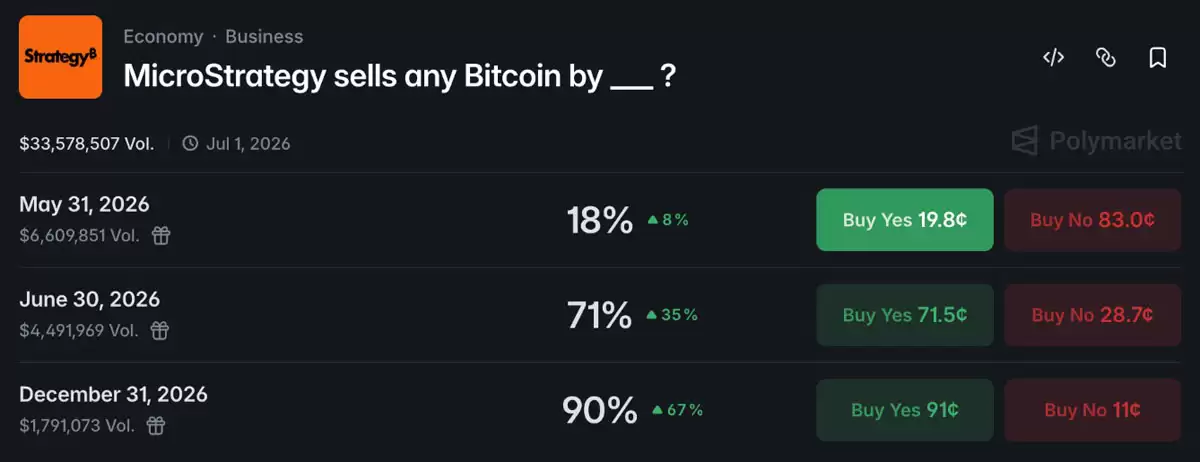
来源:Polymarket
“MicroStrategy 何时出售所有比特币”相关市场显示,到2026年12月31日的概率约为90%;到6月30日的概率为71%;到5月31日的概率为18%。
这里要注意,这类预测市场数据反映的是参与者在当时的预期变化,并不代表公司已经正式决定执行,也不能直接当成结果判断。更合适的理解方式是,把它视为观察市场情绪和预期波动的一个窗口,而不是最终结论。涉及此类概率、价格或市场数据时,仍应以官方公告、交易所页面及实时行情平台信息为准。
微策略比特币持仓与资本结构风险:市场在关注什么
今年以来,Strategy已购入约17万枚比特币,使其比特币持仓总量达到843,738枚。文中数据显示,其累计购买均价为638.7亿美元,平均买入价格约为每枚比特币75,700美元。需要注意,相关持仓、均价及市场数据会随披露和行情变化而调整,最新信息应以公司公告和实时页面为准。
从分析角度看,当前围绕Strategy的讨论,主要集中在几个关键问题上:优先股带来的持续股息压力、公司后续如何处理债务,以及是否可能出售部分比特币来应对财务压力。这几个因素彼此联动,任何一项出现变化,都可能影响市场对整套资本结构的判断。
对于加密资产相关企业来说,价格波动、融资节奏和持仓安排本来就有很强的联动关系。当企业的核心资产本身属于高波动品种时,资本结构中的固定责任通常会被市场更严格地审视。这也是为什么Strategy的优先股融资模式会一直处在讨论中心。
市场当前重点观察的风险点
- 股息压力能否持续:优先股股息责任是否能在波动市场中长期覆盖。
- 债务与股权融资节奏:后续融资是否仍保有灵活性,以及融资成本会不会继续上升。
- 比特币处置可能性:如果出售部分BTC,是否会影响其长期持仓逻辑。
- 投资者预期变化:管理层表态与市场情绪,可能继续放大资本结构争议。
整体来看,围绕优先股股息压力、债务安排以及潜在比特币出售可能性的讨论,仍然是市场评估Strategy资本结构风险的核心焦点。文章内容仅用于帮助读者理解相关事件和财务风险,不构成投资建议、交易建议或任何收益承诺;加密货币及迷因币等资产波动较大,价格预测、持仓数据与市场信息应以官方公告、交易所页面及实时行情平台为准,投资者需独立判断并谨慎决策。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。