

围绕过去五年的BTC定投回测,对比1倍现货、2倍杠杆和3倍杠杆的收益、回撤与风险调整后表现。结果显示,3倍杠杆虽然终值略高,但回撤极深、波动损耗明显,更适合先看清机制与风险边界再判断是否采用。
BTC定投加杠杆要谨慎:3倍杠杆五年回测并不划算
作者:技术拾光
时间:2026-08-13
浏览:435
文章目录
按过去五年的 BTC 定投回测结果来看,3倍杠杆相比2倍杠杆,最终收益只多了约3.5%,但对应要承受的最大回撤却高达95.9%,风险放大非常明显。高杠杆在长期持有里还会受到波动率拖累,净值容易被持续消耗。若把收益和回撤放在一起看,现货定投整体更稳;2倍杠杆已经算是偏激进的选择,3倍杠杆的长期性价比并不理想。
五年回测结论:3x 杠杆没有体现出明显优势
先看这次回测得出的重点信息:
在五年的观察区间里,BTC 3倍杠杆定投最后的收益只比2倍杠杆高出3.5%,但换来的却是接近“净值大幅归零”级别的极端回撤压力。
如果把收益、风险暴露和实际执行难度一起考虑,现货定投依旧更有优势;2倍杠杆已经是风险较高的方案,而3倍杠杆放到长期配置里,可取性就更弱了。
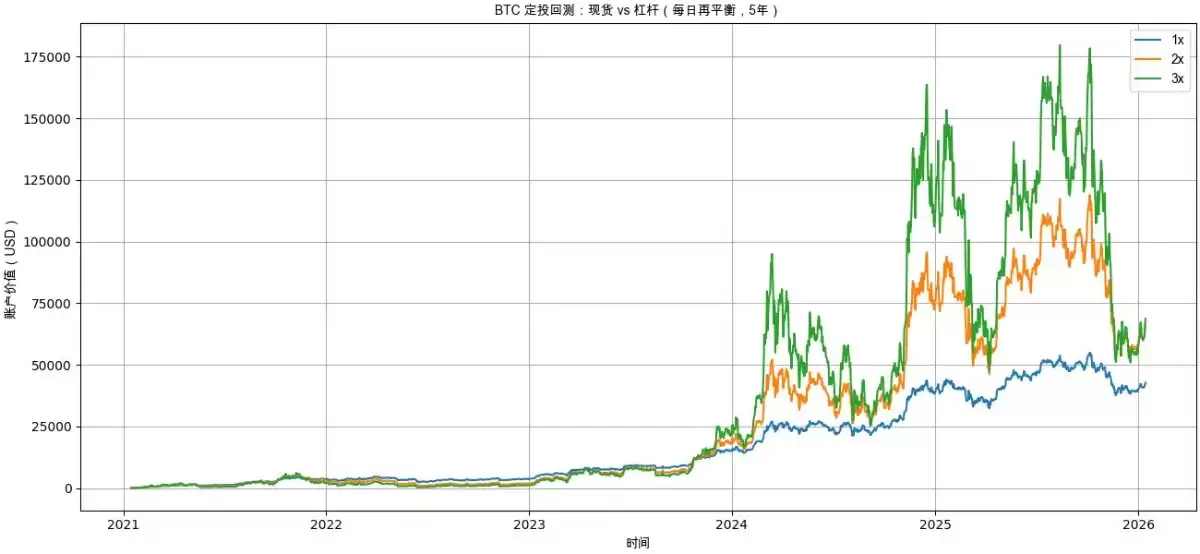
一|五年定投净值曲线:3x 的收益并没有明显甩开差距
| 关键指标 | 1x 现货 | 2x 杠杆 | 3x 杠杆 |
| 最终账户价值 (Final Value) | $42,717.35 | $66,474.13 | $68,832.55 |
| 总投入 (Total Invested) | $18,250.00 | $18,250.00 | $18,250.00 |
| 总回报率 (Total Return) | 134.07% | 264.24% | 277.16% |
| 复合年增长率 (CAGR) | 18.54% | 29.50% | 30.41% |
| 最大回撤 (Max Drawdown) | -49.94% | -85.95% | -95.95% |
| 索提诺比率 (Sortino Ratio) | 0.47 | 0.37 | 0.26 |
| 卡尔玛比率 (Calmar Ratio) | 0.37 | 0.34 | 0.32 |
| 溃疡指数 (Ulcer Index) | 0.15 | 0.37 | 0.51 |
从净值曲线的直观变化看,三种方式的差别其实很清楚:
- 1x 现货:走势相对更平顺,回撤虽然也不小,但更容易被理解和承受。
- 2x 杠杆:在上涨阶段,收益放大效果会更直接。
- 3x 杠杆:多次长时间贴近低位,遇到震荡时更容易被反复消耗。
虽然在2025—2026年的反弹阶段,3倍杠杆最后略微跑赢了2倍杠杆,
但把时间拉长后看,3倍杠杆并没有长期保持优势,很多时候甚至落在2倍杠杆后面。
这里还要先确认一个前提:这次回测里的杠杆仓位采用的是每日再平衡机制,这类产品本身就会带来较明显的波动损耗。
换句话说,3倍杠杆最后那一点点领先,实际上对尾部上涨行情依赖很强,并不是全过程都更优。
二|最终收益对比:杠杆加上去后,额外收益并没有同步放大
| 策略 | 最终资产 | 总投入 | CAGR |
|---|---|---|---|
| 1x 现货 | $42,717 | $18,250 | 18.54% |
| 2x 杠杆 | $66,474 | $18,250 | 29.50% |
| 3x 杠杆 | $68,833 | $18,250 | 30.41% |
这里真正需要比较的,不只是最后哪个数字更高,而是每多承担一层风险,最终到底多换来了多少收益。
- 1x → 2x:最终多出约 $23,700。
- 2x → 3x:最终只多出约 $2,300。
这说明一个很现实的问题:收益的边际提升已经明显变小,但风险敞口还在继续抬高。
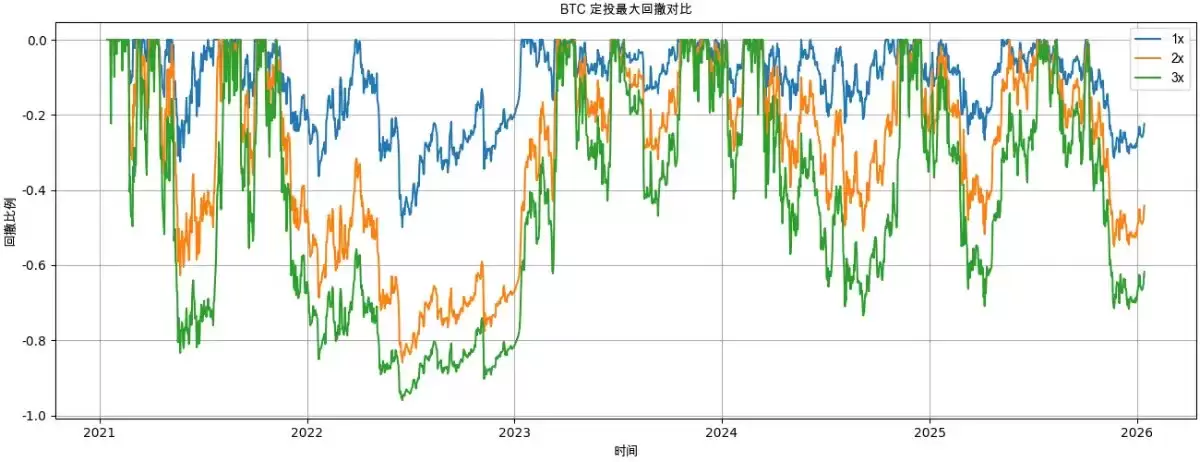
三|最大回撤:3x 已经逼近难以长期执行的区间
| 策略 | 最大回撤 |
|---|---|
| 1x | -49.9% |
| 2x | -85.9% |
| 3x | -95.9% |
最大回撤不是单纯的统计数字,它直接关系到策略能不能真的拿得住、做得下去:
- -50%:压力已经很大,但多数人还能把它理解为高波动资产的正常风险。
- -86%:想回到原点,大约需要 +614% 的反弹幅度。
- -96%:若想修复,大约需要 +2400% 的涨幅,难度极高。
从这个角度看,3倍杠杆在2022年熊市里的净值状态,已经非常接近“数学上很难修复”的水平。
它后面之所以还能拉起收益,更多依赖的是熊市低位之后持续投入的新资金,而不是原本净值自身有很强的恢复能力。
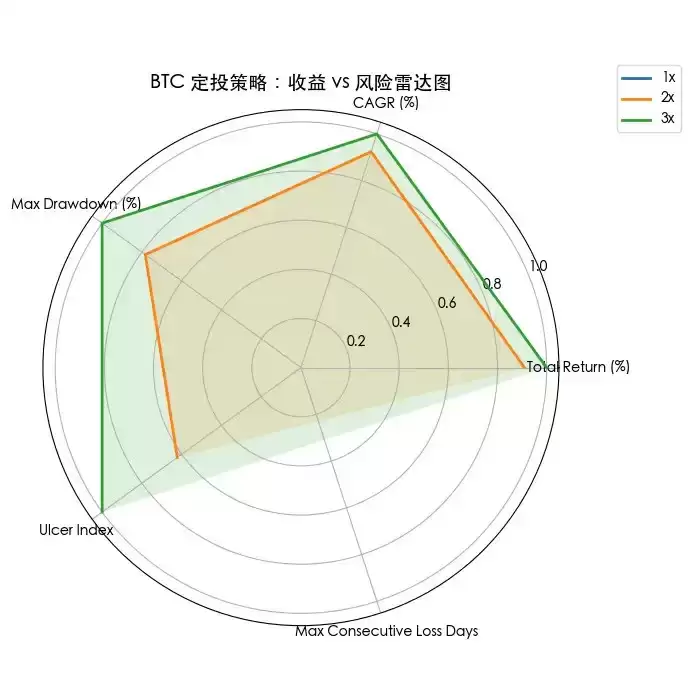
四|风险调整后收益:现货反而更有可执行性
| 策略 | Sortino | Ulcer Index |
|---|---|---|
| 1x | 0.47 | 0.15 |
| 2x | 0.37 | 0.37 |
| 3x | 0.26 | 0.51 |
从这组风险指标里,可以读出三个更适合新手理解的结论:
- 现货策略在单位风险下的回报表现更好。
- 杠杆倍数越高,下跌带来的伤害越会被放大。
- 3倍杠杆长期停留在深回撤区域,执行压力大,持有体验也更差。
尤其是 Ulcer Index 达到 0.51,这通常意味着账户较长时间都处在明显回撤里,正反馈偏少,很多人未必能持续按计划执行。
为什么 3x 杠杆拉长周期后会越来越吃亏?
核心逻辑其实可以浓缩成一句话:
每日再平衡 + 高波动 = 净值持续磨损
放到震荡行情里,这种机制常见的表现是:
- 涨上去之后被动增加仓位;
- 跌下来之后被动减少仓位;
- 即使价格来回横盘,账户净值也可能一点点被磨掉。
这就是常说的波动率拖累(Volatility Drag)。
而且杠杆倍数越高,这种损耗一般会越明显。
对 BTC 这类本身波动就不低的资产来说,3倍杠杆承受的波动惩罚更重,所以很难在长期定投框架中一直保持优势。操作前也要先确认,自己理解的是现货杠杆、杠杆代币还是其他再平衡产品,因为不同工具的风险结构并不完全一样。
最终结论:BTC 本就高波动,杠杆不是越高越合适
这次五年回测传递出的信息已经比较直接:
- 现货定投:风险和收益相对更均衡,长期执行难度更低。
- 2x 杠杆:可以理解为更激进的上限,但回撤和波动已经明显变大。
- 3x 杠杆:长期性价比较弱,不适合作为常规定投工具。
如果关注的是 BTC 的长期参与方式,那么比起继续叠加杠杆,先控制回撤、提高策略可执行性,往往更重要。
还要注意,历史回测只能作为复盘参考,不代表未来一定重复;杠杆策略在高波动市场中的风险更高,实际规则、费率和产品机制也应以交易所或产品实时页面为准。本文仅供学习参考,不构成投资建议、交易建议或任何收益承诺;加密货币及迷因币波动较大,价格预测和市场数据请以官方公告、交易所页面及实时行情平台为准,参与前请独立判断、谨慎决策。
实用工具推荐
电子包浆
使用 ›绿化、压缩、噪点和虚拟水印,自由调节做旧程度。
图片压缩
使用 ›选择画质和输出格式,预览压缩前后的大小。